作者: 大前研一
授權翻譯: 中信金融管理學院 人財育成中心
編譯說明: 本文經授權翻譯,並由本中心補充圖表與後記分析。
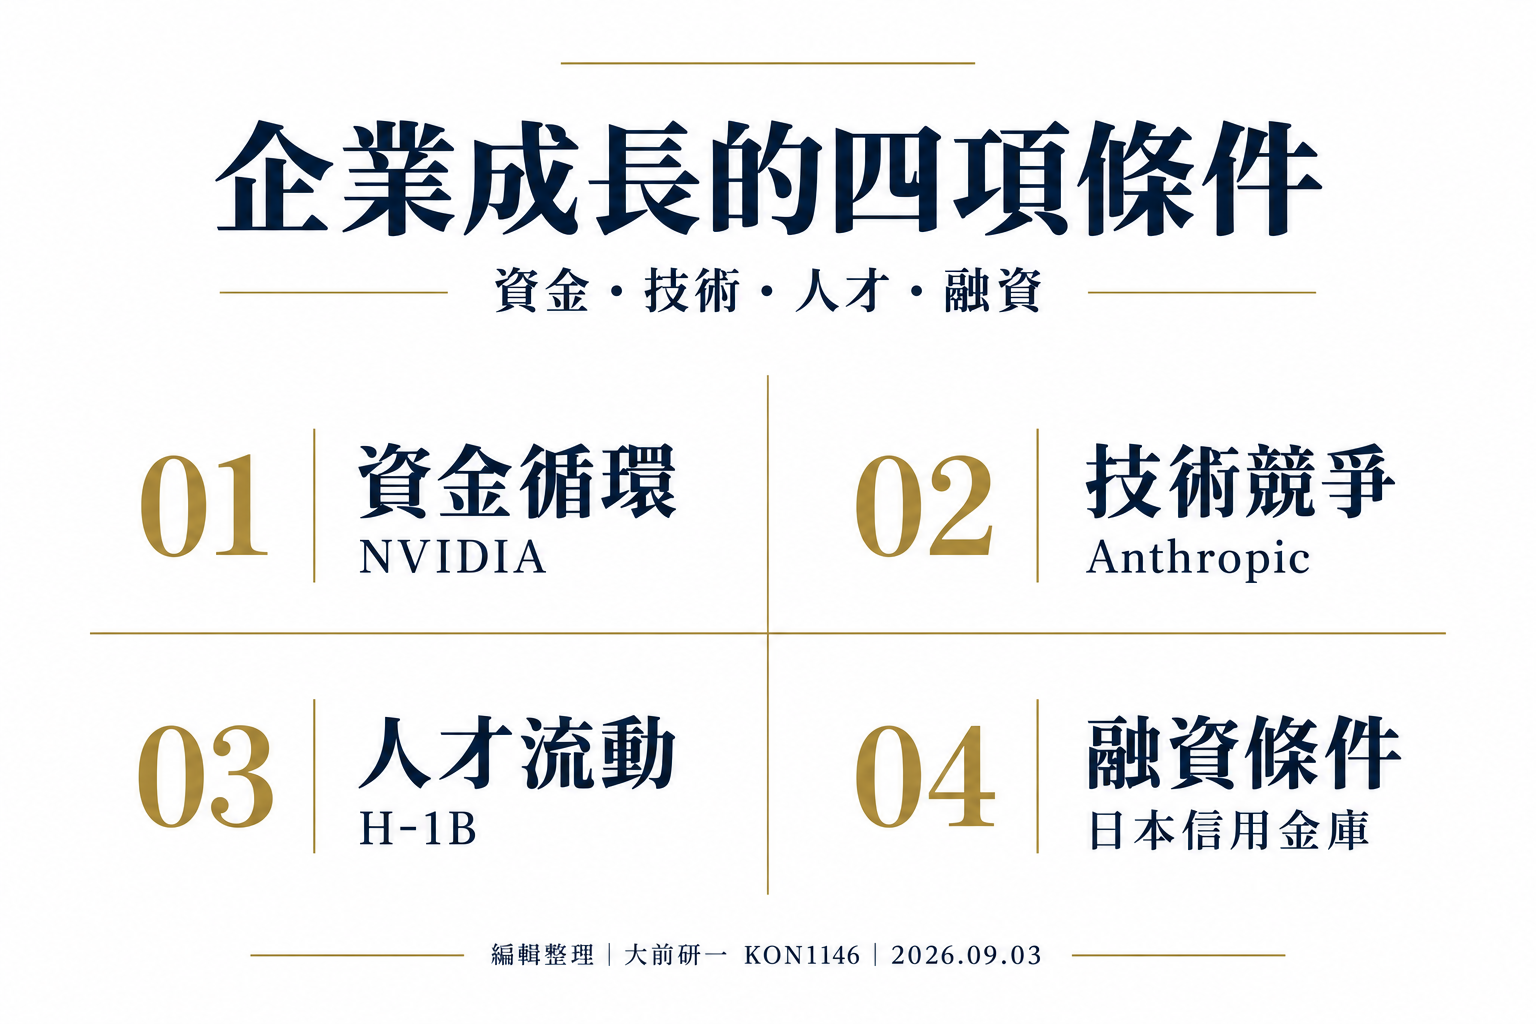
AI投資規模持續擴大,企業需要看清需求由誰支撐、技術人才從哪裡來,以及融資來源能否承受利率變動。從NVIDIA的資金循環、Anthropic的上市預期與模型競爭,到美國H-1B政策及日本信用金庫虧損,四個案例共同呈現企業成長所依賴的資金與人才條件。本文也呈現這些變化如何影響企業資本配置。事實上, 企業資本配置 已成為企業永續發展的關鍵策略之一。
NVIDIA投資7.7兆日圓:資金循環如何影響AI需求判讀
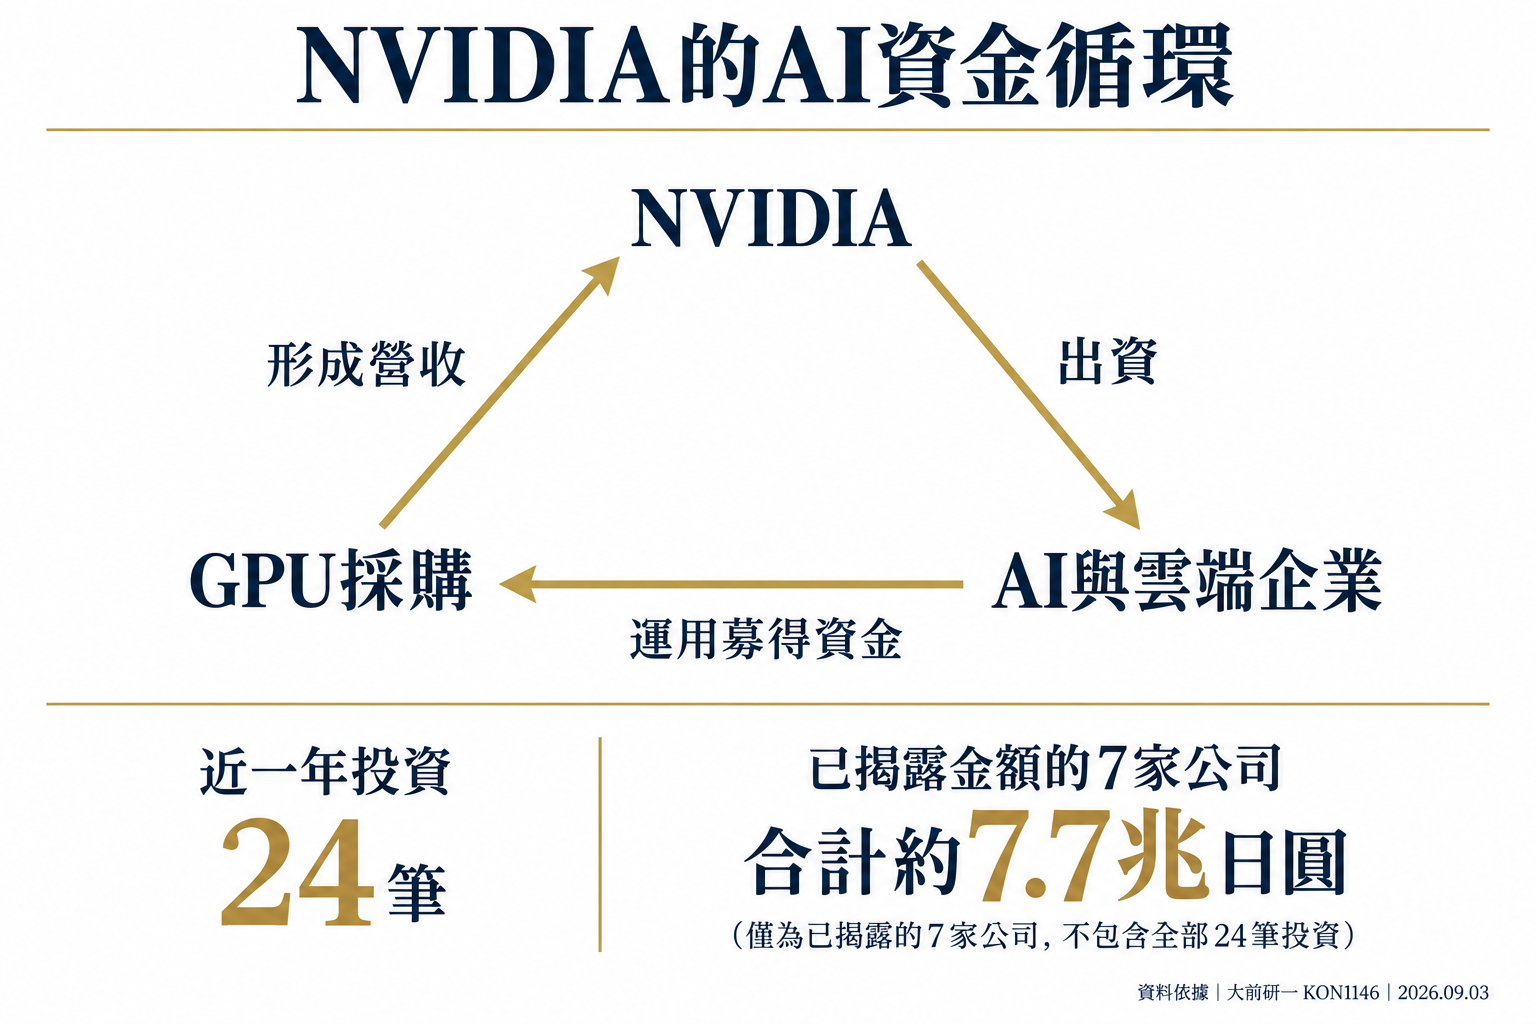
《日本經濟新聞》8月22日刊登題為〈走向基金化的NVIDIA〉的文章,介紹美國NVIDIA運用充裕的手頭資金,擴大投資AI企業與雲端服務業者,最近一年共進行24筆投資,光是已公開金額的7家公司,合計就達約7兆7,000億日圓。被投資企業將募得資金用於取得GPU,使其中一部分資金回流為NVIDIA的營收。報導指出,這種資金循環使AI需求的實際情況更難辨識,市場一旦失去成長動能,風險可能擴散至整個產業。同一週也傳出,美國Anthropic與英國新創雲端業者Nscale簽訂一份為期6年、總額約7兆1,600億日圓的使用合約,將從美國西維吉尼亞州的資料中心取得約460百萬瓦規模的運算能力。
NVIDIA 的做法已超出半導體製造商的範疇。這套模式可以形容為:「供應GPU,必要時再投入以1兆日圓為單位的資金。」產品與資本一起投入,讓對方的成長回流成為自身營收。這是一套由事業公司全面支撐生態系的投資模式,有別於銀行或創業投資公司的運作。投資對象已從美國擴及歐洲雲端企業與韓國Naver。能夠擁有如此龐大的可運用資金,本身也證明了這家公司的獲利能力,這都與企業資本配置的高度靈活性密切相關。
《日本經濟新聞》提出的疑慮有其道理。賣方投資買方,買方再用這筆資金購買賣方產品,外界便難以看清需求中有多少比例屬於「真實需求」。網路泡沫時期,通訊設備製造商提供的賣方融資,也曾是引發崩潰的因素之一。如同Anthropic與Nscale的合約,AI企業正加速透過長期合約鎖定電力與運算能力,整個產業逐漸形成彼此高度依存的資本與交易網絡。景氣持續熱絡時,這種循環會發揮強大作用,若任何一個連結點發生問題,都可能波及整張網絡。大前研一博士認為,投資人已來到需要同時檢視個別公司財報與整體循環結構的階段。
Anthropic市值上看2兆美元:AI競爭回到技術與人才
美國AI開發商Anthropic預計最快於8月底公開首次公開募股(IPO)的申請文件。該公司已於6月向美國證券交易委員會(SEC)秘密提交上市申請文件,市場推測可能於10月上市。募資金額有可能超越6月上市的SpaceX所募得的約857億美元、逾11兆日圓,創下史上最大規模。根據英國《金融時報》報導,部分投資人期待其上市時市值超過2兆美元,約合318兆日圓。日經數位治理與美國Weights & Biases共同進行的生成式AI能力比較調查則顯示,Anthropic的模型包辦第1至第4名,OpenAI排名第5。中國新創AI企業Moonshot AI的「 Kimi K3 」位居第6,在推理與程式設計方面逼近美國主要模型的水準。
將這兩則新聞放在一起,便能看清生成式AI目前的位置。第一,市場的評價重心已從「先行者」轉向「實力與獲利」。曾經是這個領域代名詞的OpenAI,在能力比較中排名第5;企業客戶業務快速成長的Anthropic,則吸引市場對其大規模上市的期待。過去由少數未上市股權投資人定價的AI企業,今後將由市場每天給予價格。2兆美元的期待是否合理,上市後的季度財報將給出嚴格的檢驗。
第二,中國企業追趕的速度值得關注。Moonshot AI積極研究美國領先模型的成果,已能以低得多的成本,達到相當接近的水準。這裡也需要重新理解人才結構,中國AI企業的核心技術人員,許多是在美國研究所取得學位後返國的人才;美國AI研究人員中,也有相當比例來自中國。美中在AI領域彼此競爭,雙方的發展同時建立在同一個人才庫之上。日本人幾乎未參與這個人才循環,正是日本AI戰略最大的弱點。大前研一博士認為,相較於補助開發單一模型,國家更應投資建立制度,將日本年輕人才送進這個人才循環,並促使他們回流。值得注意的是,企業資本配置往往與人才流動息息相關。
H-1B擬加收10萬美元:美國人才政策如何影響AI競爭
美國川普政府8月24日公布規則草案,針對企業引進外國高階技術人才所使用的H-1B簽證,每件新申請將加收約1,640萬日圓、即10萬美元的費用。去年推出的同額措施,已於今年6月被聯邦地方法院判定違法,因此政府計畫透過正式規則將其制度化。此外,受到部分國家的入境限制及學生簽證核發延遲影響,新赴美留學生減少9%。也有試算指出,若留學生人數持續減少,美國經濟所獲得的貢獻最多可能減少約5,400億日圓。
實際透過 H-1B 僱用人才的企業,包括Amazon、Meta、Microsoft、Google、Apple與JPMorgan,都是美國代表性企業。印度的Tata Consultancy Services與Infosys也名列前茅。對這些企業而言,10萬美元的費用是可以負擔的。真正的問題在於政策傳達的訊息:企業正因為找不到能力相當的替代人選,才聘用這些人才。國家向他們傳達的訊息是「不希望你們來」。如果具備同等能力的美國人足夠,企業早已聘用了他們。
這項政策的最大受益者很可能是中國,這個結果帶有諷刺意味。據稱,美國AI領域的技術人員中,有相當比例來自中國。赴美求學與工作的門檻提高,他們便會返回母國,強化中國的AI產業。前面提到Moonshot AI的躍進,正是人才回流所帶來的成果。從留學生統計來看,主要來源也是印度、中國與韓國,這些學生畢業後在美國就業,長期支撐美國國力。移民與留學生原本就是美國創新的源頭,美國自身正逐漸淡忘這段歷史。大前研一博士認為,這是英語所說「朝自己的腳開槍」政策的典型。
17家信用金庫虧損:利率上升如何傳入企業融資
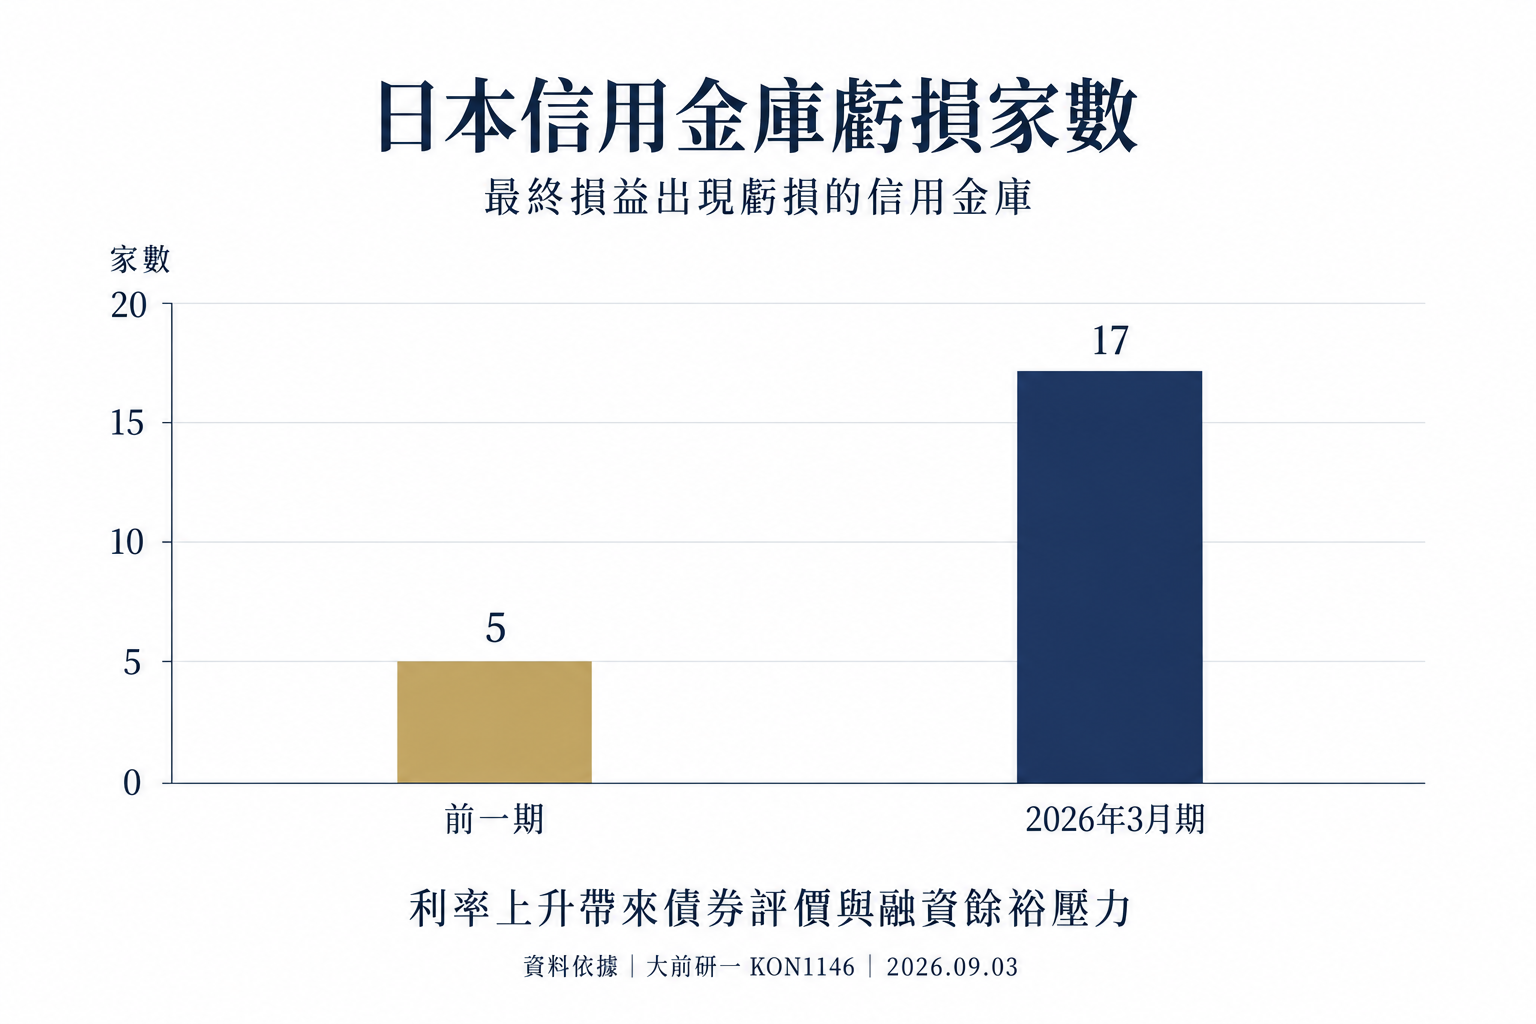
日本全國信用金庫中,有17家在截至2026年3月的會計年度出現最終虧損,較前一期的5家大幅增加。主要原因是利率上升,使超低利率時期買入的國債與地方債價格下跌,出售損失及未實現損失擴大。人口減少已使地方貸款成長乏力,若未實現損失進一步壓縮放款餘裕,也可能影響地方中小企業與微型企業的資金籌措。
大前研一博士表示,日前談到稚內信用金庫的資本支援時,已指出這個問題的本質超出個別信用金庫的經營範圍。低利率時期以安全資產名義累積的債券,在轉向「有利率的世界」時,同時出現未實現損失。這套機制正在日本各地的區域金融機構同步發生。將相同結構放大到截然不同規模的機構,就是日本銀行。持續大量購買曾被視為政策禁忌的國債,使日本銀行持有約占國債流通餘額一半的部位。利率愈高,其未實現損失就會以信用金庫無法相比的規模擴大。
17家信用金庫虧損,在報紙上可能只占一小篇報導。大前研一博士認為,這是利率上升的帳單開始從金融體系末端陸續送達的訊號。日本正受到美國長期利率上升牽動,大前研一博士長年警告的「內爆(implosion)」風險,也開始呈現在財報數字之中:金融體系內部持有的國債,正構成從內部動搖體系的風險。地方企業經營者已來到需要掌握主要往來銀行未實現損失狀況,並考慮建立多元融資管道的階段。而且,企業資本配置也必須因應這些外部金融環境因素靈活調整。
以上文章由大前研一博士撰寫並授權 中信金融管理學院 人財育成中心 翻譯,本中心對以上文章負完全之責任,歡迎轉載,但請註明出處及網址。
後記
對管理者而言,四個案例共同呈現成長資源的相互依存:客戶的資金來源影響需求判讀,人才流動關係到技術能力,金融機構的債券損失也可能壓縮融資空間。AI投資風險需要放回整體經營計畫理解。企業如何評估AI人才布局?主要往來銀行的財務狀況是否已納入融資安排?將這些問題帶回企業資本配置,有助於更早辨認需要調整的投入順序,為公司的成長保留選擇空間。綜合來看,企業資本配置是企業能否穩健成長的核心要素之一。
中信金融管理學院由中國信託金控全額設立,為教育部核准之合法高等教育機構。打破傳統學術框架,導入集團豐沛的金融與商務資源,提供融合直飛海外商戰現場與前瞻視野的 MBA、EMBA 及在職專班學程。為社會菁英人士對接頂級商業人脈、突破管理盲區,在拓展全球商機的同時,精準佈局1年碩士路徑。