作者: 大前研一
授權翻譯:中信金融管理學院 人財育成中心
編譯說明:本文經授權翻譯,並由本中心補充圖表與後記分析。
企業擴張 帶來的新資產與訂單,能否轉化為自己掌握的收益?大前研一從CoreWeave的融資壓力、Terumo與日本塗料的海外事業,談到Paramount整併及Schneider收購PTC。從企業決策角度來看,這些案例共同要求管理者核對成長所依賴的資金、客戶與平台,釐清投入資源之後的經營主導權。
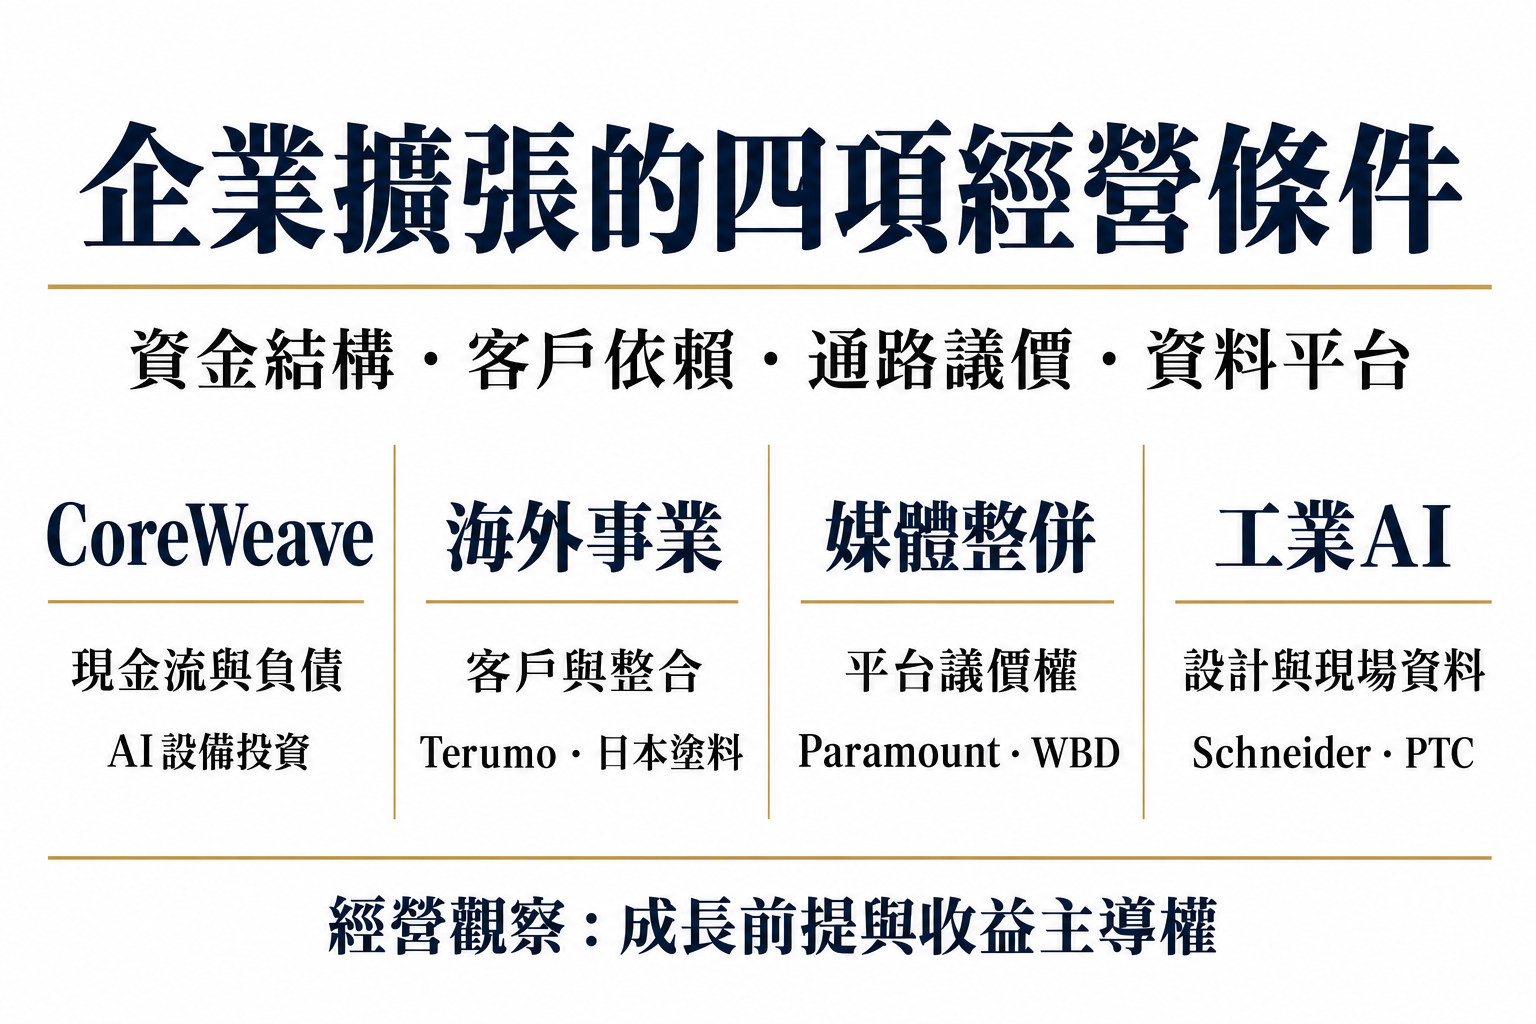
編輯整理:四個主題分別檢視擴張所依賴的資金、客戶、通路與資料。
CoreWeave經營問題引發AI股下跌:成長預期如何通過財務檢驗
美國市場AI相關股票遭到拋售,東京市場的Advantest、Tokyo Electron等半導體相關股票也大幅下跌。這一週的震源,是為AI資料中心提供運算資源的美國CoreWeave所面臨的經營問題。市場廣泛出現一項質疑:該公司的負債已達市值的數倍。過去持續發表樂觀看法的 NVIDIA 執行長黃仁勳,其對外發言也開始流露審慎語氣,進一步提高市場警覺。
AI投資的結構性風險,先前已有多次討論。資料中心建設需要巨額前期投資,其中很大一部分依靠借款或公司債支應。如同9月曾討論的情況,美國投資級公司債發行額預計在2026年膨脹至約306兆日圓,創下歷史新高,主要資金用途就是AI投資。以GPU作為擔保借款,再用借款增購GPU,這種循環會在需求成長低於預期時開始反向運轉。CoreWeave正是這套結構中風險最突出的部分,市場先前認為某個環節終將承受壓力,這場調整可能比預期更早浮現。
目前就將這次下跌解讀為「AI的終結」,言之過早。2000年網路泡沫破裂,清除了電信與網路企業的過度投資,網際網路在之後20年間改變了世界。這次需要檢驗的重點,是個別企業財務的持續性,AI的未來發展應另行評估。對日本投資人與企業而言,有兩項實務教訓。第一,僅憑AI相關標籤就給予一致評價的局面已經結束,市場已進入依現金流與負債結構篩選企業的階段。第二,日本半導體製造設備等相關產業的業績,已形成直接連動美國AI設備投資增減的結構,需要為訂單的「空窗期」做好準備。新的一週開始後,市場動向需要持續審慎觀察。
Terumo預估損失975億日圓、日本塗料收購2160億日圓事業:海外擴張的客戶與整合條件
醫療器材大廠Terumo於10月8日宣布,因與美國主要交易對象解除契約,預計在2027年3月期合併財報認列約975億日圓損失。Terumo自2021年起與美國CSL Plasma合作,開發並供應採集藥品原料血漿的設備。CSL Plasma決定在部分據點改用其他公司的產品,雙方因此同意解除供應契約,日本塗料控股則宣布,將以約2,160億日圓,收購荷蘭塗料大廠AkzoNobel在東南亞與大洋洲的建築塗料事業。日本塗料今年曾數度提出收購 AkzoNobel 的提案,均遭拒絕,最後透過縮小目標區域的事業收購達成協議。
Terumo事件是優良企業也可能遇到的「單一客戶依賴」典型案例。該公司在導管治療用導引線等產品具有高度獲利能力,這次損失應不致動搖經營。然而,其血漿採集事業當初是以美國一家大型企業為主要客戶,計畫將產品全面導入該企業旗下的採集中心。換言之,這是一項高度依賴單一客戶的市場進入策略。客戶採購方針改變的瞬間,整個事業原本的經營基礎就可能瞬間瓦解。新事業透過深度切入大客戶來加快起步,卻也必須同時承擔這項風險。簽約時如何妥善設計解約條款,以及開拓第二、第三個客戶的時機,正是這類合作模式的存續關鍵。
日本塗料的行動則提供積極擴張的案例。整家公司收購案遭到拒絕後,公司仍持續尋找機會,將對象縮小為賣方願意出售的區域事業,促成協議。東南亞原本就是日本塗料根基深厚的市場,納入AkzoNobel的銷售網絡與品牌,可以進一步加深布局。唯一需要討論的是業務重疊。在自身強勢市場收購競爭品牌,1加1能否形成2的效果,或者最後變成彼此侵蝕市占率,未來數年將考驗整合能力。收購策略可以透過事業分割出售,取得實質成果,也就是carve-out。大前研一博士認為,這個案例呈現了保留多種併購選項的價值。
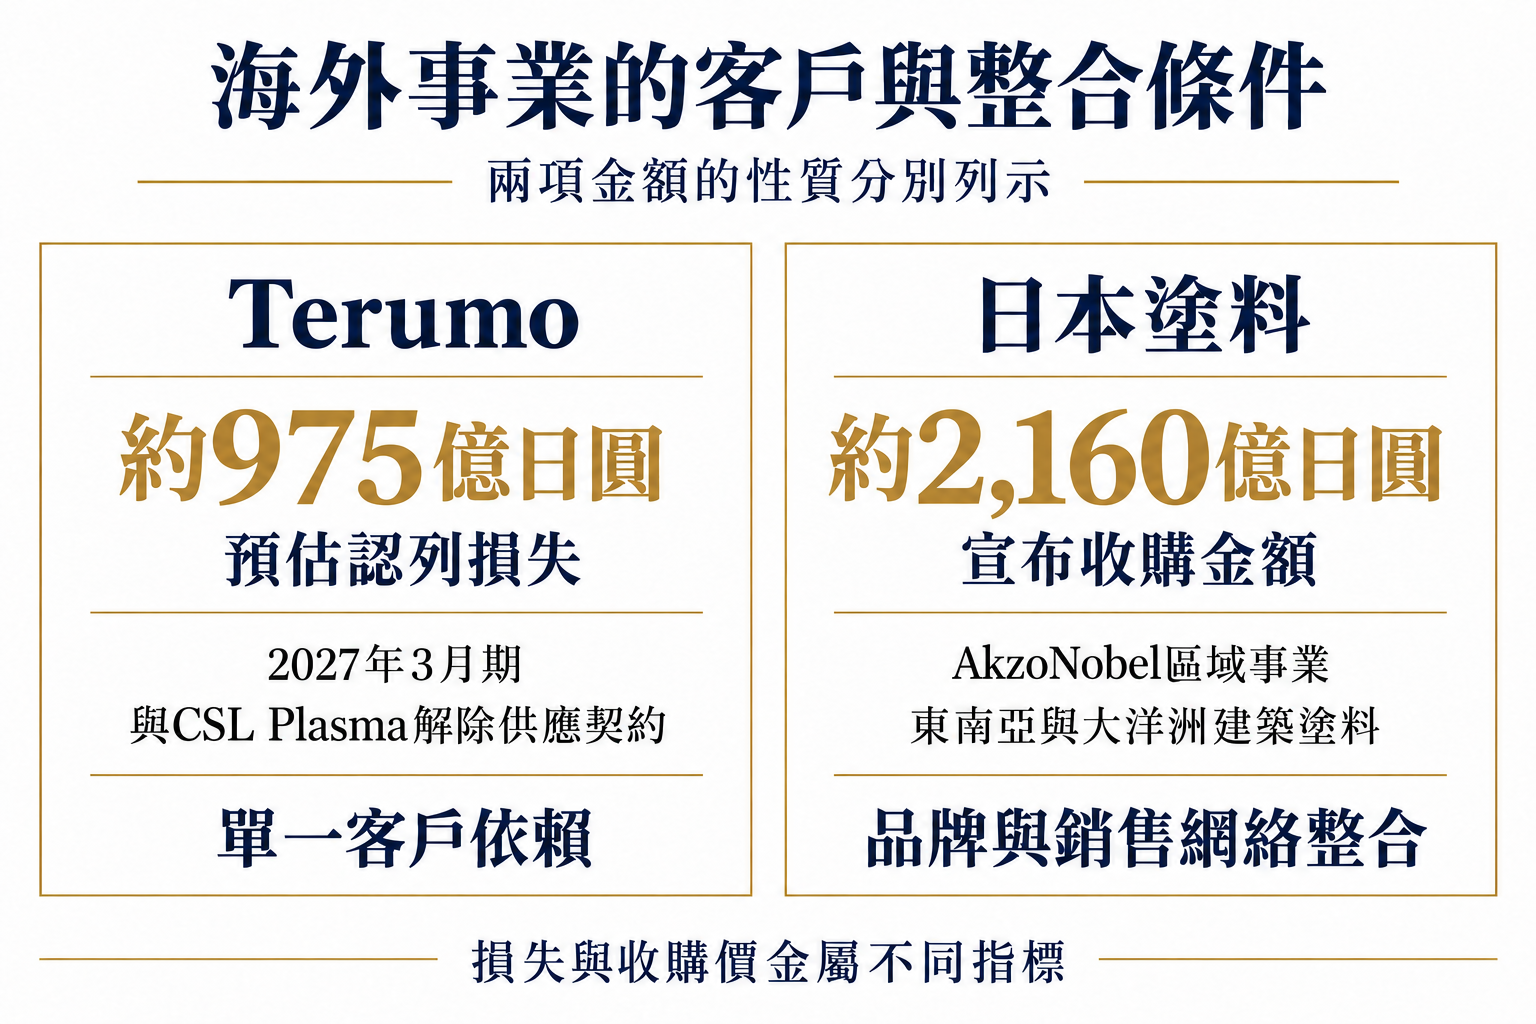
Terumo為預估損失,日本塗料為宣布收購金額;兩項金額採分欄說明。
Paramount以17兆日圓完成WBD收購:平台集中如何改變內容業議價權
美國Paramount Skydance於10月6日宣布,已完成收購Warner Bros. Discovery,簡稱 WBD ,收購金額約17兆日圓。這項交易曾與Netflix展開競購,各國主管機關針對是否違反反壟斷法進行審查,相關訴訟也延續多時。交易完成後,一家旗下涵蓋好萊塢電影製片廠、影音串流服務與電視台的大型綜合媒體企業正式形成。董事長由Oracle創辦人Larry Ellison之子David Ellison擔任,Ellison家族也提供資金支持。
這次整併使美國娛樂產業逐漸呈現三強格局,由Disney、Netflix及新生的Paramount Skydance主導。承載好萊塢百年歷史的Paramount與Warner兩大製片廠,進入同一個企業集團,這是10年前難以想像的重組。背後的力量,是串流時代內容投資的規模邏輯。要維持具備全球競爭力的串流服務,每年需要數兆日圓規模的製作投資,中型製片廠獨力生存的道路幾乎已經封閉。
有兩點值得關注。第一,這項交易如何跨越監管障礙。部分報導指出,這種規模的水平整合獲准,背景包括現任政府與Ellison家族的緊密關係,再次顯示美國媒體監管與政治之間的關聯。第二,是對日本的影響。WBD擁有HBO的招牌作品及大型電影系列,與Paramount結合後,在串流、院線與電視等所有通路都具備龐大內容供應能力。對日本內容產業而言,串流平台的寡占化,代表買方的談判能力進一步增強。擁有動畫或影音智慧財產的日本企業,需要比以往更有意識地規劃策略,分散對特定平台的依賴。
Schneider擬以3兆5600億日圓收購PTC:工業AI競爭走向資料平台
法國電機大廠Schneider Electric於10月5日宣布,將以約3兆5,600億日圓收購美國工業軟體大廠PTC。公司將以每股205美元現金收購PTC股票,目標在明年7至9月完成交易。Schneider計畫藉此串接產品從設計、製造、運轉到維護的資料,強化運用 AI 提升工廠生產效率與設備營運效能的服務能力。
這項收購應放在「誰掌握工業AI平台」的脈絡中理解。PTC是電腦輔助設計CAD與產品生命週期管理PLM領域的老牌企業,掌握製造業的設計資料。Schneider在配電、控制設備與能源管理領域具有全球重要地位,掌握工廠現場資料。設計資訊與運轉資訊連接後,可將AI預測性維護、生產最佳化及數位分身整合實現。德國Siemens在這個領域已經領先,Schneider正以約3.5兆日圓現金正面投入競爭。這項收購象徵AI熱潮的主要競爭範圍,正從聊天機器人擴展至「實體世界的最佳化」。
這對日本企業具有重大啟示。日本擁有以Omron為代表、在工廠自動化設備領域具備世界競爭力的企業。在涵蓋軟體與資料基礎設施的平台規模上,與歐美企業的差距持續擴大。Schneider過去的事業組合與Omron相近,經過約20年累積大型軟體收購,已轉變為截然不同的企業。單一設備的品質優勢,需要與收益主導權分開評估,掌握資料的一方正取得收益主導權。日本整體製造業在工具機、機器人及感測器領域具有優勢,如今都面臨回應這項結構變化的要求。企業需要作出建立規模的策略判斷,包括國內資料基礎設施合作,以及大膽收購軟體企業等選項。
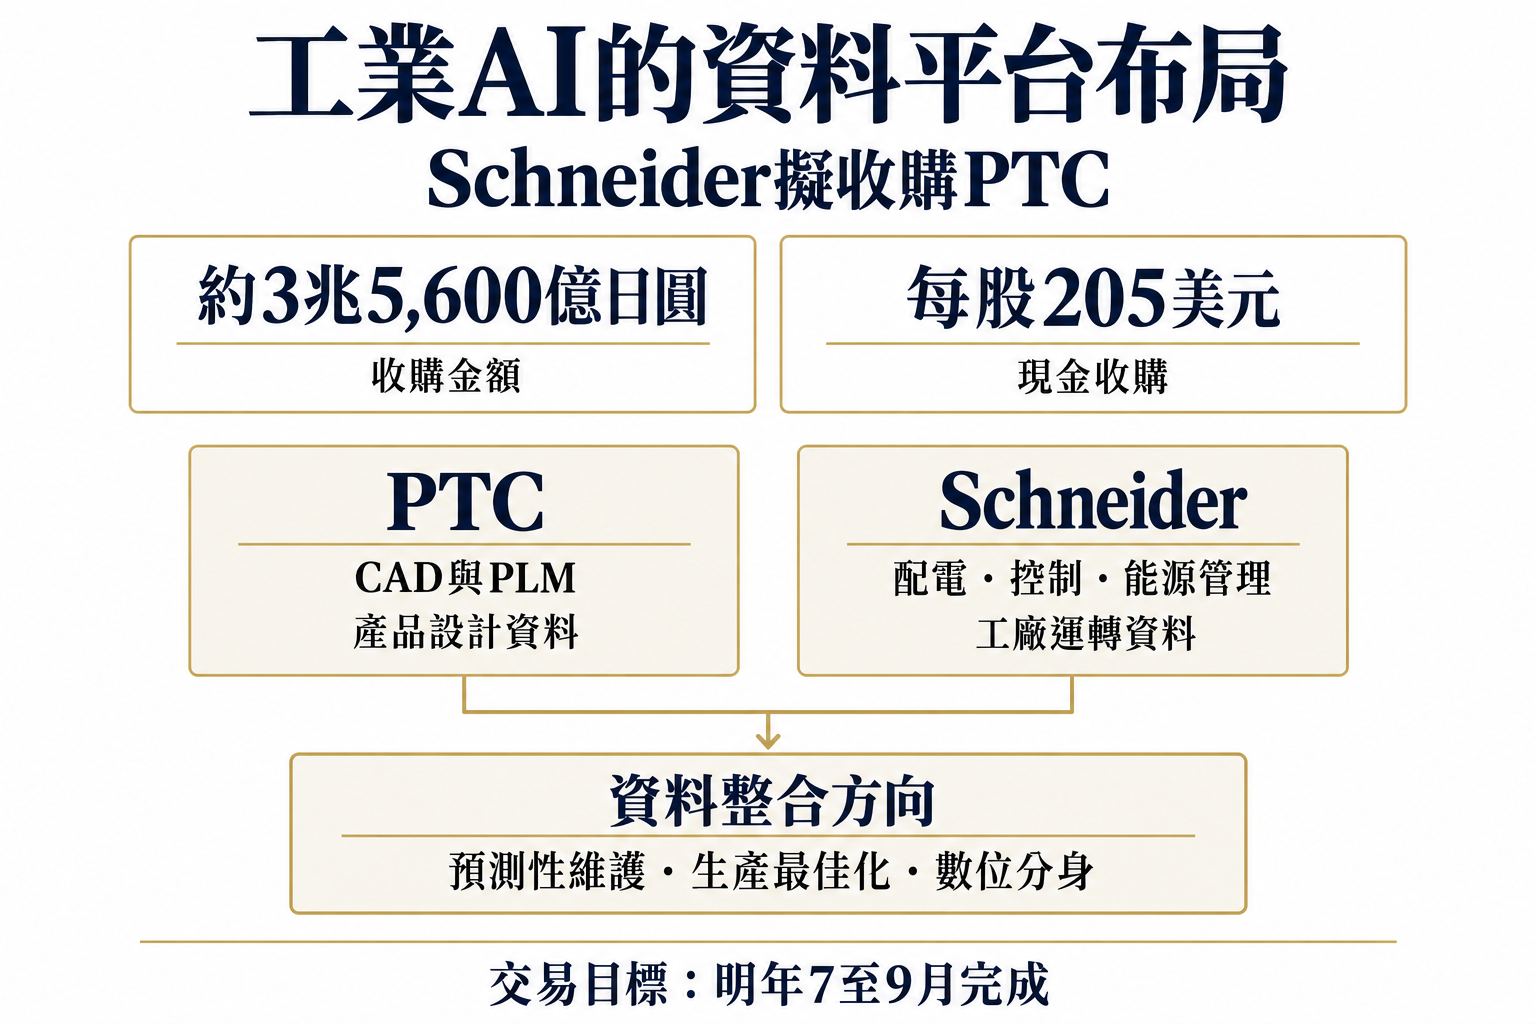
收購金額及資料整合方向依原文;交易目標為明年7至9月完成。
以上文章由大前研一博士撰寫並授權 中信金融管理學院 人財育成中心 翻譯,本中心對以上文章負完全之責任,歡迎轉載,但請註明出處及網址。
後記
對管理者而言,擴張計畫的檢驗應涵蓋資金來源、交易關係與資料能力。借款支撐的設備成長、大客戶帶動的新事業、平台整併形成的買方力量,都可能讓收益繫於企業難以單獨控制的條件。只看市場成長或收購規模,容易漏掉現金流承受度、解約條款與整合成本。公司能承受多長的訂單空窗?第二個客戶何時形成?新收購的品牌與既有通路如何分工?設計及運轉資料由誰掌握?把這些條件放進投資審議,有助於團隊在擴張之前辨認依賴,為經營保留調整空間。
中信金融管理學院由中國信託金控全額設立,為教育部核准之合法高等教育機構。打破傳統學術框架,導入集團豐沛的金融與商務資源,提供融合直飛海外商戰現場與前瞻視野的 MBA、EMBA 及在職專班學程。為社會菁英人士對接頂級商業人脈、突破管理盲區,在拓展全球商機的同時,精準佈局1年碩士路徑。