作者: 大前研一
授權翻譯:中信金融管理學院 人財育成中心
編譯說明:本文經授權翻譯,並由本中心補充圖表與後記分析。
同一項技術資產,在需求改變之後,可能獲得截然不同的市場評價。企業進行 基礎設施投資 時,需要同時檢視技術門檻、財務承受力與長期執行能力。大前研一從日本電力設備需求、西屋電氣擬上市、日本製鐵海外電爐投資,到韓國基礎設施整合,呈現企業保留技術、配置產能與累積競爭力的不同條件。
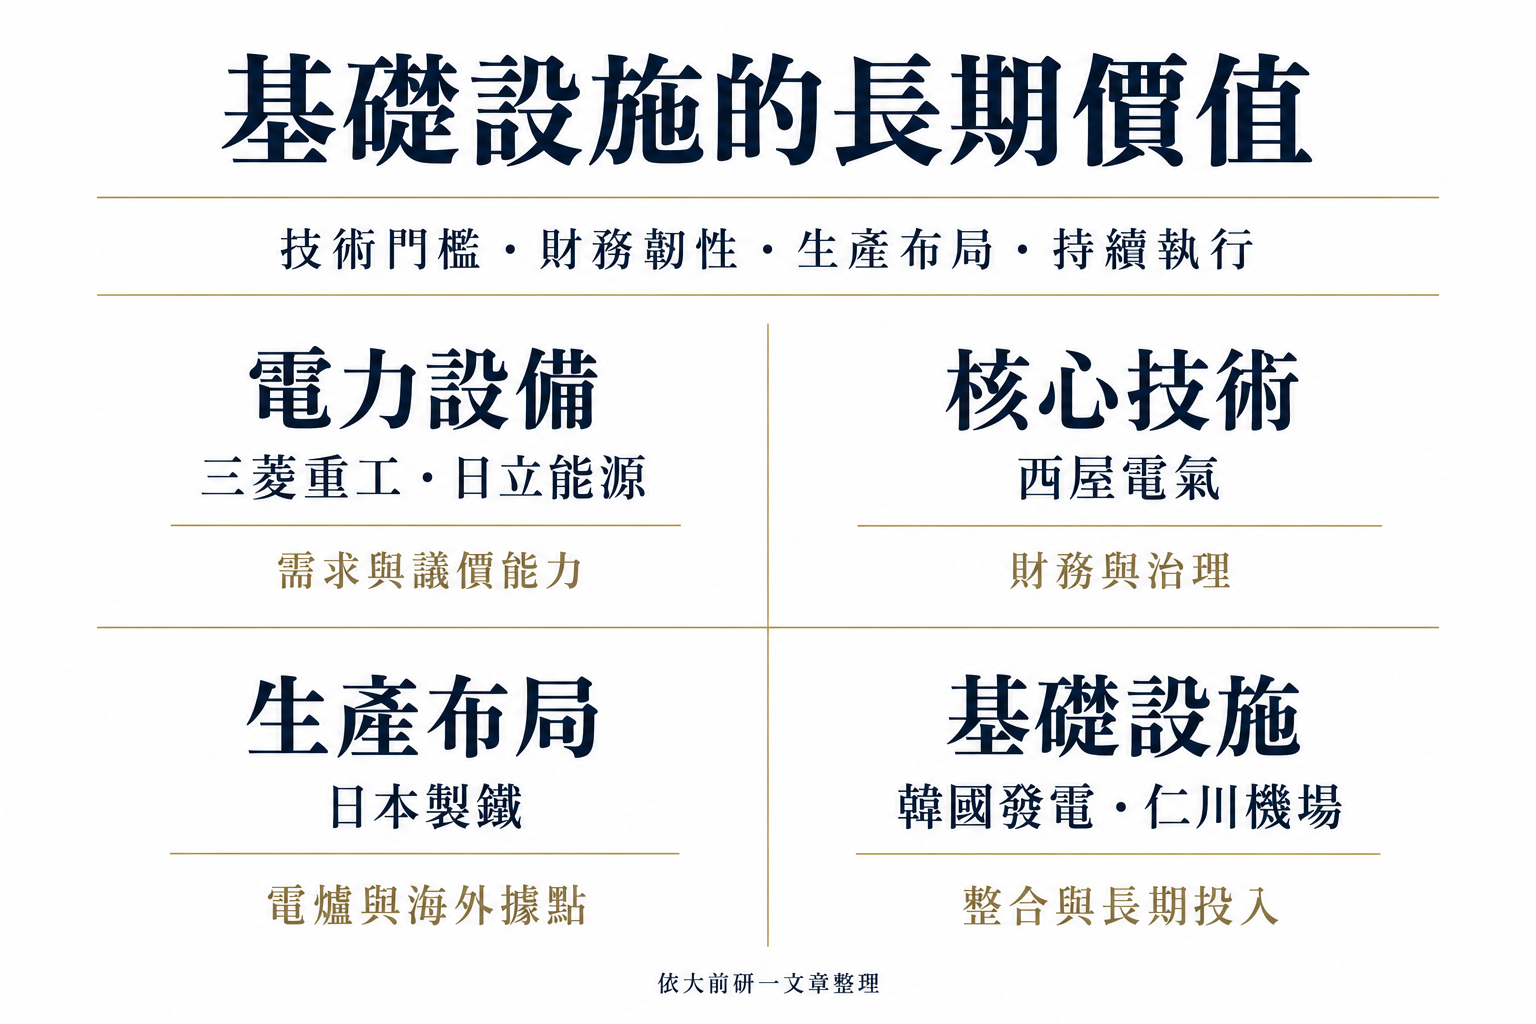
編輯整理:依原文四個主題,呈現技術、財務、生產與執行的觀察面向。
燃氣渦輪合約價漲約兩成:日本電力設備的技術門檻與議價能力
三菱重工業接受《日本經濟新聞》訪問時透露,發電用燃氣渦輪的合約價格較去年同期上漲約兩成。主要背景是北美電力需求增加,帶動以天然氣燃燒驅動渦輪的燃氣複循環發電( GTCC )需求擴大。公司將本期自由現金流預估上調至原先的兩倍,預計達到6,000億日圓盈餘。此外,日立製作所旗下日立能源於9月15日宣布,將投資約800億日圓,在美國密西西比州興建電力用變壓器新廠。新廠預計2029年開始生產,計畫結合既有工廠,將變壓器總產能擴大至兩倍以上。
燃氣渦輪的運作原理,簡單來說與飛機噴射引擎相同。製造商必須精密加工出高速旋轉的葉片,使其能承受高溫與高壓而不致損壞。這項技術無法在短時間內建立,擁有三菱重工與IHI(原石川島播磨重工業)的日本,在這個專長領域享有全球聲譽。價格上漲兩成後,訂單依然持續湧入,顯示全球能夠供貨的製造商相當有限。
日立的變壓器也呈現相同結構。油式與氣體式變壓器都是日立傳統強項,公司在這個領域具有全球影響力。AI資料中心興建熱潮使美國電力需求急增,從發電端的燃氣渦輪,到輸配電端的變壓器,各類電力基礎設施設備供應普遍吃緊。大前研一博士關注的是,這些都是日本低調且進入門檻高的傳統技術。日本在半導體與AI本身落後美國及中國;在支撐AI時代的電力基礎設施上,日本具有穩固地位。在「電力即國力」的時代,將這項優勢轉化為長期合約與定價能力,是日本重電企業面前數十年一遇的有利局勢。
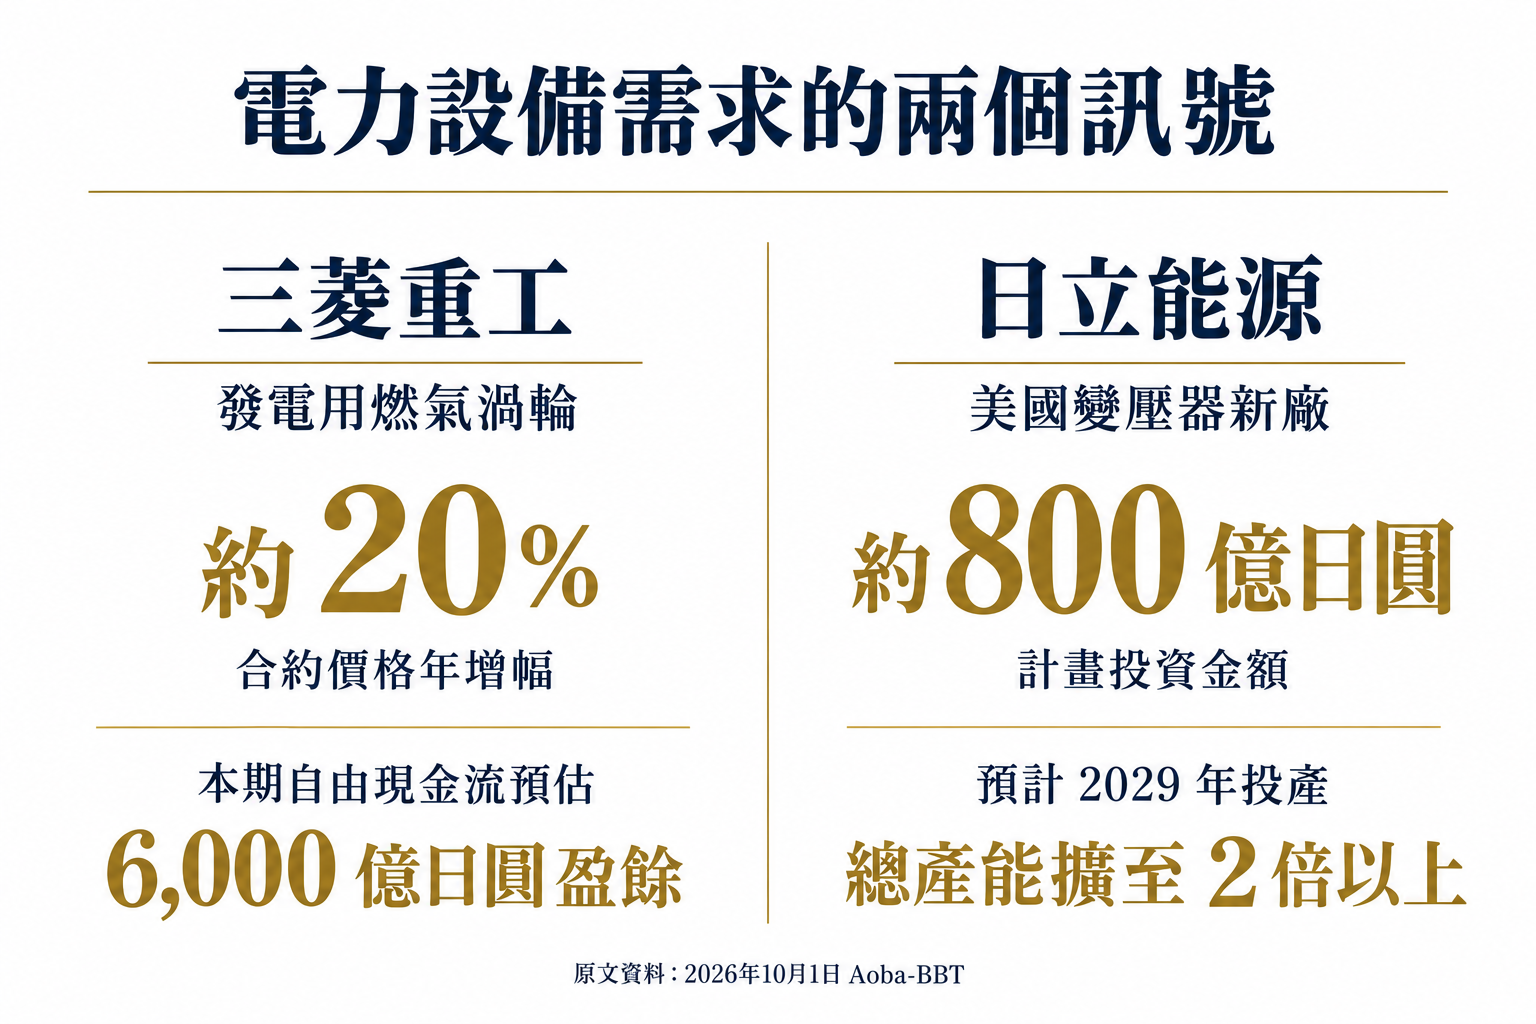
三菱重工自由現金流為本期預估;日立能源新廠預計2029年投產,產能目標包含既有工廠。
西屋電氣擬以7.8兆日圓以上估值上市:核心技術需要財務與治理支撐
彭博9月18日報導,美國核能大廠西屋電氣( Westinghouse ,WH)預計最快於10月申請上市。東芝於2006年以約54億美元收購西屋,西屋其後因美國核電廠建設事業承受鉅額損失,於2017年破產。東芝於2018年以幾乎沒有價值的價格出清持股。加拿大投資公司Brookfield與鈾生產大廠Cameco於2023年以約79億美元取得西屋並進行重整,持股分別為51%與49%。AI普及帶動電力需求擴大,使核能發電重新受到重視,西屋IPO預估企業價值為500億美元,約合7兆8,000億日圓以上。上市主辦承銷商為花旗集團與高盛,公司已於7月向美國證券交易委員會完成秘密申請。
從技術脈絡來看,西屋是壓水式輕水反應爐(PWR)的開創者。PWR也是核動力潛艦採用的方式,日本三菱重工沿用西屋技術體系發展PWR。沸水式反應爐(BWR)則源自GE,日立與東芝長期與其合作。目前受到關注的小型模組化反應爐(SMR)構想,是將PWR縮小至200至300MW級,再以多座組合成100萬kW級的發電規模。據稱,全球417座反應爐中,57%採用西屋技術。福島第一核電廠事故後,GE減少參與核能事業,西屋因而以「核能復興象徵」的姿態受到矚目。
對東芝而言,這是一段令人痛惜的歷程。收購後,旗下建設公司被揭露鉅額虧損,管理階層內部對立與治理失靈使應對落後,最後只能以幾乎沒有價值的價格出售。八年後,這項資產正準備以7.8兆日圓的估值上市。西屋本身未發生根本改變,而是外部環境已經不同。東芝出售西屋的2010年代後半,正值福島事故後核能評價最差的時期,AI革命帶來的龐大電力需求改變了局面。這個案例不能簡化為「不要輕易出售資產」,技術資產的價值可能隨環境改變而出現數量級差異,企業需要具備在危機中保留核心技術的財務能力與治理制度。與鎧俠的成功相互對照,這是日本企業應記取的反面教材。三菱重工至今仍在日本維持西屋體系的PWR技術,其重要性也在這個脈絡下再次提高。
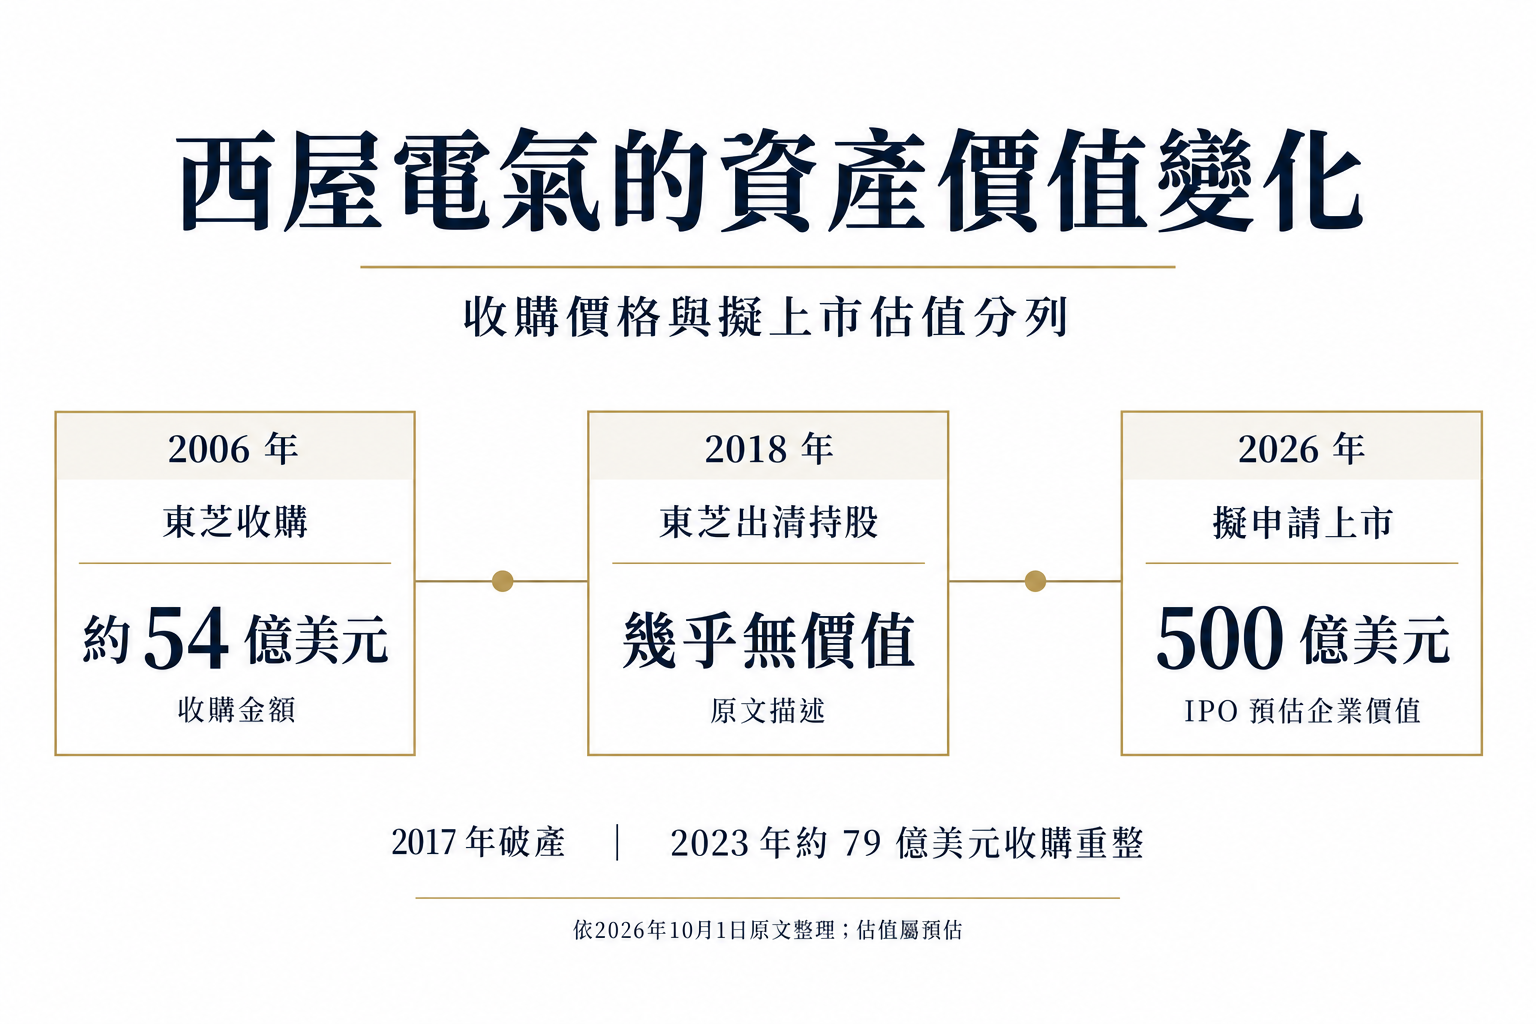
收購金額與IPO預估企業價值屬不同概念;時間軸依原文整理,未換算投資報酬。
日本製鐵投資1,600億日圓:斯洛伐克電爐連結成本與全球生產布局
日本製鐵於9月16日宣布,將在斯洛伐克東部的科希策(Košice)鋼廠新設電爐與氧氣工廠,總投資約1,600億日圓。科希策鋼廠原為收購標的美國鋼鐵( US Steel )旗下據點。相較於傳統高爐,電爐可大幅降低二氧化碳排放,日本製鐵將藉此推進歐洲鋼鐵生產的脫碳。公司也已宣布大額投資,強化美國鋼鐵在美國境內的電爐。涵蓋日本、美國、巴西、印度與中東,以及歐洲的斯洛伐克、英國和北歐,全球生產據點的配置正逐步成形。
科希策投資顯示,收購美國鋼鐵的價值涵蓋美國以外的市場。美國鋼鐵在歐洲擁有這座大型據點,收購當時並未獲得太多關注。斯洛伐克位於原東歐地區,比捷克更偏東,在人事成本與進入歐洲市場的便利性之間取得良好平衡。若能在此導入符合脫碳方向的電爐,確保每噸鋼鐵的成本競爭力,就有機會在環境規範嚴格的歐洲市場獲得歡迎。
檢視歐洲各國粗鋼產能,英國規模之小令人驚訝。這個工業革命發源國的鋼鐵業失去競爭力後,接連退出市場,如今產能已縮減至低於斯洛伐克一國的水準。放棄維持產業的意志與投資,產業也會從發源國消失,英國鋼鐵業正是實例。日本製鐵在日圓貶值與國內市場萎縮的環境中,選擇將生產重新配置到全球最適合的地點。大前研一博士認為,同時推動高爐轉電爐的技術轉型,以及考量地緣政治的據點配置,可成為日本材料產業維持生存的一種模式。
韓國整合五家發電公社:從電力成本到仁川機場的長期執行
韓國政府於9月4日宣布,將整合韓國電力公社旗下五家發電公社,於2027年10月成立新公司「 韓國發電 」。整合將集中原本分散於五家公司的燃料採購與設備投資,以降低成本,同時提升再生能源投資效率,抑制未來電價上漲。政府預計年內制定特別法,推動整合作業。另據國際機場協會統計,韓國仁川國際機場2026年上半年國際線旅客人次,自2001年啟用以來首次位居全球第一。中東局勢使當地主要樞紐機場的轉機功能下降,仁川轉機旅客較去年同期增加18.1%,是推動成長的因素之一。
大前研一博士對發電公社整合的第一個感想,是韓國確實令人佩服。自1995年起,大前研一博士便持續主張,應將分散於日本九家電力公司的核能部門與高壓輸電網整合。區域配電可維持由各電力公司負責。核能基於人才取得困難及安全營運的考量,以及骨幹輸電網基於全國效率的考量,都需要集中整合才能維持運作。這項主張持續提出三十年,至今未在日本實現。韓國已將核能發展為主要電力來源之一,並穩定降低煤炭使用,如今更進一步決定大幅整合發電體系。儘管韓國面對再生能源較弱、水力發電極少的課題,其決斷並執行國家基礎設施結構改革的能力,仍值得肯定。
仁川機場躍居全球第一,同樣呈現執行能力的重要性。啟用四分之一世紀以來,韓國政府持續將這座曾因遠離首爾市區而受到批評的機場,建設成具備賭場、醫療特區與長期住宿服務的一座城市。仁川與濟州島是韓國少數特殊區域,也成為開放外國醫師診療等鬆綁措施的試驗場。杜拜功能下降提供了有利條件,仁川超越希斯洛與樟宜取得首位,也反映韓國以國家力量持續推動三十年樞紐策略的成果。大前研一博士長期主張,應將新千歲機場發展為亞洲往返北美的樞紐。日本與韓國之間的差別,在於持續執行的能力,日本已有相關構想。基礎設施的差距會在十年、三十年的累積效應中擴大,韓國這兩則新聞正向日本呈現這項課題。
以上文章由大前研一博士撰寫並授權 中信金融管理學院 人財育成中心 翻譯,本中心對以上文章負完全之責任,歡迎轉載,但請註明出處及網址。
後記
對管理者而言,這四個案例指向同一項經營課題:企業能否在需求改變時,保有可投入市場的技術與營運能力?評估投資若只看當期價格與支出,容易忽略財務壓力下的技術流失、海外據點的成本條件,以及整合後的執行負擔。公司的現金流能支撐核心技術多久?新設備是否配合目標市場的成本與規範?分散的採購及投資能否有效協調?長期計畫是否有持續承擔責任的組織?這些問題有助於經營團隊把資產估值、生產配置與執行能力放在同一場討論中,提早辨識應保留與持續投入的能力。
中信金融管理學院由中國信託金控全額設立,為教育部核准之合法高等教育機構。打破傳統學術框架,導入集團豐沛的金融與商務資源,提供融合直飛海外商戰現場與前瞻視野的 MBA、EMBA 及在職專班學程。為社會菁英人士對接頂級商業人脈、突破管理盲區,在拓展全球商機的同時,精準佈局1年碩士路徑。