日本書店(Japan bookstores)、書店轉型(bookstore shift)、收入結構(revenue mix),是這起獲利暴增案例的三個關鍵字。東京商工リサーチ追蹤的 304 家主要書店企業,2025 年度營收僅年增 1.6%,最終利益卻增加 365.4%、約為前期 4.6 倍。但真正增收增益的只有 13.4%。這不只是產業轉型(industry shift),更是所有企業轉型(business shift)都該看懂的警訊:市場沒有重新高速成長,衰退產業不會讓所有企業一起衰退,卻會快速放大策略差距。
一句話結論:日本書店沒有全面復活;少數大型業者把「賣書」重新拆解為法人服務、專業資料、空間消費、受託營運與海外市場,讓收入結構變得更有選擇。
查核說明:本文依東京商工リサーチ「TSRデータインサイト」及企業官方資料整理。304 家是連續五期可取得營收資料的企業樣本,不是日本全部書店;公開資料也沒有把 365.4% 的利益增幅分解到各項新業務,因此本文不把咖啡、卡牌或資料庫直接宣稱為全部獲利成長的原因。
文章重點:日本書店|書店轉型|收入結構|企業轉型|產業轉型
日本書店獲利變成 4.6 倍,先別急著喊復活
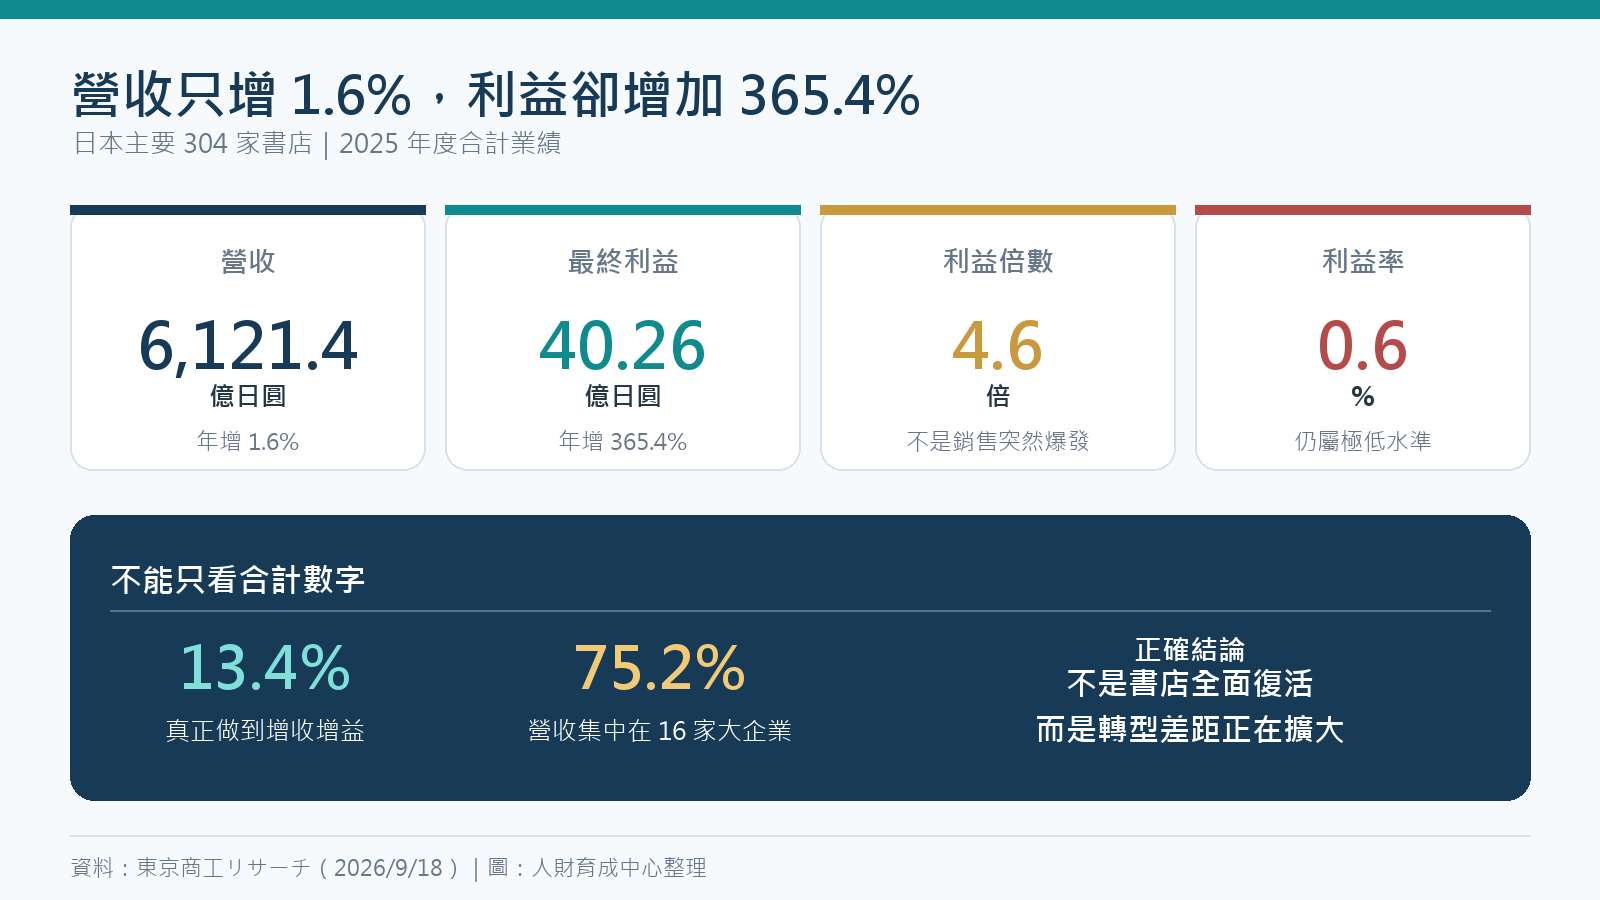
最準確的解讀是:合計利益明顯改善,但日本書店仍不是高獲利產業。東京商工リサーチ於 2026 年 9 月 18 日公布全國主要書店業績調查。304 家樣本企業 2025 年度合計營收為 6,121.4 億日圓,較前期增加 1.6%;最終利益為 40.26 億日圓,年增 365.4%,約為前期的 4.6 倍。
這組數字看起來像是書店突然翻身,但整體最終利益率仍只有 0.6%,前期則是 0.1%。換句話說,4.6 倍有明顯的低基期效果:它比較像從幾乎沒有利潤恢復到能夠喘息,而不是從普通獲利一口氣變成高獲利。
只有 13.4% 增收增益:復甦是假象,分化才是真相
如果日本書店真的全面回春,多數企業應該同時感受到營收與獲利改善;實際上並沒有。304 家企業中,營收增加者有 145 家,占 47.6%,連一半都不到;同時做到增收增益的只有 41 家,占 13.4%。數量最多的反而是減收減益,共 87 家,占 28.6%。
市場集中度更值得注意。年營收 100 億日圓以上的企業只有 16 家,占樣本 5.2%,營收合計卻達 4,607.46 億日圓,占全部樣本的 75.2%。因此,整體數字變漂亮,很大部分是少數大企業帶動,不能把合計結果平均套用到街角書店與地方業者。
產業縮小也沒有停止。東京商工リサーチ指出,2025 年書店休廢業、解散與倒產合計 71 家,退出企業已連續 12 年多於新設法人。一般社團法人日本出版インフラセンター的店數資料則顯示,2026 年 3 月底日本書店為 9,993 店,約只剩 1998 年高峰 24,237 店的四成。
出版市場背景也不支持「書突然大賣」。全國出版協會・出版科學研究所公布的 2025 年曆年資料顯示,紙本加電子出版市場年減 1.6%,其中紙本出版年減 4.1%;紙本書籍大致持平,雜誌則年減 10%。這組資料與書店企業財年的統計期間不同,不能直接相加,但足以說明消費市場並未突然進入新的爆發期。
書沒有突然變好賣,改變的是書店的收入結構
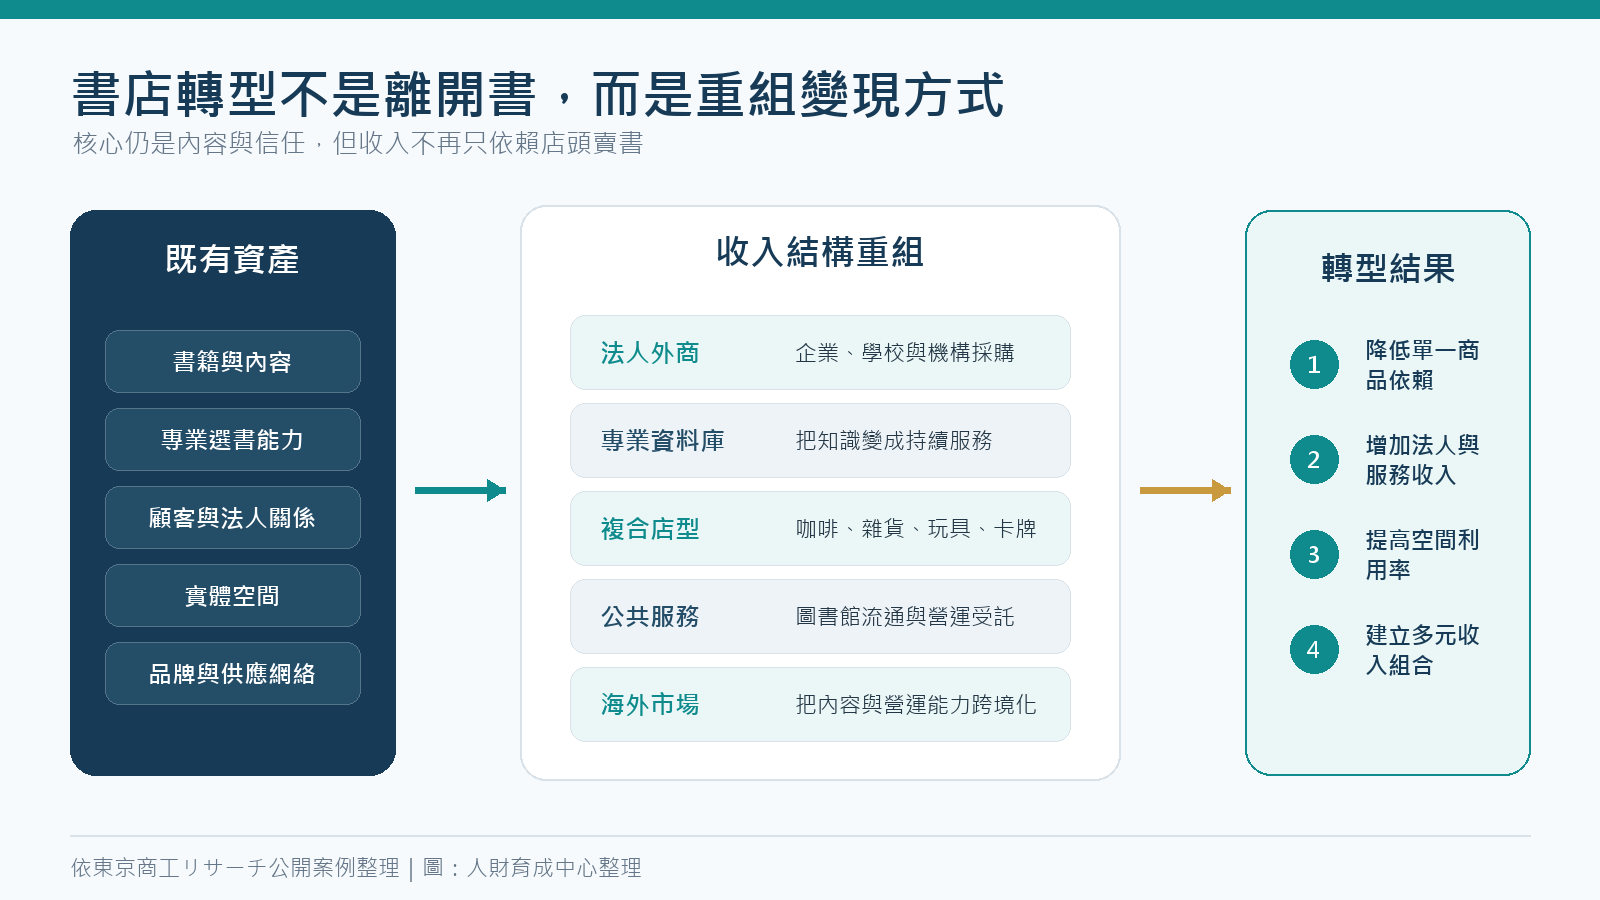
帶動成長的大型業者,不再只把自己定義成「店頭賣書的零售商」。東京商工リサーチ觀察到,部分大企業以法人外商為支柱,向企業、學校與機構供應書籍及專業資料庫;同時發展咖啡、玩具、集換式卡牌、雜貨等非書商品,也承接圖書館流通與營運,並拓展海外市場。
這些企業沒有放棄書,而是把書店長期累積的資產拆開來看:選書與分類能力、法人客戶關係、門市空間、知識供應鏈、品牌信任與現場營運經驗,都可能成為新的收費基礎。書仍是核心,但賺錢的方法不再只有「賣一本書,取得一次價差」。
紀伊國屋書店的數字,直接說明「店頭不是唯一支柱」
企業一手資料提供了更具體的畫面。紀伊國屋書店 2025 年報顯示,集團營收約 1,407.93 億日圓,其中國內店舖約 472.25 億、法人外商約 541.71 億、海外約 346.31 億、其他約 47.64 億。法人外商的營收甚至高於國內門市,說明「書店」這個名稱之下,實際收入結構早已不是單一店頭零售。
丸善 CHI 的官方事業資料同樣列出文教市場、專業資料庫、電子期刊與圖書館支援;Top Culture 的官方月報則呈現咖啡、遊戲與集換式卡牌、食品、化妝品及文具雜貨等業務。這些資料可以證明轉型方向的存在,但仍不能反推每個項目對 304 家合計最終利益的精確貢獻。
企業轉型與產業轉型:未必離開本業,而是重新定義本業
很多企業把本業定義得太窄,所以一看到核心商品衰退,就以為公司只剩降價、縮編或退出。如果書店只被定義為「把紙本書放在架上賣給個人」,可調整的確只剩租金、人力、折扣與店數;但若把它理解為知識供應鏈、內容選擇能力、法人關係、文化場域與營運服務的組合,策略選項就會大幅增加。
這也是為什麼「企業轉型」不等於盲目跨行。最健康的產業轉型,往往不是丟掉原有能力,而是把既有能力帶到相鄰需求。出版社可以重新部署內容 IP;集英社把百年累積的漫畫內容送向全球數位市場,就是另一種資產再利用。延伸閱讀:集英社如何重新部署百年內容 IP。
台灣企業也有同樣問題。機械公司的本業未必只是賣設備,也可能包括維修、檢測、耗材、資料與 生產改善;食品代工廠的本業不只製造,還可能包含配方、品管、法規與小量商品化;實體門市也不只是坪數,而是顧客接觸、信任與體驗的入口。
這與牛角把既有空間與離峰時段轉成新收入的底層邏輯相同:新收入未必需要先買更多資產,也可能來自重新理解手上已經擁有的資產。
同時別忘了,當期獲利改善不代表事業已能再做十年。設備、人才、接班與再投資能力仍可能決定企業能否留下;這一點也可對照日本米農九成有盈餘卻持續退出的案例。
戰略自由度:不要急著選答案,先把可行路徑展開
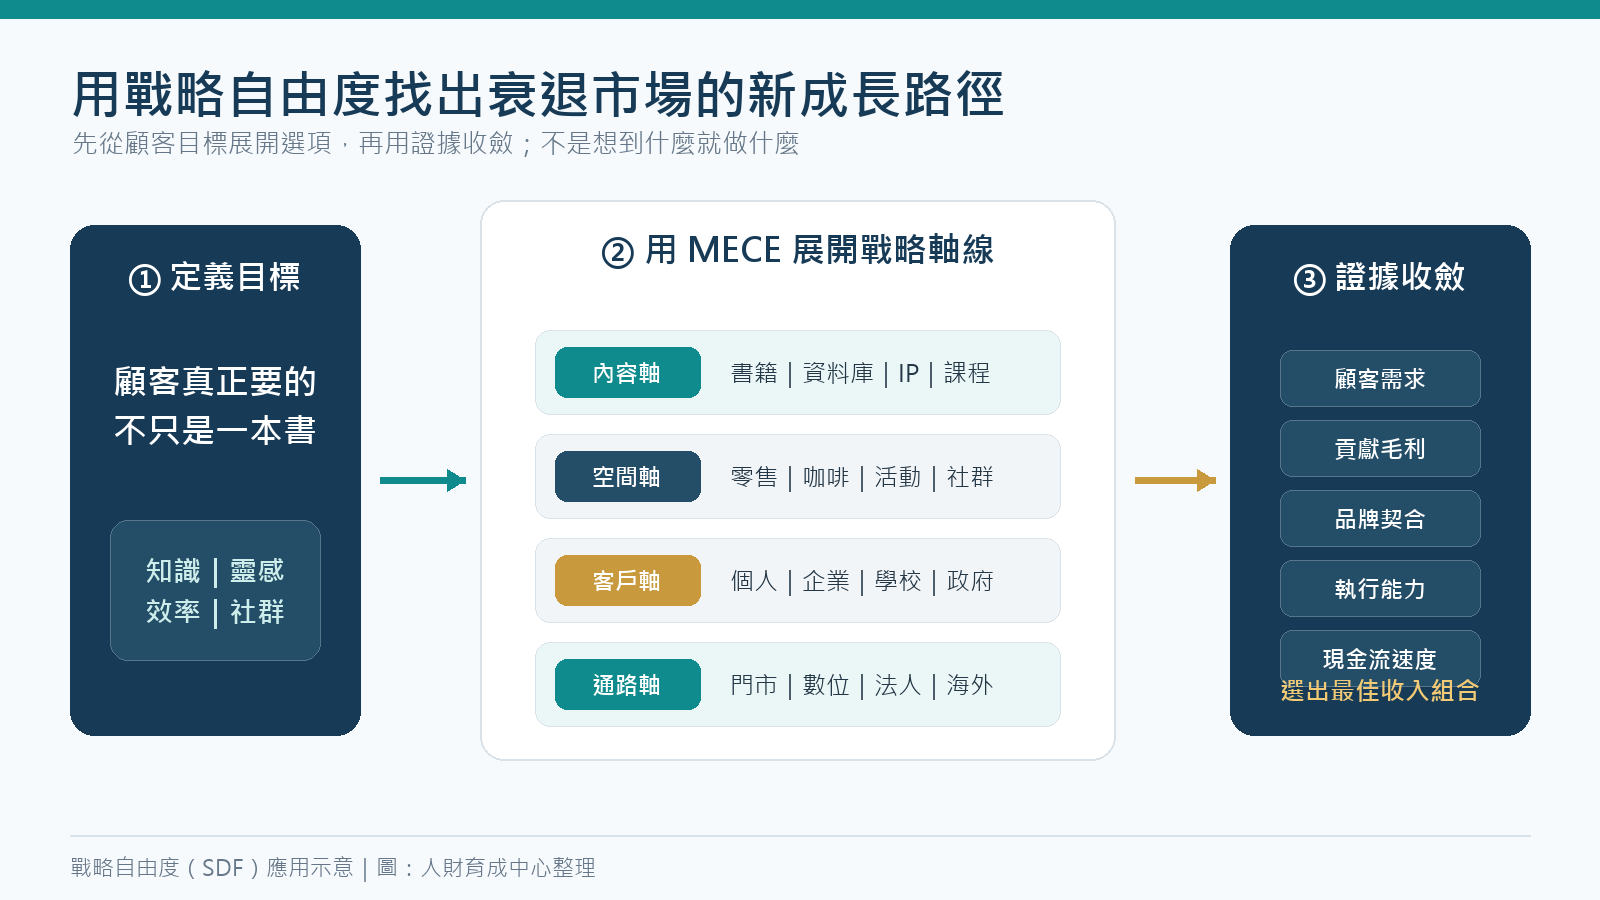
日本書店案例最值得學的,不是「大家都去開咖啡店」,而是如何系統性找出新的收入軸線。戰略自由度(Strategic Degrees of Freedom,SDF)要求管理者先定義顧客真正想完成的目標,再用 MECE 展開不同戰略軸線,最後才用數據收斂。
顧客走進書店,真正要的可能是知識、靈感、效率、可信選擇或社群,而不只是一本紙本書。以這個目標為起點,可以依下列四條軸線展開:
- 內容軸:書籍、專業資料庫、IP、課程與策展。
- 空間軸:零售、咖啡、活動、興趣社群與體驗。
- 客戶軸:個人、企業、學校、圖書館與政府機構。
- 通路軸:門市、數位、法人外商與海外市場。
展開之後不能什麼都做。每個選項還要用顧客需求、貢獻毛利、品牌契合、執行能力與現金流速度篩選,選出最適合公司的收入組合。這才是戰略自由度的力量:它不是替企業增加一堆點子,而是避免企業在還沒看見完整選項前,就被「舊產品賣不動」這個框架困住。
想完整理解這套展開與收斂方法,可延伸閱讀:戰略自由度是什麼?一套讓每個決策都有依據的思考框架。
台灣傳統企業如何重畫自己的收入結構?
不要先問「我要不要跨行」,先用五個步驟找出與既有優勢相鄰的成長選項。這套方法不只適用書店,也適用製造、餐飲、教育、通路與專業服務。
- 畫出近 12 個月收入地圖:依客戶、產品、通路與收費方式拆分營收,同時標出貢獻毛利、回購與現金週期。只看總營收,會把真正賺錢與消耗資源的項目混在一起。
- 盤點可重複利用的資產:列出客戶關係、資料、流程、專業、設備、空間、品牌與供應鏈。不要只列會計上的固定資產,真正能延伸收入的常是信任與能力。
- 找出相鄰需求:觀察顧客在購買前後仍要解決哪些採購、安裝、訓練、維護、認證、資料或營運問題。相鄰需求通常比完全陌生市場更容易驗證。
- 設計 90 天小型測試:一次驗證一個客群、一項服務與一種收費方式。先用小規模訂單證明需求,不要一開始就擴店、增員或建大型系統。
- 用證據決定擴大或停止:設定毛利、轉換率、回購、交付成本與現金回收天數。企業轉型的成果不是「多做了新項目」,而是新模式能否形成可持續的價值與現金流。
不要複製書店的答案,要複製它的提問方式
「我已經擁有的顧客、空間、品牌、內容、資料與專業,還能替誰解決什麼問題?」這個問題,往往比「我的產業還會不會成長」更能打開新的企業轉型選項。
日本書店案例給管理者的三個最後提醒
第一,成長率一定要和基期、絕對金額及利益率一起看。4.6 倍很吸睛,但 0.6% 的利益率提醒我們,書店尚未變成高獲利產業。
第二,產業平均不能取代企業分布。只有 13.4% 增收增益,16 家大企業卻占 75.2% 營收。企業真正需要比較的,是自己所在的客群、規模與商業模式,而不是只引用整體好消息。
第三,多元化不等於轉型成功。咖啡、卡牌、海外或資料庫都只是手段。新業務若不能運用既有優勢、解決顧客問題並留下現金流,只會增加複雜度。真正的收入結構重組,是讓每一條新收入都與公司的核心能力相連。
日本書店的獲利變化不是「衰退產業奇蹟復活」的故事,而是一個更值得警惕的現象:市場停止成長後,繼續依賴單一收入的企業,與懂得重新組合客戶、能力、空間與服務的企業,差距可能愈來愈大。
把日本企業案例,轉成你能執行的轉型方案
企業真正需要的不是更多案例,而是能把市場、顧客、財務與執行放在同一張決策圖上。跨境實戰課程以日本企業觀察、戰略自由度與商業實作,訓練你把資訊轉為可驗證的方案。
日本書店轉型常見問題
日本書店獲利增加 365.4%,為什麼又說是 4.6 倍?
增加 365.4% 代表新數值等於原數值的 465.4%,因此本期利益約為前期 4.654 倍,四捨五入後就是約 4.6 倍。
這代表日本實體書店市場已經復甦嗎?
不能這樣解讀。304 家樣本合計營收只增加 1.6%,真正增收增益者只有 13.4%,整體利益率也僅 0.6%;同時書店店數與退出趨勢仍顯示產業持續縮小。更合理的結論是少數大型企業改善,產業兩極化加劇。
哪一項新業務讓書店利益增加最多?
目前無法確認。公開調查列出法人外商、資料庫、咖啡、玩具、卡牌、雜貨、圖書館營運與海外市場等方向,但沒有公開各項業務對 304 家合計最終利益的貢獻,不能把 4.6 倍歸因於單一項目。
304 家書店代表日本所有書店嗎?
不是。樣本是東京商工リサーチ企業資料庫中,屬於書店與雜誌零售業、排除古書業,且連續五期可取得營收資料的 304 家企業,因此不能視為日本所有書店的完整普查。
台灣企業要怎麼開始收入結構轉型?
先把近 12 個月營收依客戶、產品、通路與收費方式拆開,再盤點可重複利用的能力與資產,從既有客戶的相鄰需求選一項可在 90 天內測試的新服務,最後用貢獻毛利、回購、交付成本與現金週期決定是否擴大。
English Executive Summary
Japan bookstores did not return to rapid growth. The case shows that bookstore shift works when a richer revenue mix converts existing assets into new services. This kind of business shift can become a model for broader industry shift. In short, bookstore shift begins with the revenue mix; business shift follows, and industry shift widens the performance gap between firms.
資料來源與查核說明
- 東京商工リサーチ「TSRデータインサイト」:2025年度の書店の利益、前年度の4.6倍に拡大(2026/9/18)
- 全國出版協會・出版科學研究所:2025 年出版市場官方新聞稿(2026/1)
- 紀伊國屋書店:2025 年公司年報
- 丸善 CHI Holdings:各事業部門官方資料
- Top Culture:2025 年 9 月月次業績資料
查核日期:2026 年 9 月 21 日。東京商工リサーチ的「2025 年度」涵蓋最新決算期落在 2025 年 4 月至 2026 年 3 月的企業,與曆年出版市場資料期間不同。本文將出版市場數據僅作背景,不進行跨口徑加總;分析框架與圖表由人財育成中心整理。