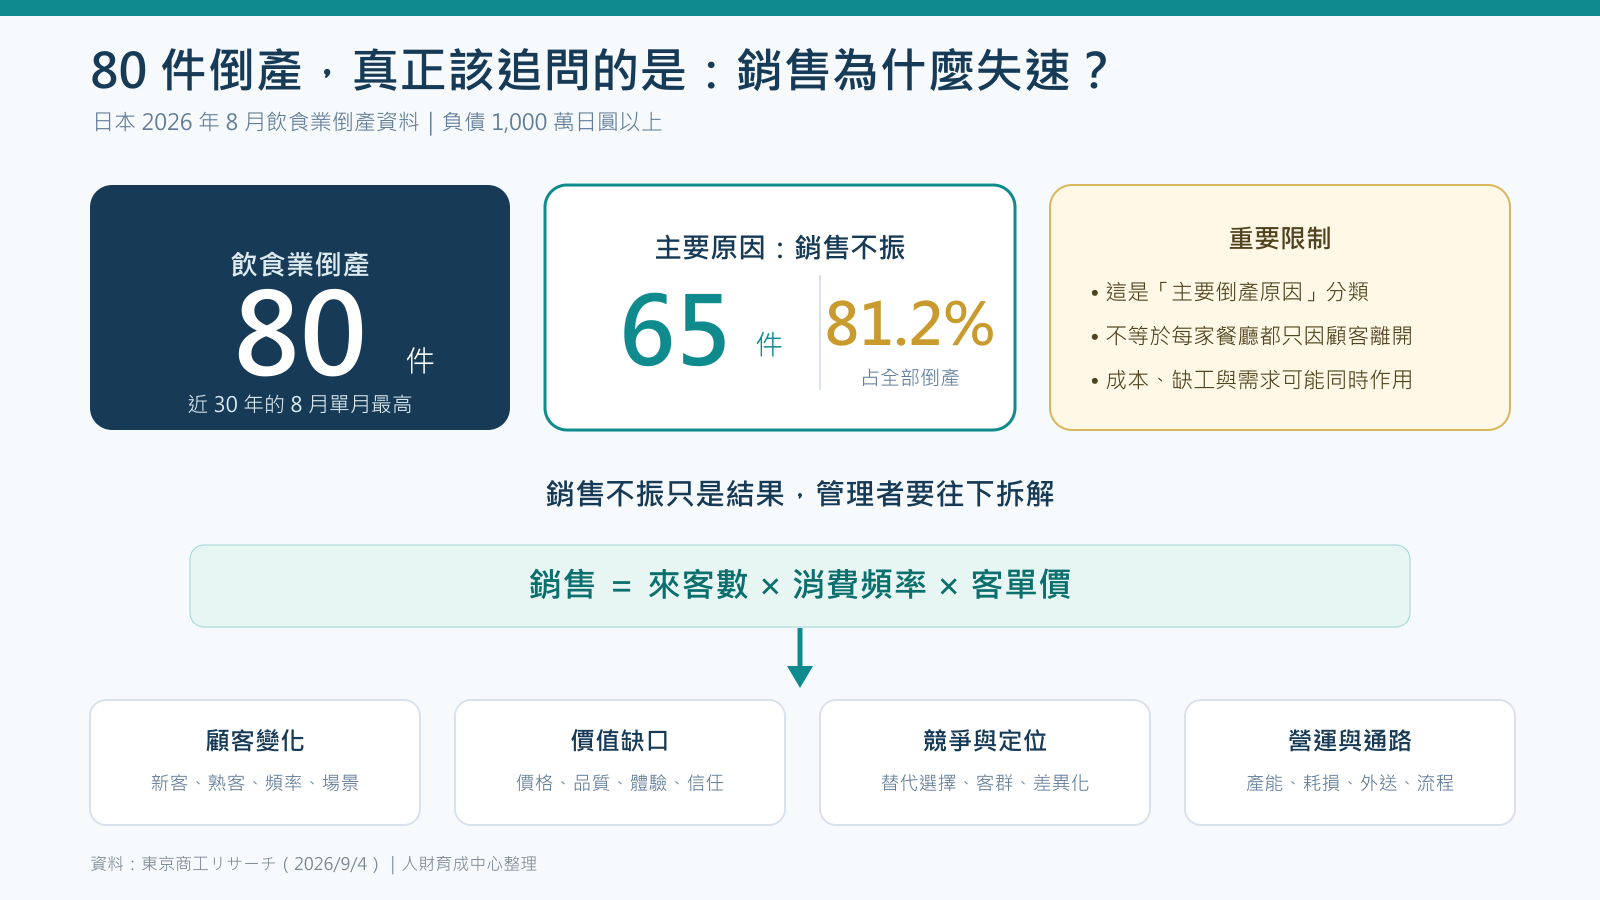
2026 年 8 月,日本飲食業倒產達 80 件,其中 65 件被歸類為「銷售不振」,占 81.2%。這不代表缺工、原料或能源成本不重要,而是企業若無法把成本上升轉化成顧客願意支付的價值,最後往往會反映在來客下降、消費頻率降低與現金流不足。從 MBA 與 EMBA 的角度看,這不是單一行銷問題,而是定價、策略、管理會計、營運與品牌必須共同回答的經營問題。
本文依東京商工リサーチ與 ITmedia Business 公開資料整理。統計對象為日本全國負債 1,000 萬日圓以上的企業倒產;「銷售不振」是主要倒產原因分類,不等於 65 家餐廳都接受過顧客價值調查,也不能據此排除成本與缺工的共同影響。
文章重點:日本餐飲倒產|銷售不振|餐飲定價|顧客價值|跨職能經營
一句話結論:成本上升可以解釋為什麼企業想漲價,卻不能保證顧客願意買單;管理者真正要回答的,是漲價之後,商品、體驗與品牌理由是否仍讓顧客覺得值得。
日本餐飲倒產創 8 月新高,真正醒目的數字是 81.2%
最值得注意的不是只有 80 件,而是其中 65 件的主要原因被列為「銷售不振」。東京商工リサーチ於 2026 年 9 月 4 日發布調查:8 月日本「飲食業」倒產 80 件,較去年同期增加 42.8%,超過 2009 年的 76 件,創近 30 年的 8 月單月最高。1 至 8 月累計為 701 件,較去年同期增加 8.8%,若速度持續,全年可能超過 2025 年的 1,002 件紀錄。
原因別中,「銷售不振」65 件,占 81.2%,較去年同期增加 51.1%;其次是「事業上的失敗」7 件及「既往問題的累積影響」3 件。規模面也很集中:資本額低於 1,000 萬日圓者有 73 件,占 91.2%,顯示承受衝擊的主要仍是小規模業者。
| 查核項目 | 2026 年 8 月結果 | 正確解讀 |
|---|---|---|
| 飲食業倒產 | 80 件 | 近 30 年的 8 月單月最高,不是所有月份的歷史最高 |
| 銷售不振 | 65 件/81.2% | 是主要原因分類,不是完整因果調查 |
| 1–8 月累計 | 701 件 | 同比增加 8.8%,全年仍只能寫「可能」創高 |
| 統計門檻 | 負債 1,000 萬日圓以上 | 未涵蓋所有歇業、閉店與小額負債個案 |
「主因不是缺工」不等於缺工與成本不重要
精確說法是:就主要倒產原因分類而言,最大項目是銷售不振;但成本、缺工與需求下降可能同時發生。東京商工リサーチ也明確指出,食材、光熱費及人事成本上升正壓迫經營。若餐廳因成本上升而調價,顧客又因此減少消費,最後在倒產資料上可能仍被歸類為銷售不振。
這也提醒管理者不要把「原因」與「結果」混在一起。缺工可能提高工資與服務壓力,原料可能壓低毛利,漲價則可能改變需求;幾條因果鏈最後共同落在營收與現金流。想進一步理解勞動成本的另一面,可參考日本人手不足倒產的結構問題。
經營者看到成本,顧客只判斷「值不值得」
店家漲價可能完全合理,但「合理」不等於「顧客願意支付」。顧客不會替餐廳分攤損益表,而會重新比較:同樣預算還能吃什麼?品質、份量、便利與服務是否同步提升?原本每週一次,是否改成每月一次?
OpenStax 的行銷教材把顧客價值簡化為「感知利益相對於付出的成本」。套用到餐飲,可以寫成:
顧客感知價值 = 功能利益+情緒利益+信任與便利 − 金錢、時間與選擇成本
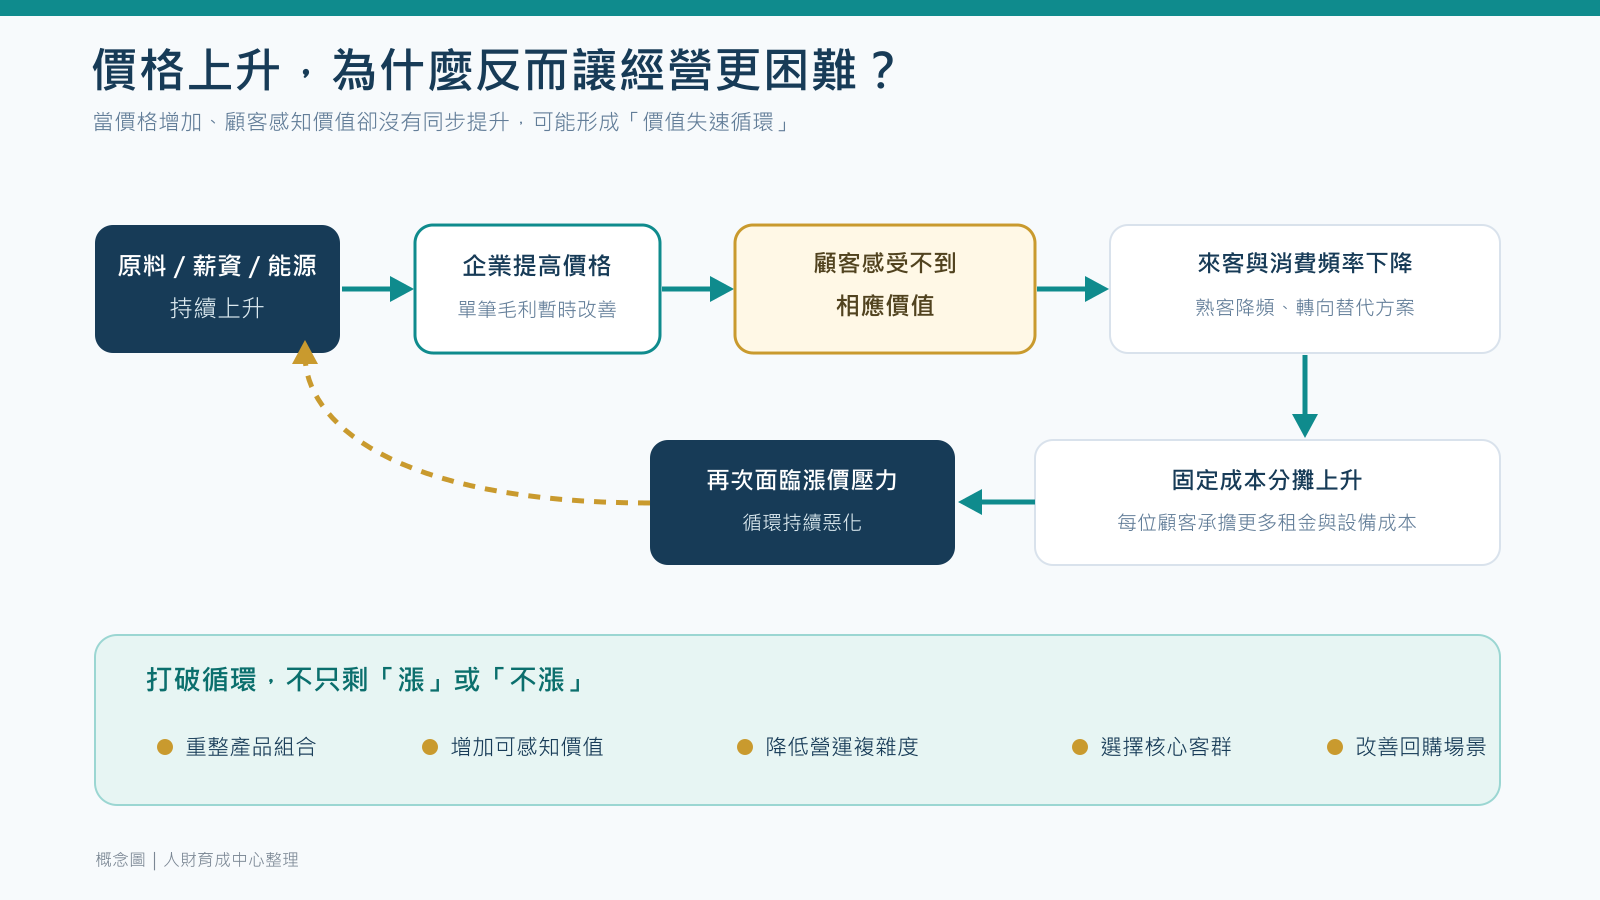
價格一提高,顧客付出的成本就上升。如果餐點品質、服務、場景或品牌差異沒有同步增加,價值缺口便會擴大。這不是叫所有餐廳都降價,而是要求企業說清楚:新的價格,為什麼仍值得?
MBA 管理會計要問的:漲價後真的賺得更多嗎?
不能只看客單價提高,還要看來客數與回購頻率下降了多少。管理會計的成本—數量—利潤分析,正是用來判斷售價、銷量、變動成本與固定成本如何共同改變獲利。
客單價 − 每位顧客的變動成本
固定成本 ÷ 每位顧客的貢獻毛利
來客數 × 頻率 × 客單價 − 變動成本 − 固定成本
假設漲價讓每筆貢獻毛利增加 15%,但熟客消費頻率下降 20%,總貢獻可能反而縮小。管理者至少要同時觀察來客數、回購頻率、各時段座位利用率、品項別貢獻毛利、食材耗損、外送平台抽成與現金流,而不是只看單月營收或平均客單。
這也呼應另一個企業經營現象:當期損益不等於事業能再做十年。餐廳短期仍有營收,不代表設備、人力、資金與需求結構足以支撐下一階段。
EMBA 策略課真正教的是取捨,不是替所有人加價
成本上升時,最危險的做法是價格提高,產品、客群與定位卻完全不變。策略要回答的不是「要不要漲」,而是服務誰、保留什麼價值、放棄哪些複雜度,以及如何讓新價格對核心客群仍有清楚理由。
- 核心顧客是誰?他為什麼選擇這家店?
- 競爭優勢是低價、速度、品質、體驗,還是專業特色?
- 哪些品項、時段與通路增加營收,卻沒有增加貢獻?
- 哪些服務是顧客真正珍惜的,哪些只是內部慣性?
- 哪些顧客不是目前最適合服務的對象?
戰略自由度的關鍵:先用 MECE 展開,再用證據收斂
戰略自由度不是否定「漲價/不漲價」的二分,而是把這個二分變成一棵完整的決策樹。第一層先依「價格是否向上調整」,分成 A「漲價」與 B「不漲價」兩個互斥且完整的大類:兩者彼此不重疊,合在一起又涵蓋所有價格方向。這就是 MECE 的起點;接著再往下展開每個大類中的可行策略,避免太快被單一答案綁住。
A|漲價:怎麼漲才不破壞價值?
- 範圍:全面漲價,或只調整特定品項、時段、門市、通路與客群。
- 幅度:一次到位,或分階段、小幅度測試。
- 價值補強:同步改善品質、份量、服務、組合或體驗,讓顧客理解新價格。
B|不漲價:從哪裡找回利潤?
- 成本結構:改善採購、備料、排班、耗損與流程。
- 產品組合:淘汰低貢獻品項,提高套餐、加購與高毛利品項占比。
- 需求與通路:增加回購、離峰消費、會員與直營訂單,降低低效率通路依賴。
再下一步不是硬選其中一邊,而是從兩棵分支中組合最佳策略。例如:招牌引流品維持價格,守住顧客進店門檻;高成本、低價格敏感度品項選擇性調價;基本套餐不變,但提供付費升級;平日價格不變,尖峰或外送通路採差異化定價;同時用菜單工程與流程改善降低成本。
這就是戰略自由度讓人著迷的地方:原本看似只剩「漲或不漲」的一道死題,經過 MECE 展開後,會變成一張包含客群、品項、時段、通路、價值與成本的策略地圖。策略的厲害不是憑直覺猜中答案,而是先把被忽略的選項系統性找回來,再用證據一步步篩選;企業因此能從被動承受成本,轉為主動設計選擇。
想看完整方法,可延伸閱讀:用戰略自由度重新展開顧客價值與成長選項。
營運不能只做「全面節省」,要找出哪一道菜值得留下
真正有效的成本改善,應該減少顧客不在意的複雜度,同時保護顧客願意付費的價值。若只是縮小份量、減少人手或降低品質,短期成本下降,長期卻可能讓銷售更差。
| 菜單類型 | 銷量 | 貢獻毛利 | 管理動作 |
|---|---|---|---|
| 明星品項 | 高 | 高 | 維持品質,提高菜單與店內可見度 |
| 流量品項 | 高 | 低 | 改善成本、份量或搭配銷售 |
| 潛力品項 | 低 | 高 | 調整命名、位置、照片與推薦方式 |
| 淘汰候選 | 低 | 低 | 縮減、重做或下架,降低備料複雜度 |
同時檢查尖峰瓶頸、排班、備料、翻桌率、食材耗損,以及內用、外帶、外送各自的獲利結構。曝光增加若只把低毛利訂單帶進來,忙碌不等於獲利;流程變快若傷害體驗,也可能再次壓低回購。
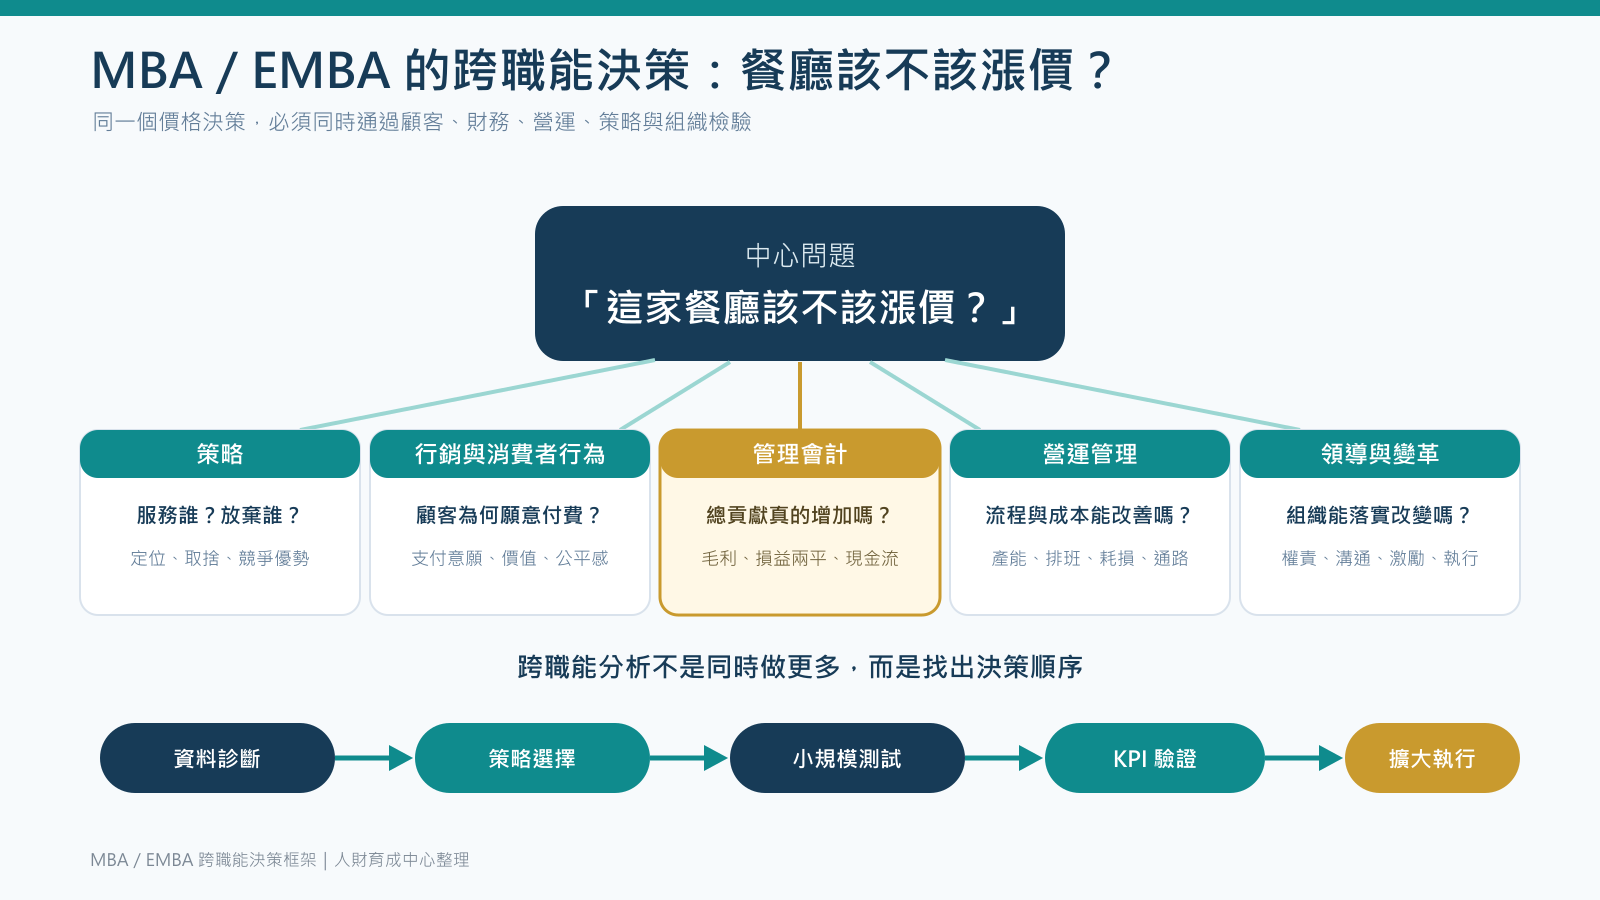
這正是 MBA 與 EMBA 的價值:把五個部門放在同一張決策桌
餐飲倒產案例不屬於單一學科,因為每個決策都會跨越顧客、財務、營運、策略與組織。MBA 常協助學習者建立完整管理工具與跨職能基礎;EMBA 則更強調帶著實務責任、組織經驗與高階決策問題進入課堂。兩者的共同點,是不能只用一個部門的視角解讀企業。
| 經營問題 | MBA 與 EMBA 學習領域 | 應取得的證據 |
|---|---|---|
| 顧客為什麼不再買? | 行銷、消費者行為 | 客群、需求、頻率、感知價值 |
| 價格能不能調整? | 策略、定價 | 支付意願、競品、差異化 |
| 賣得更多是否更賺? | 管理會計、財務 | 貢獻毛利、損益兩平、現金流 |
| 成本從哪裡改善? | 營運管理 | 產能、排班、耗損、流程瓶頸 |
| 組織能否落實改變? | 領導、變革管理 | 權責、溝通、激勵與執行能力 |
如果正在評估進修方向,可先理解MBA 與 EMBA 的學習重點差異。關鍵不是哪個名稱比較高階,而是你的職涯階段、決策責任與希望解決的問題是否吻合。
企業現在能做什麼?完成一輪五步驟價值診斷
不要先全面降價,也不要只買廣告救營收;先確認銷售到底在哪一段流失。以下五步驟可用於餐飲,也適用其他正在面對成本上升與需求變化的企業。
- 分解銷售變化:拆成來客數、回購頻率、客單價、時段、品項與通路。
- 找出流失客群:確認是新客減少、熟客降低頻率,還是特定預算與情境的顧客離開。
- 重算單位經濟:比較品項、時段、門市與外送通路的貢獻毛利,不只看營收。
- 重新定義價值主張:用一句話說清楚顧客為何選你,而不是選其他店或乾脆不外食。
- 用小規模實驗驗證:先測試菜單、組合、價格、份量、服務與溝通,再依 KPI 擴大執行。
每一輪實驗至少設定一個顧客指標與一個財務指標,例如回購率搭配貢獻毛利、套餐轉換率搭配食材耗損。只有流量沒有獲利,或只有毛利沒有回購,都不是完整答案。
把真實案例,練成跨職能經營判斷力
面對漲價、需求下降與成本壓力,真正困難的不是知道一個管理名詞,而是能否把策略、行銷、財務、營運與組織整合成可執行的決策。
結論:企業最危險的不是漲價,而是不知道顧客為何離開
日本餐飲倒產資料真正提醒我們:成本解釋了企業的壓力,顧客價值才決定收入能否跟上。銷售不振不是一句「生意不好」就能結案的理由,而是一個需要繼續拆解的訊號:是哪群顧客、哪個時段、哪種品項、哪個通路,從什麼時候開始改變?
企業倒下以前,財報上看到的是銷售與現金流;顧客心中發生的,卻可能只是很簡單的一句話:「這個價格,我覺得不值得。」管理教育真正重要的地方,就是把這句話還原成可以分析、選擇、執行與驗證的經營決策。
日本餐飲倒產與 MBA 與 EMBA 常見問題
日本餐飲倒產的最大原因真的是銷售不振嗎?
依東京商工リサーチ對 2026 年 8 月負債 1,000 萬日圓以上倒產的分類,銷售不振有 65 件,占 81.2%,是最大項目。但這是主要原因分類,成本、缺工、競爭與需求變化仍可能共同作用。
原料與薪資上升,餐廳為什麼不能直接漲價?
可以漲價,但必須估算顧客支付意願與需求變化。若單筆毛利提高,來客與回購卻下降更多,總貢獻與現金流仍可能惡化。
如何判斷是成本問題還是顧客價值問題?
同時拆解品項貢獻毛利、來客、回購頻率、客訴、競品價格與顧客訪談。成本惡化會壓低毛利;價值缺口通常會反映在流失、降頻與轉向替代方案。
餐飲業應該先降價、調整菜單,還是改善服務?
沒有固定順序。先定位銷售下降發生在哪個客群、時段、品項或通路,再用小規模測試比較價格、組合、份量與服務的效果,避免全面改動造成更大風險。
MBA 與 EMBA 如何幫助管理者處理這類問題?
它們提供跨職能語言與分析工具,讓管理者把顧客需求、定價、貢獻毛利、流程與組織執行放在同一個決策框架中,而不是只從單一部門尋找答案。
資料來源與查核說明
- 東京商工リサーチ:2026 年 8 月「飲食業」倒產動向(2026/9/4)
- 東京商工リサーチ:2026 年 8 月全國企業倒產統計
- ITmedia Business:飲食店倒產 8 月 80 件(2026/9/10)
- OpenStax:定價政策與顧客價值
- OpenStax:貢獻毛利與損益兩平分析
查核日期:2026 年 9 月 17 日。本文引用倒產件數與原因分類,不將統計相關性擴大解讀為單一因果;管理框架為人財育成中心依公開教材與企業經營邏輯整理。