顧問公司如何走出一次性補助案?東京商工研究所(東京商工リサーチ)統計,2026 年度上半年有 80 家經營顧問公司倒閉,其中 79 家員工不到 5 人;另有 48 件的首要原因是銷售不振。補助方案收尾、代辦規範變動與 AI 改變文件工作,可能同時形成三股經營壓力。對台灣微型管顧而言,最重要的轉型是降低單一補助案依賴,將服務延伸到客戶的資金、執行與經營成果。
80 家顧問公司倒閉,微型公司的警訊在哪裡?
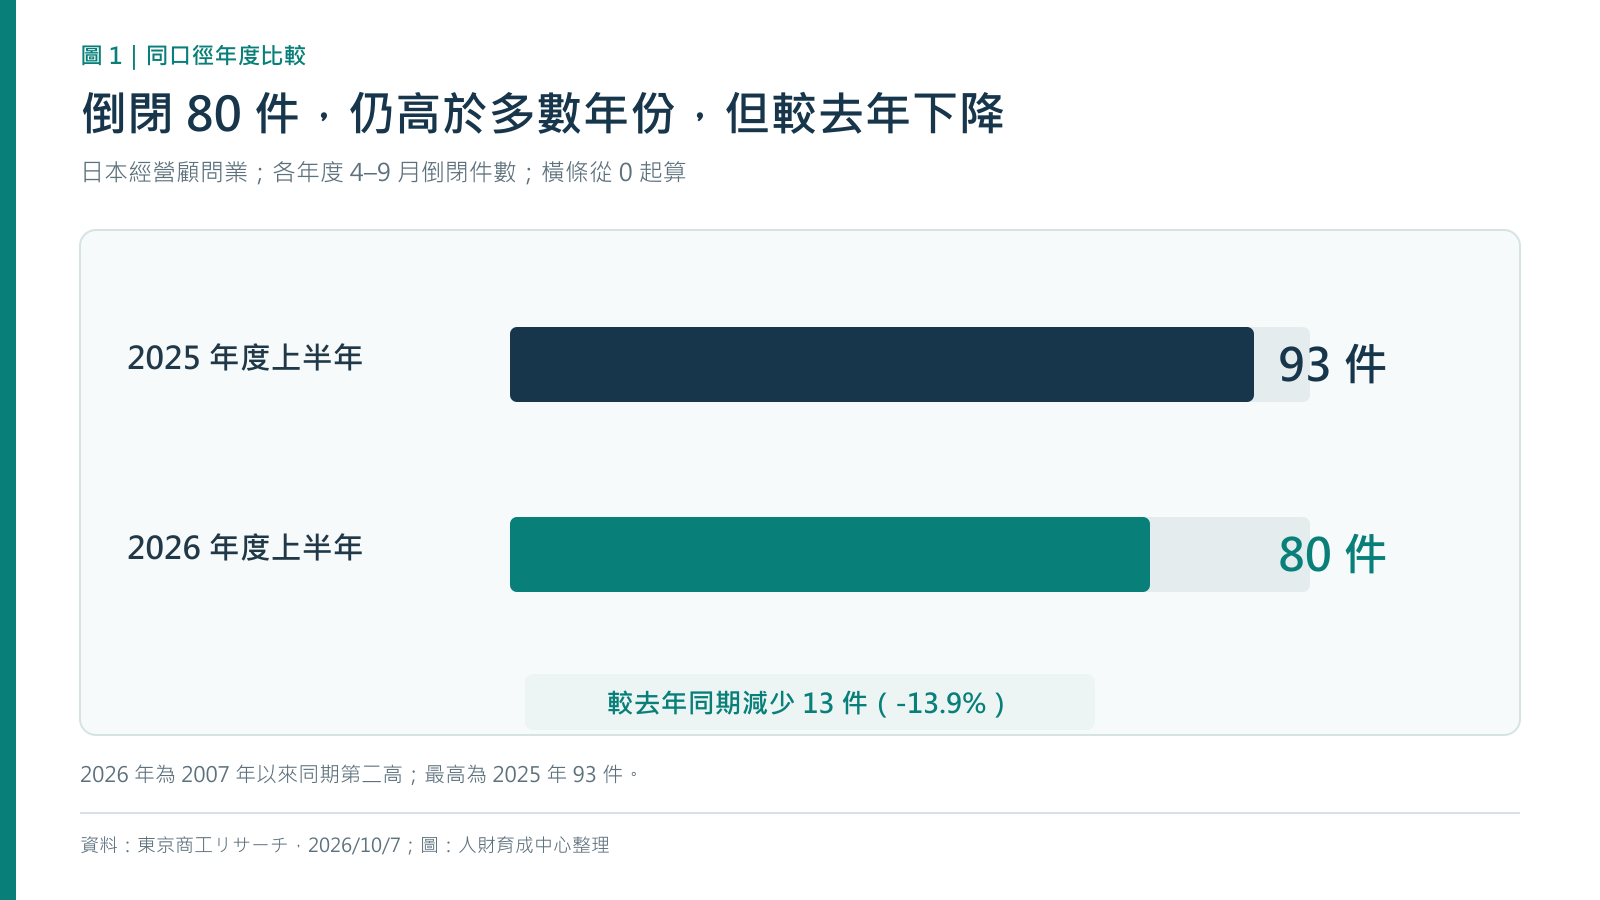
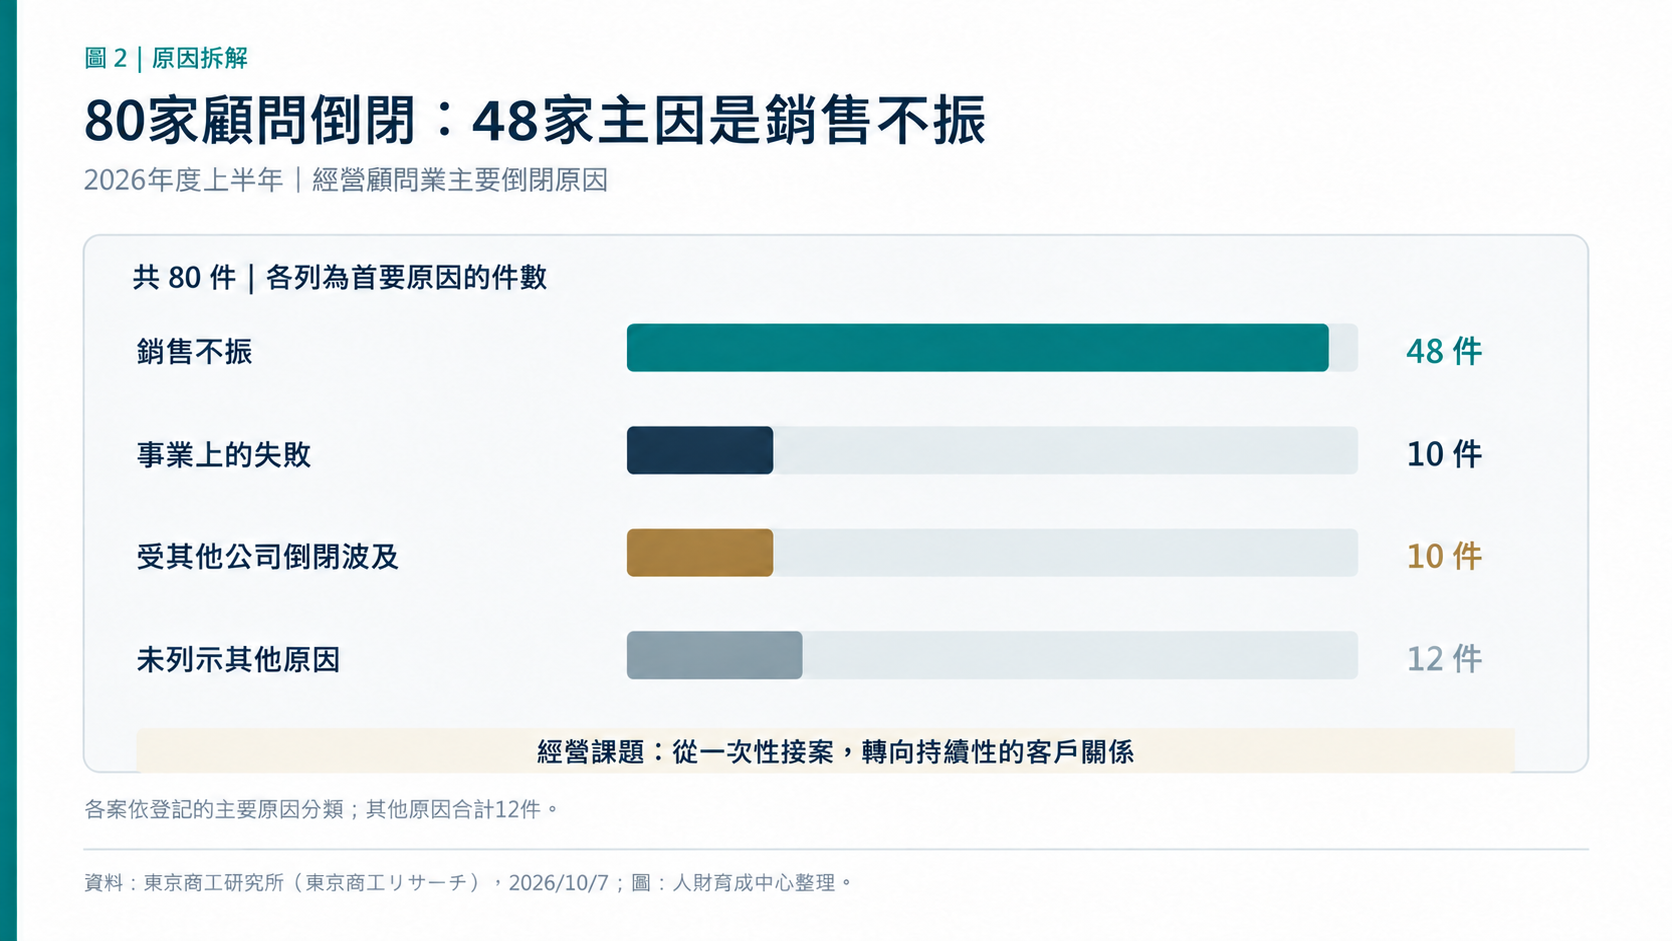
倒閉件數仍處高位,服務高度依賴單一需求的小團隊尤其值得檢查自身風險。東京商工研究所的 2026 年度上半年調查顯示,4 至 9 月經營顧問業倒閉 80 件,為 2007 年以來 20 個年度同期第二高。件數比 2025 年同期的 93 件減少 13.9%,負債總額也從 40.40 億降至 37.76 億日圓。倒閉件數仍處高位,但已比去年下降。
倒閉企業中,79 家員工不到 5 人,占 98.7%;負債達 1 億日圓以上的也有 11 家。這些倒閉個案高度集中在小團隊,也提醒同規模顧問盤點收入韌性:當某一類服務需求轉弱,能否用既有客戶關係與第二條收入線接住現金流?
80 件中,48 件被歸類為銷售不振,占 60%;事業失敗及受其他公司倒閉波及各 10 件。銷售不振是最直接的警訊:小團隊需要持續取得新案,也需要讓一次性客戶留下來。補助週期、代辦規範與 AI,可從案源、服務邊界及文件成本三個方向檢視後續經營風險。
微型顧問可能面臨哪三種經營壓力?
微型顧問可能同時面對三種壓力:特定補助方案結束新申請,使單一案源收縮;法規變動要求釐清有償代辦資格;AI 讓制式文件與基礎分析更容易取得。補助案源的變化,先看時間序列。東京商工研究所的前一期全年報告記錄 2025 年經營顧問業倒閉 170 件,為該 20 年統計最高,並指出疫情時期的補助申請代辦與數位轉型需求已過高峰。170 件為全年統計,80 件為年度上半年統計,兩者口徑不同。兩期報告都提到補助代辦需求的變化;對依賴單一方案接案的小團隊,這是需要立即盤點的收入風險。
案源變化:重要方案結束新申請,單一客源會突然改變
日本「事業重整補助金(事業再構築補助金)」第 13 回在 2025 年 3 月 26 日結束新申請,官方明列為最後一回;結果於 6 月 30 日公布。對高度依賴這項方案收費的業者,新案來源隨最後一輪申請結束而收縮;其他補助仍在運作,風險集中於收入過度依賴單一方案的團隊。單一政策帶來的收入集中,是微型顧問最該先處理的風險。
合規變化:付費代辦的業務界線更明確
日本 2026 年 1 月生效的《行政書士法》修正,對以不同名目收費、替他人製作提交官公署文件的限制寫得更明確。微型公司若把服務價值濃縮成填表與送件,必須釐清資格、合作方式與實際工作邊界;策略評估、財務分析與專案執行,則應依工作內容清楚定義服務與責任。
工作變化:AI 加快文件製作,也催生導入服務
東京商工研究所認為,AI 已能處理部分資料製作與基礎分析。波士頓顧問公司與學界的 2023 年任務實驗也顯示,AI 對不同工作有不同效果:在其設定的創意任務中,使用 AI 的初階顧問平均表現較佳;在超出模型擅長範圍的複雜商業問題中,表現反而較差。AI 讓制式資料製作更容易,也提高顧問在複雜問題上展現判斷力的要求。另一方面,日本中小企業基盤整備機構調查中,已導入 AI 的受訪中小企業為 20.4%,另有 18.6% 正考慮導入;採用者需要流程與風險管理,未採用者需要問題診斷。兩種需求都為顧問創造服務空間,前提是能把工具導入轉化為流程與成果。
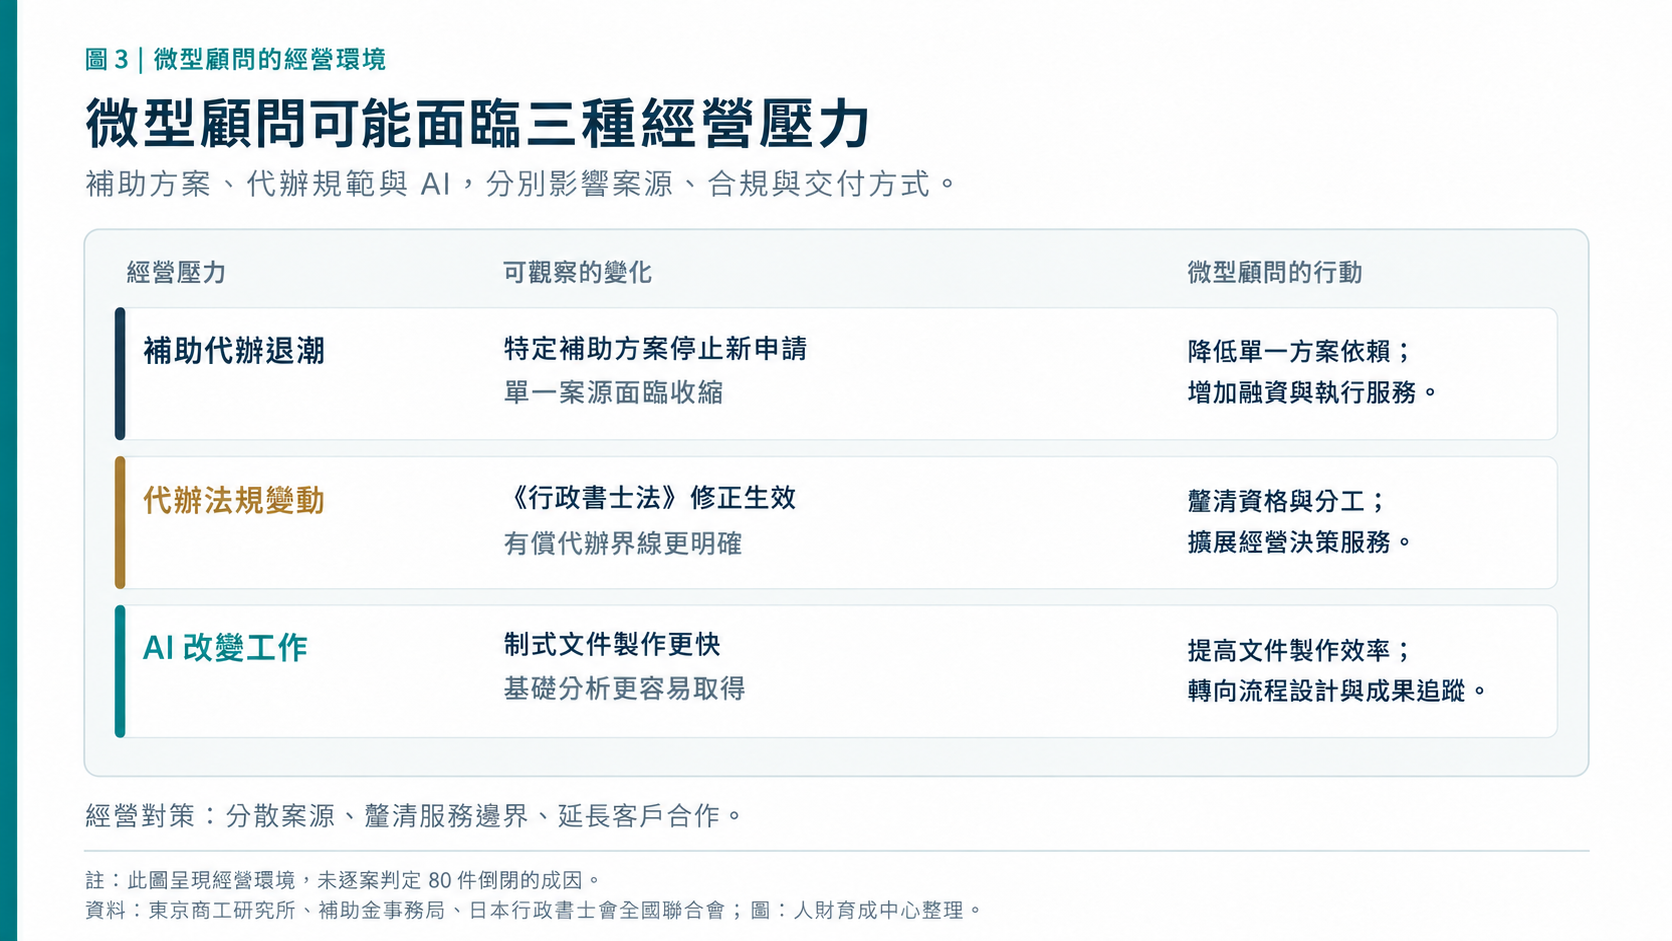
註:圖中三項分析的是經營環境;80 件倒閉的逐案原因以東京商工研究所登記資料為準。
三種壓力指向同一個經營課題:補助方案有週期、代辦資格有邊界、制式文件的製作成本正在下降;若客戶關係只建立在「替我完成申請」,收入抗變動能力便不足。微型顧問可把服務延伸到客戶的決策、執行與成果追蹤,讓合作延續到申請書交付之後。
三家日本顧問,如何延伸補助申請後的服務?
可觀察的轉型方向有三種:延長客戶關係、分散服務來源、把補助工具嵌進經營成果。三家業者展示了不同做法:Result 正把一次性報酬改為長期契約,SDGs 經營支援擴展多種案源,Will Links 把申請接到融資與後續執行。這些公開案例的價值,在於看見具體服務怎麼設計。
案例一|Result 顧問公司:從一次性成功報酬,轉向持續支援資金週轉
Result 顧問公司(リザルト)負責人佐藤勇樹的訪談說明,過去接補助案時常以簽約費加採選後成功報酬收費,服務目標容易停在「申請通過」。他觀察到有客戶即使取得補助,後續事業仍未順利發展,因此正把服務改為長期顧問契約,持續處理補助、融資及資金週轉。這項長期顧問轉型仍在推進。其關鍵做法,是把客戶的問題從「取得補助」延伸到「投資如何產生現金流」。
案例二|SDGs 經營支援:保留補助業務,同時建立三種收入來源
SDGs 經營支援公司(合同会社SDGs経営サポート)負責人鈴木崇史在 2026 年訪談中,將目前業務分成三個支柱:補助申請所需的經營計畫支援、與金融機構協調的經營改善計畫,以及商工會議所等機構的專家派遣。後兩者各有不同的客戶需求與採購途徑。訪談也提到,計畫書要讓經營者及現場人員真正能執行,而非只追求採選。對微型顧問而言,這種三支柱收入設計有兩個好處:保留熟悉的補助服務,也讓客戶能在改善計畫與專家支援上持續合作。
案例三|Will Links:把融資、補助與後續執行接成一條路徑
Will Links 顧問公司(株式会社ウィルリンクス)公布的服務實績中,一家 2 人資訊服務業客戶先處理事業計畫與融資,之後持續接受顧問支援,再運用製造業補助與過渡融資。另一家 23 人服務業客戶的重整案,則從補助申請延伸到交付後追蹤;該公司自述客戶營收約為申請時的 3 倍,並指出案例獲日本中小企業廳案例集收錄。上述營收變化是服務商公布的客戶成果。更值得學習的是服務設計:把申請看作投資案的其中一步,後面還有資金取得、執行、報告及經營成果。
三個案例各自回答不同問題:Result 試著改變收費週期;SDGs 經營支援分散需求來源;Will Links 用具體專案展示補助後的工作。微型公司可先從自己最熟的一個產業、一類客戶或一個經營瓶頸切入,再逐步增加服務深度。若客戶本來只要代寫文件,顧問必須以訪談、數據與試點證明,為何後續支援值得付費。
靠補助案接單的微型管顧,先從哪裡救自己?
先盤點收入集中風險,再設計能被客戶驗收的續約服務。把最近 12 個月的每筆營收標記為「哪個補助方案、哪種服務、哪位客戶、一次性或經常性」。若同一方案佔比很高,政策改動就可能在一個申請季內影響現金流;若案子分散但每案都只賣文件,則會面對價格競爭和製作效率壓力。兩種風險需要不同解法。
| 收入風險 | 先查什麼 | 可試行的服務 | 驗收方式 |
|---|---|---|---|
| 過度依賴單一補助 | 各方案占營收比重、下期開放時程 | 融資與投資可行性評估 | 資金缺口、方案比較與決策紀錄 |
| 只靠申請書一次收費 | 申請後客戶的執行障礙 | 按月追蹤里程碑與現金流 | 進度、偏差修正與續約率 |
| 制式文件價格競爭 | 每案工時、修改次數與毛利 | 專精一個產業的診斷與決策支援 | 客戶採納率與問題改善幅度 |
| 付費代辦資格不明 | 工作內容、委任關係、法規要求 | 合法專業分工與明確契約邊界 | 服務範圍與責任能逐項核對 |
以餐飲顧問為例,續約提案可從菜單毛利、尖峰排班、外送平台抽成或回購率選一項開始。先用現有營收、成本與流程資料建立基準,再約定一個小規模改善試驗;補助若適用,只是資金選項之一。顧問的收費對應問題診斷、方案比較與執行追蹤;補助申請是資金工具之一。
收費也要對齊交付責任。一次性診斷適合確認問題,按月服務適合持續追蹤,涉及特定專業資格的文件工作則需要合法分工。若採月費,合約可明列每月會議、指標更新、決策紀錄及超出範圍時的另案報價。契約應明列顧問可控的交付內容與驗收日期:交出哪些分析、何時檢驗、誰負責下一步。客戶的營收成果則以雙方約定的指標持續追蹤。
台灣的補助顧問,從日本案例該先看見什麼?
台灣的補助資源仍在擴充,申請文件卻正在簡化;顧問價值應從文件製作移向研發、商轉與經營成果。經濟部中小及新創企業署公告顯示,2026 年「小型企業創新研發計畫(SBIR)」反而提高補助上限:先期研究最高 150 萬元、研究開發最高 1,200 萬元。2025 年核定 634 件,政府補助逾 4.5 億元。這說明台灣市場仍有補助需求,服務競爭的焦點則會隨申請流程改變。
更值得留意的是申請流程正在改變。同一份公告指出,SBIR 先期研究階段以簡報取代計畫書,並持續優化申請及審查流程。當先期研究改以簡報申請,企業更需要清楚的研發假設、驗證方法與投資判斷。顧問若熟悉企業研發、驗證、商轉與財務規劃,可以把服務從撰稿延伸到投資排序、技術與市場證據、執行里程碑與成果追蹤。補助額度提高與文件簡化同時發生,顧問必須把服務重心跟著移向企業的實際執行。
《2025 中小企業白皮書》收錄的調查中,10 至 199 人企業有約 7.4% 表示已導入或規劃導入 AI;在導入挑戰的複選題裡,63.9% 勾選「尚無明確應用需求」。這兩項指標來自特定規模企業與複選題,提供的服務線索是:許多中小企業需要先說清楚要改善的流程、成本與收入問題,再決定是否用 AI、補助或外部顧問。按任務選擇 AI 工具能協助理解技術界線;顧問仍須對商業判斷負責。
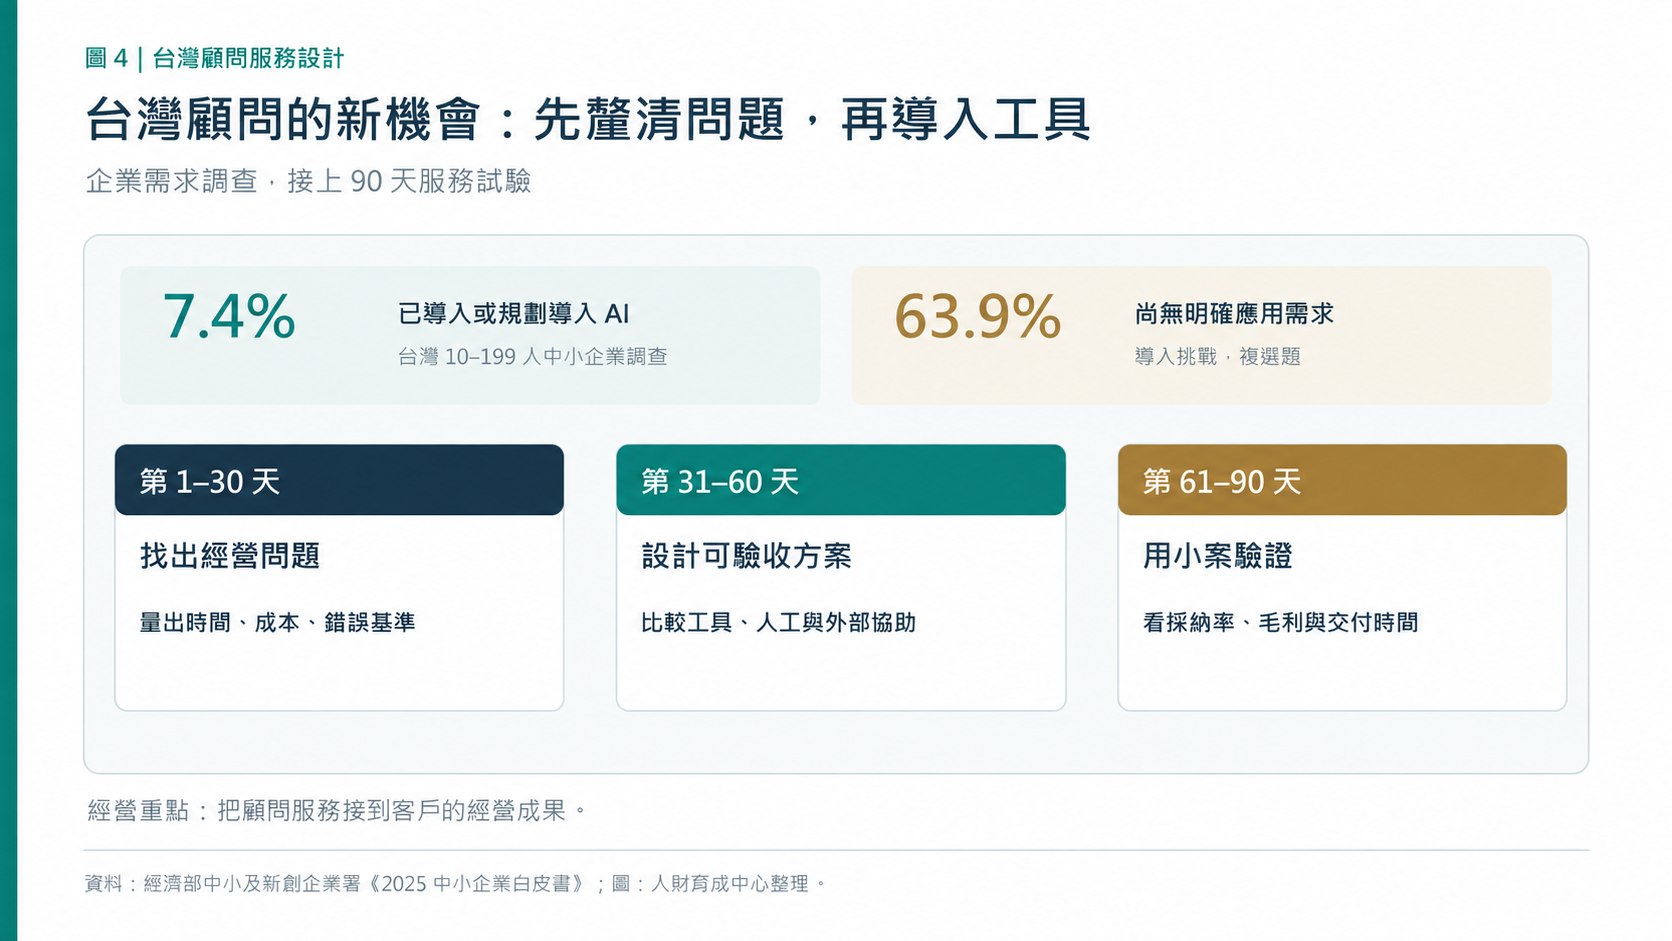
這套 90 天服務試驗分成三輪。前 30 天,盤點過去一年的客戶、服務毛利與補助案集中度,選出一個最熟悉的產業;第 31 至 60 天,找三至五位既有客戶訪談「拿到補助之後卡在哪裡」,共同設計一項可驗收的小型支援;第 61 至 90 天,記錄成交率、續約意願、交付工時、每案毛利與客戶實際採納的行動。90 天結束時,顧問便能看見哪些服務獲得採用、哪些環節耗費最多工時,以及現有客戶是否願意續約。若客戶仍只願意為文件付費,就要重新選擇問題與客群。
微型顧問最需要的戰略自由度,是在清楚的能力與法規邊界內,先展開可行服務,再用客戶證據收斂。熟悉資金的團隊可深入現金流與融資;熟悉產業的團隊可做定價、流程與營運改善;熟悉數位工具的團隊可協助導入與治理。先選最具優勢的一條路徑,並回答同一個問題:若明天補助資格改了,客戶是否仍願意為你提供的經營改善付費?想理解如何展開與選擇路徑,可延伸閱讀戰略自由度的思考架構;若公司已有大量 AI 專案,也要檢查專案成本、權限與實際產出。
常見問題
補助方案結束,微型顧問會失去什麼案源?
日本「事業重整補助金」第 13 回已結束新申請,其他補助仍在運作。這波變化最直接的警訊是案源集中:收入若過度依賴一項方案,申請季結束就會面臨新案缺口。
79 家不到 5 人,微型顧問該檢查什麼?
80 件倒閉個案中,79 家員工不到 5 人。微型團隊應檢查客戶與收入集中程度、現金緩衝及第二收入來源。
AI 正在改變顧問的哪些工作?
AI 正加速制式文件與基礎分析,讓單靠資料整理收費更難維持差異。中小企業仍需要流程設計、導入與成果驗證;具備產業專精與交付能力的顧問,可以承接這類新需求。
台灣補助顧問如何延長客戶關係?
台灣 SBIR 仍在擴充補助資源。顧問可從研發規劃、商轉驗證、融資安排與執行追蹤延長服務週期,讓客戶在申請結束後仍有合作理由。把補助與融資、投資決策、執行追蹤及成果驗收適當連結,並確認相關工作符合台灣法規,服務才更有延續性。
資料來源
- 東京商工研究所(東京商工リサーチ):2026 年度上半年經營顧問業倒閉動向,2026 年 10 月 7 日;80 件、79 家員工不到 5 人、原因分類。
- 東京商工研究所:2025 年經營顧問業倒閉動向,2026 年 1 月 10 日;170 件為曆年數,報告提及補助代辦需求變化。
- 日本事業重整補助金(事業再構築補助金)事務局:第 13 回申請時程;2025 年 3 月 26 日結束新申請。
- 日本眾議院:《行政書士法》修正條文;2026 年 1 月生效,明定不得以不同報酬名目規避業務限制。
- 日本中小企業基盤整備機構:中小企業 AI 運用調查摘要,2026 年 3 月。
- KITEN:Result 顧問公司佐藤勇樹訪談;長期顧問模式仍在推進。
- 《經營之道》(経道):SDGs 經營支援公司鈴木崇史訪談,2026 年 2 月 17 日;三種業務來源。
- Will Links 顧問公司:公開支援實績;客戶專案成果屬公司自述。
- 台灣經濟部中小及新創企業署:2026 年 SBIR 額度與申請流程公告,2025 年 12 月 30 日。
- 經濟部中小及新創企業署:《2025 中小企業白皮書》,中小企業 AI 導入調查。