日本連鎖便利商店 Lawson 在 2026 年 11 月推出 21 款「價格不變、指定內容約增量 50%」商品。多給一半份量,利潤就會少一半嗎?答案取決於增加的是哪一種成本、活動帶來多少真正新增的銷量,以及顧客是否順手購買其他商品。用單件貢獻毛利與整筆購物籃來算,才能看懂這場促銷。
Lawson 這次到底多給了什麼?
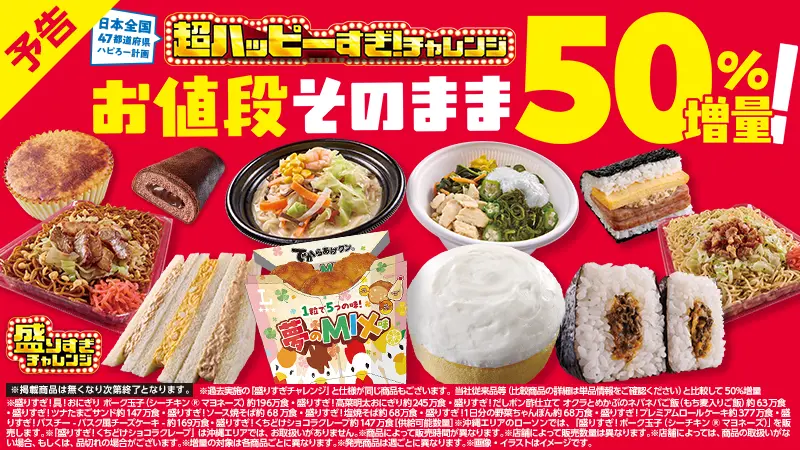
Lawson 於 2026 年 11 月 12 日宣布,11 月 17 日至 30 日推出「超幸福過頭挑戰」(超ハッピーすぎ!チャレンジ)。活動共 24 款商品,其中 21 款在售價不變的情況下,將商品總量或指定配料約增加 50%;另外 3 款主打風味濃度提升約 50%。部分商品自 11 月 16 日起販售,各商品開賣日與數量不同,且售完為止。這裡的「50%」必須逐品項閱讀:鮪魚蛋三明治增加的是鮪魚沙拉份量,並非整份三明治所有材料都增加一半;也有日用品採片數加倍等不同設計。Lawson 官方公告列有各品項與基準。
這種促銷把消費者看得見的價值放大,卻把售價固定。對顧客而言,判斷很直覺:「同樣的錢,今天拿到更多。」對經營者而言,真正的問題是增加的內容落在哪一層成本,以及這項投資能否換來足夠的成交與回購。
官方品項表更能看出「增量」的不同算法:鮪魚蛋三明治增加的是鮪魚沙拉,鹽炒麵增加的是麵量,奶油瑞士捲增加的是總重量;口罩由 7 片變 14 片,髮圈由 4 條變 8 條。即使都標示原價增量,顧客看見的份量變化與企業付出的材料、包裝成本也不相同。單看「50%」這個宣傳數字,無法推得單件成本。
這也不是日本超商單獨一次的噱頭。日本全家便利商店於 2026 年 3 月推出原價約增量 45% 的活動;日本 7-Eleven 於 5 月以 12 款「總重量增加 50% 以上」商品促銷。後者特別統一用總重量作比較基準,與 Lawson 依品項增加特定配料、總量或片數的設計不同。當主要業者都提高「同價拿更多」的可見度,增量活動除了爭取新客,也在守住顧客對超商價格的印象;新增來客是否被其他品牌搶走,仍要和促銷前、對照門市及整店毛利一起觀察。
Lawson 自己的活動沿革,也顯示原價增量已成為反覆運用的經營工具。2023 年 2 月首輪約增量 47%;2025 年 6 月配合創業 50 週年推出約增量 50%;2026 年 6 月創業 51 週年提高到約 51%,同年 11 月再以 24 款商品推出約 50% 增量與風味加強。Lawson 在 11 月官方公告中指出,本輪之前已舉辦 8 次。每輪品項與增加基準都會調整,核心是讓顧客感到同樣價格買到更多,並持續創造進店理由;至於每輪帶來多少營業利益,仍須對照實際銷量、購物籃與成本分攤。

份量增加 50%,成本也增加 50% 嗎?
通常不會等比例增加。零售售價承擔了食材或商品本體、包裝、加工、物流、門市人力與固定費用。假設一份商品售價 200 日圓,原本每賣一件的變動成本為 100 日圓,單件貢獻毛利就是 100 日圓。若增量活動使變動成本升到 140 日圓,單件貢獻毛利降為 60 日圓。這是示範數字,並非 Lawson 的成本表;它說明的是商品多給 50%,不等於每件成本增加 50%。
變動成本也不是只有食材。若增量需要較大的包材、改變產線速度、增加冷鏈體積或造成剩食,成本可能超過表面上的材料增量;若只增加某一種低成本配料,成本增幅則可能較低。促銷判斷必須從商品的實際配方、製造與配送條件出發。Lawson 曾在 2025 年活動說明提到調整商品規格與製造線,正顯示供應能力也是設計的一部分。
| 項目 | 原商品 | 增量期間 |
|---|---|---|
| 售價 | 200 日圓 | 200 日圓 |
| 變動成本 | 100 日圓 | 140 日圓 |
| 貢獻毛利 | 100 日圓 | 60 日圓 |

促銷試算:多賣多少才補回毛利?
以原本銷售 100 件為基準,原商品的貢獻毛利為 100 ×(200-100)=10,000 日圓。促銷後每件貢獻毛利為 60 日圓;若多賣 50 件,促銷商品合計貢獻 9,000 日圓。再加上其他商品帶來的新增貢獻毛利 1,000 日圓,合計剛好回到 10,000 日圓。
原本:100 件 ×(200-100)=10,000 日圓
增量後:150 件 ×(200-140)+其他商品新增貢獻毛利 1,000 日圓=10,000 日圓
單件少賺 40 日圓,透過真正新增的銷量與跨品項購買補回。以上為示範假設,不代表 Lawson 實際損益。
其他商品新增貢獻毛利,指扣除那些商品變動成本後的新增金額,不能把其他商品的營業額整筆加進來。若不計連帶購買,促銷商品須賣至少 167 件,也就是比原來多 67 件,才能超過原先 10,000 日圓的貢獻毛利。模型還沒扣除活動設計、廣告、報廢與額外人力等費用;若這些費用增加,真正的損益門檻會更高。
同樣多花 40 日圓,原本毛利不同,回本難度差多少?
前述每件 200 日圓、原本留下 100 日圓的例子,起始毛利率為 50%,適合教學,卻不宜當成所有超商商品的實際水準。日本 7-Eleven 公布的 2025 年度商品整體毛利率為 31.8%。它是另一家公司的全品類平均,並非 Lawson 的單品毛利;將它代入同樣售價,只是觀察較低起始毛利下的敏感度。
| 每件新增變動成本 | 起始毛利率 50% | 起始毛利率 31.8% |
|---|---|---|
| 10 日圓 | 約 11.1% | 約 18.7% |
| 20 日圓 | 25.0% | 約 45.9% |
| 40 日圓 | 約 66.7% | 約 169.5% |
算式是「原本每件毛利 ÷ 增量後每件毛利-1」。例如起始毛利率 31.8% 時,200 日圓商品原本每件毛利 63.6 日圓;若增量多花 40 日圓,只剩 23.6 日圓,必須從 100 件提高到至少 270 件,才補回原本的 6,360 日圓。這還沒有計入廣告、報廢與人力。成本增幅若過高,單靠促銷品自己的銷量很難回收;企業就要重新設計增量的部位、供應成本,或由整筆購物籃帶來其他貢獻。

促銷的錢從哪裡回來?
促銷的回收路徑可以拆成三筆帳。第一筆是促銷商品自身:新增銷量要彌補每件降低的貢獻毛利。第二筆是整筆購物籃:為了買增量飯糰進店的人,是否另外買了咖啡、飲料或甜點,且這些是原本不會發生的消費。第三筆是較長期的顧客關係:活動是否提高再訪頻率與日後消費。前兩筆較容易在收銀資料中量測;第三筆需追蹤同一群顧客,並排除原本就會回購的人。
還有一筆很容易漏掉的「替代帳」。若顧客只是把原本會買的其他飯糰改買增量款,促銷商品雖然熱賣,整店新增毛利可能有限。門市客流增加也不等於獲利增加。Lawson 在 2025 年曾回顧前三輪類似活動,指出活動期間每店平均來客數較前一年同期約增 5%;那是過去活動的來客數,不是本次 2026 年活動的獲利,也不能直接推算新增毛利。官方資料提供的是吸客旁證,實際賺不賺仍要回到上述幾筆帳。
整店變好之前,先看誰承擔促銷成本
便利商店還有總部與加盟店的分帳。原價增量可能由商品製造商、總部與加盟店在不同環節負擔:商品進貨價、物流費、報廢、門市人力與促銷費各有歸屬。Lawson 的加盟說明資料也將門市毛利、總部收取的費用及門市營運費用分開列示。因此,即使總部看到來客增加,加盟店仍須核對自己實收的毛利與新增作業成本;反過來,若總部或供應商吸收部分增量成本,門市的回本門檻也會改變。這輪活動尚未公開各方分攤明細,不能把示範模型的 40 日圓直接視為加盟店負擔。
經營上可把活動後的整店貢獻拆成「新增來客的購物籃毛利+原有顧客增加的毛利-被促銷品取代的原有毛利-活動額外成本」。活動若吸引了原本會去別家超商的顧客,屬於通路間競爭;若只讓既有顧客換買同店另一個品項,則屬於店內替代。兩者都可能提高促銷品銷量,對整店獲利的含義卻不同。
同樣的據點經濟也適用於新增商品線:門市、人流與供應鏈既然已存在,新商品或活動就應提高據點的總貢獻,而不只讓單一品項的數字更亮眼。
戰略自由度:促銷除了降價還能怎麼設計?
若顧客目標是同樣預算得到更好的用餐或購物體驗,企業先把方案分成兩大類:標示價格不變,以及標示價格改變。價格不變時,可以增加份量、加強風味或提升便利性;價格改變時,可以直接降價、設計組合價或以會員回饋降低有效支付。每條路徑再檢驗顧客感受、單件貢獻毛利、供應能力與整店新增貢獻。Lawson 這次的 21 款增量品與 3 款風味品,示範了在價格不變的分支裡,企業仍有不同的價值槓桿。
戰略自由度的實用之處,是先展開互不重複的主要選項,再用數據收斂,而不是一聽到促銷就直接選降價。例如,倘若顧客主要在意飽足感,增加主食份量可能有效;若顧客在意品質,改善風味或食材可能更適合;若購買決策受時間壓力影響,提高取用便利性可能勝過兩者。顧客願意為什麼停下腳步,應由銷售資料、訪談與小規模測試回答。
| 促銷路徑 | 顧客感受到的變化 | 優先檢查的損益 |
|---|---|---|
| 原價增量 | 同樣價格,份量更多 | 配料、包裝、配送與報廢 |
| 原價升級 | 同樣價格,品質或風味更好 | 高價原料、加工與供應穩定性 |
| 直接降價 | 結帳金額下降 | 每件價格減少與新增銷量 |
| 組合或會員回饋 | 多買更划算或未來可抵用 | 購物籃毛利、點數成本與回購 |

台灣超商與餐飲業能學到什麼?
台灣便利商店、手搖飲與餐飲業經常使用加量、買一送一、第二件折扣與集點。這些活動沒有固定的優勝者,因為成本結構不同。手搖飲加大杯的材料與杯材成本、超商飯糰的冷鏈與報廢、餐飲第二件折扣的人力與尖峰產能,都會改變損益門檻。若產能原本閒置,新增訂單較可能分攤既有固定費用;若尖峰時段已滿載,活動可能擠掉原價客人的訂單。
台灣全家的財報提供另一個值得對照的現場。2025 年合併營收為新台幣 1,100.42 億元,年增 4.7%;合併營業利益卻比前一年減少 9.9%,營業利益率由 1.96% 降至 1.69%。這些數字包含便利商店與轉投資事業,不能歸因於任何一檔促銷;它清楚顯示,通路營收增加與企業獲利增加是兩道不同的算式。超商若用加量、折扣或會員點數拉動交易,除了營收與客流,也要同時看商品毛利、費用與報廢。
台灣全家在 2025 年底已有 4,470 家門市。大型通路的促銷效果可透過眾多門市放大,成本與執行誤差也同樣會放大。選擇「加量」時,第一步應先找出顧客最在意、但新增成本可控制的部分;再檢查冷鏈、尖峰產能與商品替代,最後用整店新增貢獻決定是否擴大。這就是把顧客價值、單位經濟與通路規模放在同一個決策裡。
經營者可以用同一套邏輯思考:先確認顧客想改善的體驗,再區分促銷品本身、整筆購物籃、被取代的原有購買與回購四層,最後比較每一層的增量貢獻。當顧客對價格敏感時,通路位置與購買情境同樣重要;促銷是一個槓桿,並不會取代選址、商品與營運設計。
這種把直覺拆成可檢驗假設的能力,也是跨境經營學習的核心。對想練習將顧客需求、成本與策略選項連成決策的人,可延伸了解跨境實戰碩士學分班。
常見問題
Lawson 這次所有商品都增加 50% 嗎?
不是。官方列出 21 款在價格不變下增加商品總量或指定內容約 50%,另有 3 款以風味濃度提升為主;具體增加基準應看個別商品說明。
增量 50%,企業成本就多 50% 嗎?
不一定。只有受影響的材料、加工、包裝與物流等成本會隨設計變動,固定費用不會按商品份量等比例增加。實際變動成本須由商品配方與供應資料計算。
試算顯示回本,就代表 Lawson 這次一定賺錢嗎?
試算採假設售價與成本,僅用來理解貢獻毛利門檻。活動成效還涉及產品替代、報廢、廣告、供應與回購,Lawson 尚未公布本次活動的完整損益。
促銷該優先看銷量還是客流?
兩者都要看,但最後應回到整店新增貢獻毛利。客流增加後若只轉移原有購買,或每件利潤下降太多,整店收益未必改善。
延伸閱讀:日本全家便利商店如何用既有門市賣服飾;日本低價超市如何透過通路位置爭取日常採買。
資料來源
- Lawson:2026 年「超幸福過頭挑戰」官方新聞稿,2026/11/12。
- Lawson:活動商品與販售期間說明,2026/11/13。
- Lawson:過往增量活動的每店來客數與商品準備說明,2025 年。過往指標僅供比較,不代表本次活動成效。
- 日本全家便利商店:2026 年 3 月原價增量 45% 活動,2026/3/19。
- 日本 7-Eleven:2026 年 5 月「感謝盛」活動說明,2026/5/12。
- Seven & i Holdings:2025 年度企業資料,含日本 7-Eleven 商品毛利率,2026 年公開。
- Lawson:加盟店營運與損益說明,2026 年版。
- 台灣全家便利商店:2025 年合併財務報告;2025 年年度財報公告,2026/3/4。
- Lawson:2023 年首輪「盛得太多挑戰」公告,2023 年。
- Lawson:創業 50 週年增量活動公告,2025 年 6 月。
- Lawson:創業 51 週年增量活動公告,2026 年 5 月。