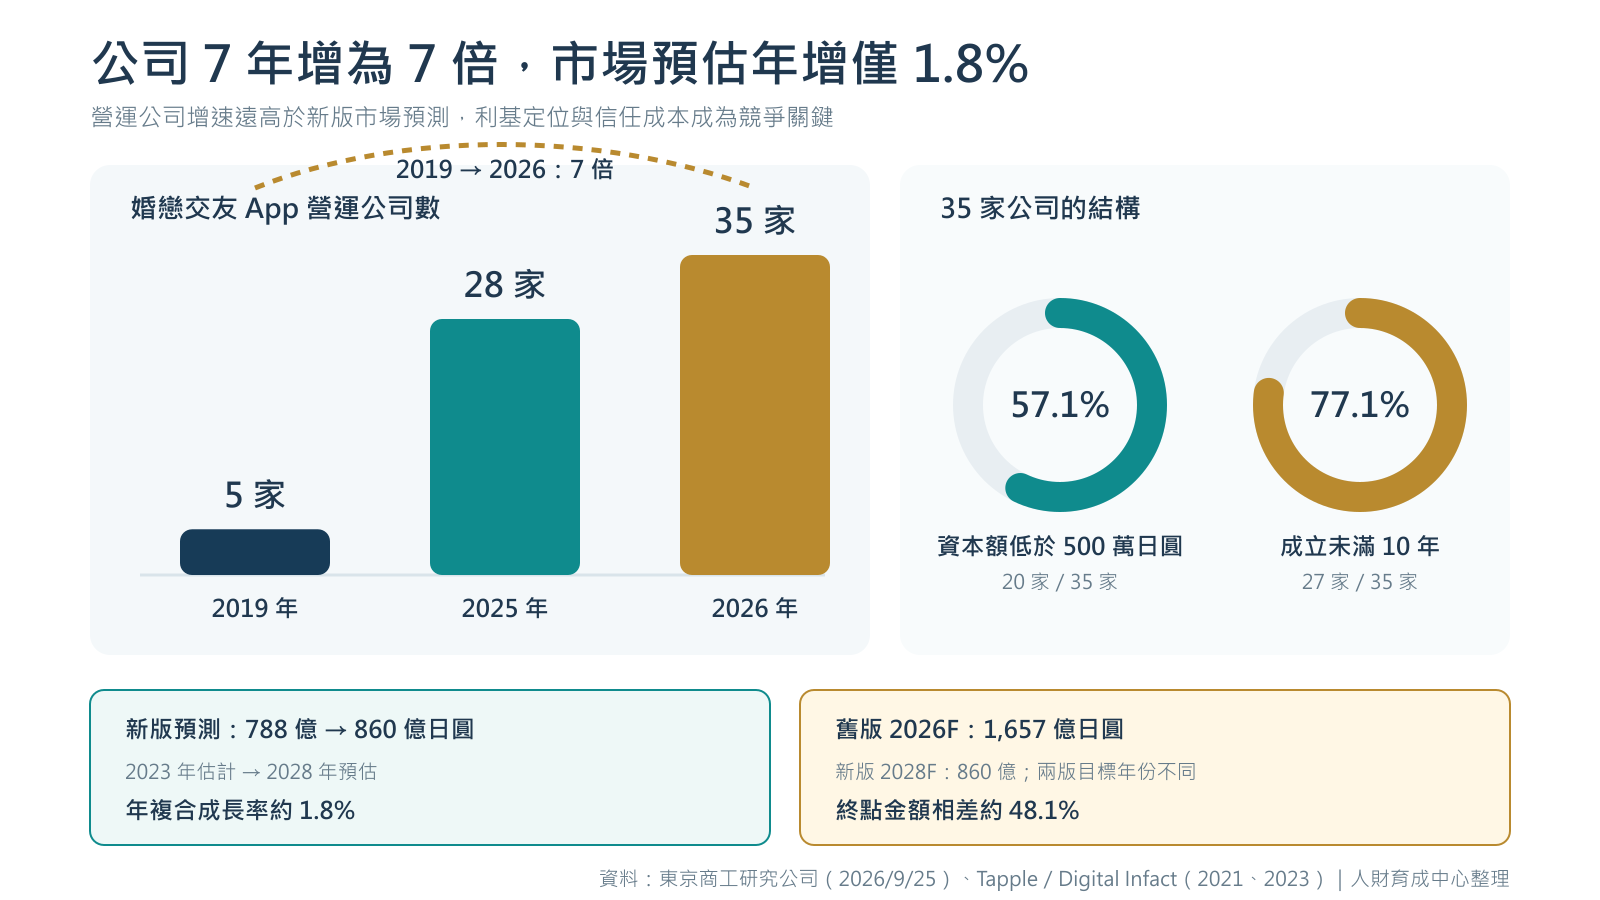
根據東京商工研究公司(東京商工リサーチ)統計,日本交友App(婚戀交友應用程式)營運公司從 2019 年 5 家增至 2026 年 35 家,七年增加到 7 倍;新版市場預測則從 2023 年 788 億日圓增至 2028 年 860 億日圓,年複合成長率約 1.8%。市場仍在成長,但高速成長的期待已明顯降溫。當更多公司競逐一個低速成長市場,機會正從「會員最多」移向「更快找到適合的人」;企業必須用市場區隔建立利基,降低錯配成本,才能提高有效配對與商業轉換。
先看結論:新版預測仍指向成長,但速度已大幅放慢。2021 年舊版曾預估 2026 年達 1,657 億日圓;2023 年新版把預測終點延至 2028 年,也僅估 860 億日圓。競爭的核心因此轉向選定需求明確、能形成有效會員密度的客群。
7 年 7 倍:日本交友App市場發生了什麼?
企業數快速增加,代表市場具有吸引力,也代表取得使用者的難度正在上升。東京商工研究公司(東京商工リサーチ)2026 年 9 月 25 日公布企業動向調查。依其約 440 萬家公司資料庫,抽出事業內容包含婚姻媒合(婚活)或戀愛媒合(恋活)交友 App 的企業後,2026 年共有 35 家,較 2025 年的 28 家增加 25%,也等於 2019 年 5 家的 7 倍。
這 35 家企業具有鮮明的新創結構:資本額低於 500 萬日圓者有 20 家,占 57.1%;成立未滿 10 年者有 27 家,占 77.1%。小資本可以進場,卻不代表市場容易經營。系統開發、廣告投放、身分核驗(本人確認)、詐騙防制、內容審查與客服都需要持續投入;交友服務公司 Tapple(タップル)旗下 Koigram 也已在 2026 年 4 月結束服務,顯示成長與淘汰同時發生。
| 指標 | 可驗證數字 | 商業解讀 |
|---|---|---|
| 營運公司數 | 5 家 → 35 家 | 市場吸引新進者,也已出現結束服務的案例 |
| 2026 年年增率 | 25.0% | 一年增加 7 家營運公司 |
| 更新版市場預估 | 年複合成長約 1.8% | 2023 年 788 億至 2028 年 860 億日圓,屬低速成長 |
| 兩版預測終點差異 | 金額相差約 48.1% | 舊版目標為 2026 年、新版目標為 2028 年,顯示高速成長期待降溫 |
| 資本額低於 500 萬日圓 | 57.1% | 技術讓進入門檻降低,後續獲客與信任成本仍高 |
| 成立未滿 10 年 | 77.1% | 新進者之中可見鎖定特定族群的服務 |
市場在成長,還是砍掉一半?看懂兩版預測
兩組資料共同指向:日本交友App市場仍在成長,高速成長預期則已明顯降溫。交友服務公司 Tapple(タップル)與市場研究公司 Digital Infact(デジタルインファクト)在 2023 年更新調查,估計當年日本線上戀愛媒合(恋活)與婚姻媒合(婚活)服務市場約 788 億日圓,2028 年預估達 860 億日圓。五年合計增加約 9.1%,換算年複合成長率約 1.8%,較接近低速成長市場。
同一研究體系在 2021 年曾預估 2026 年市場可達 1,657 億日圓;2023 年更新版的預測終點則為 2028 年 860 億日圓。由於目標年份不同,兩者不能視為同一年度預測的直接修正;可驗證的是兩版公開終點金額相差約 48.1%,反映高速成長預期明顯降溫。舊版發布頁對 2021 年基期同時出現 622 億與 768 億日圓兩種數字,本文因此不採用該基期,也不使用「2.2 倍」推算,只比較兩版清楚列出的預測終點。
| 數字 | 可驗證意義 | 解讀界線 |
|---|---|---|
| 788 億 → 860 億日圓 | 2023 年更新版對 2023 至 2028 年的市場估計,年複合成長約 1.8% | 仍是成長預測,但成長速度有限 |
| 1,657 億 → 860 億日圓 | 兩版預測終點金額相差約 48.1%,顯示高速成長期待降溫 | 兩版目標年份不同,應限定為預測終點差距 |
| 5 家 → 35 家 | 東京商工研究公司的企業資料庫中,相關營運公司數快速增加 | 兩項統計口徑不同,用途限於觀察競爭密度,不作平均營收推算 |
這組反差提供的商業訊號是競爭密度上升。營運公司數與市場金額來自不同母體,本文不推算單家公司平均營收;僅依「業者數快速增加、總市場低速成長」判斷獲客、信任與留存競爭可能升高。
市場的重要性也能從使用情境看出。日本兒童家庭廳(こども家庭庁)在 2024 年度(令和 6 年度)、於 2024 年 7 月 8 日至 17 日實施的調查中,2,000 名已婚樣本為 15 至 39 歲、原則上近 5 年內結婚者;其中 25.1% 表示透過交友 App 認識配偶,是所有相遇管道中最高。低出現率分層有少部分婚齡超過 5 年者,因此這個結果應解讀為「近期結婚的年輕已婚樣本」,不能外推成全日本四分之一的夫妻都靠 App 認識。另一項由交友服務 Omiai 與 Parasol 進行的使用者比較調查顯示,向周遭說明自己使用交友 App 後得到正面反應的比例,從 2023 年 55.6% 上升至 2026 年 61.7%;負面反應則從 27.8% 降至 17.5%。受訪者全為 Omiai 使用者,2023 年樣本僅 61 人、2026 年為 1,643 人,各年樣本數差異很大,因此這組數字只適合作為該平台使用者的方向性觀察,不宜外推為日本整體社會接受度。
市場仍成長,競爭密度卻上升得更快
總市場仍有成長空間,但新版預估的年複合成長率只有約 1.8%,營運公司卻在七年間增至 7 倍。當廣告成本、品牌信任與安全投入同步上升,企業需要追蹤的是有效會員密度、配對後互動、留存與付費,而非只看下載量。
市場愈大,為什麼愈不能服務所有人?
需求數量增加後,需求差異也會變得更清楚。二十多歲第一次找交往對象、離婚後希望再婚的父母、五十歲以上尋找生活伴侶,以及不希望先用照片判斷對方的人,對安全、資料欄位、互動節奏、推薦規則與收費方式都有不同期待。
大型平台可以用會員池與品牌知名度建立網路效應;新進公司若複製相同功能,通常只能用更高廣告費爭取同一群人。利基策略改變了競爭的單位:企業先選擇一個需求差異足夠明確、也能形成最小會員密度的族群,再把產品規則做深。這時「不服務誰」會和「服務誰」一樣重要。
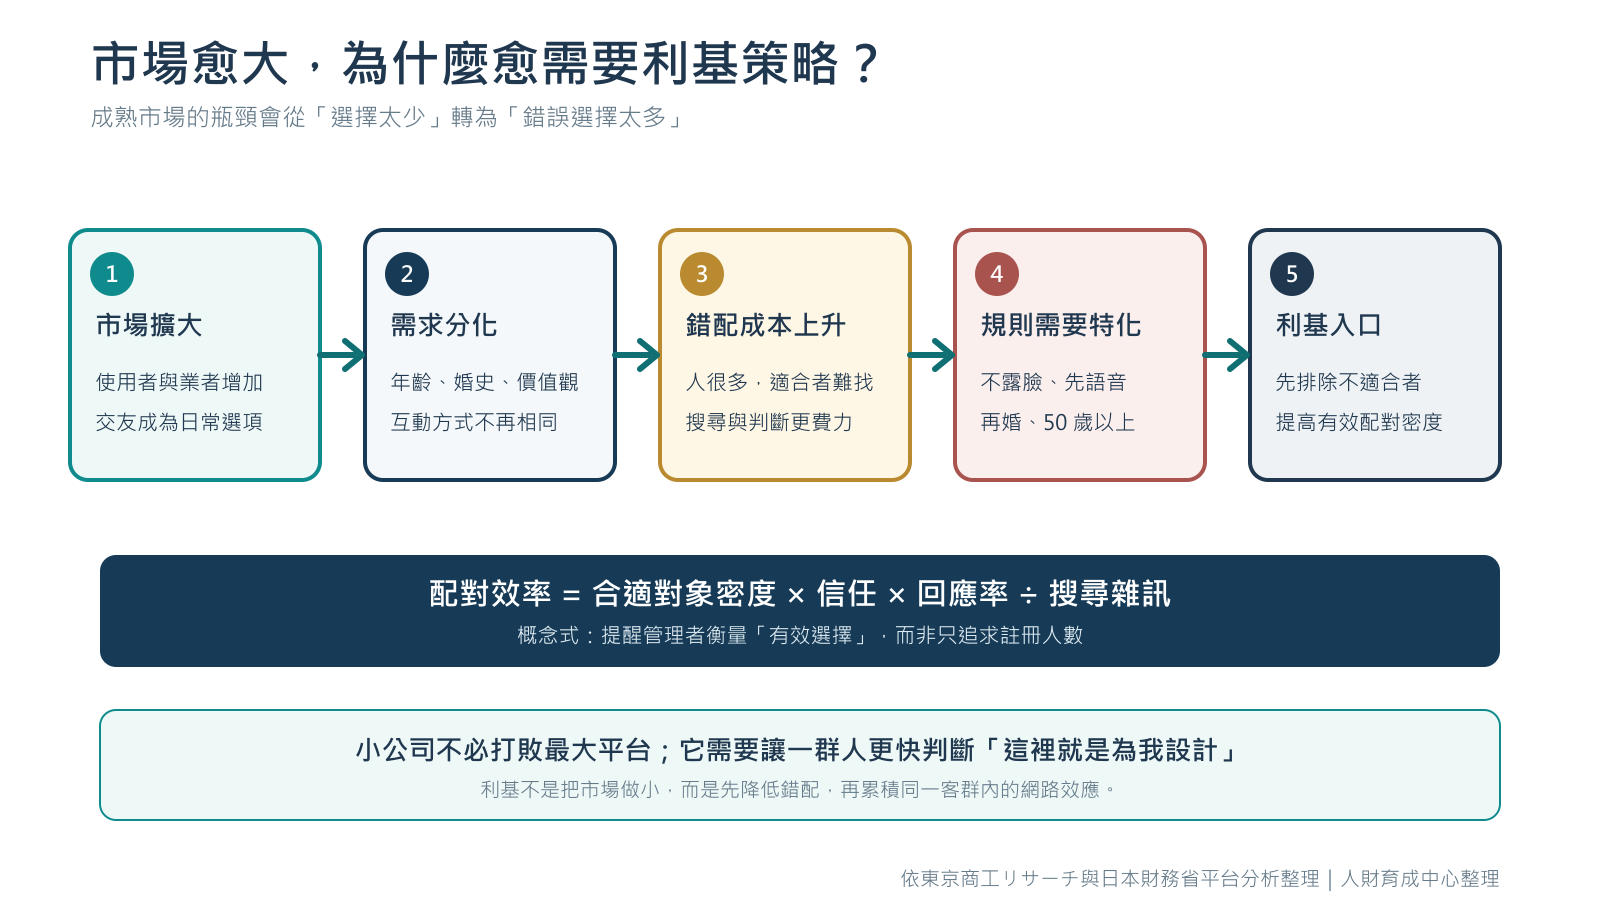
這套做法與市場區隔、目標市場與定位的 STP 分析一致:先辨識不同需求,再選擇企業能提供獨特價值的客群,最後讓功能、訊息與通路支持同一個定位。若想檢查顧客、競爭者與公司能力是否匹配,也可搭配3C 分析。
平台的真正商品:有效選擇,而非帳號數量
平台價值取決於使用者能否在合理時間內找到合適對象,註冊人數只是其中一個條件。日本財務省月刊《Finance》(ファイナンス)刊載的分析指出,交友 App 讓人以較低成本接觸大量對象,卻也可能產生決定迴避:選項太多使比較負擔上升;每次接觸成本太低,也可能讓人因輕微差異就放棄互動。
管理者可用下列概念式思考平台品質:
配對效率 = 合適對象密度 × 信任 × 回應率 ÷ 搜尋雜訊
這張概念式可作為管理檢查表。會員很多,但大多數人的目的、年齡或互動習慣不相容,搜尋雜訊就會升高;一個較小的平台若身分可信、目的一致、回應率高,使用者感受到的價值可能更強。
| 平台指標 | 只追規模時的盲點 | 應補看的品質指標 |
|---|---|---|
| 下載/註冊 | 可能包含低意圖、重複或很快流失的帳號 | 完成檔案率、活躍會員率 |
| 配對數 | 按下喜歡不代表產生有品質的互動 | 配對後對話率、有效回覆率 |
| 使用時間 | 時間變長可能代表黏著,也可能代表找不到 | 達成目的時間、滿意度 |
| 付費率 | 短期促銷可能提高付費,卻沒有改善結果 | 續訂、退費、推薦意願 |
| 會員池大小 | 總量掩蓋各細分族群的供需失衡 | 分群有效密度、等待時間、錯配率 |
四種細分服務有哪些具體例子?
日本的新服務會重新設計「誰能進來、先看什麼、如何互動」。東京商工研究公司正文列出虛擬形象、再婚與年長族群三個方向,導言另提到重視通話的服務。為避免只談抽象類型,下表另以各服務官方頁補上具名例子;其中 Goens 是該調查直接點名的案例,其餘三項是本文依官方產品說明補充的對照實例。
| 細分方向 | 具名例子 | 產品規則 | 商業意義 |
|---|---|---|---|
| 不放真人照片/虛擬形象 | 戀庭(恋庭) | 以虛擬形象配對,兩人共同經營遊戲後逐步公開資料 | 先降低外貌與個資壓力,再用共同任務累積互動資訊 |
| 通話優先 | Scenario(シナリオ) | 在傳統按讚配對之外,讓使用者先透過通話確認相處感受 | 縮短大量文字往返,改用聲音更快判斷相容性 |
| 再婚 | Marrish(マリッシュ) | 針對再婚、單親家庭與理解再婚者設計資料欄位、標示與優惠 | 把婚史、子女與生活安排從尷尬例外變成產品預設 |
| 50 歲以上 | Goens(ゴエンズ) | 限定 50 歲以上使用,聚焦同生命階段的交友、戀愛與婚姻需求 | 先排除年齡錯配,介面、客服與溝通情境才能真正特化 |
利基服務仍有三個風險:客群切得太窄會出現冷啟動、廣告成本可能高於客戶終身價值,安全事件也會迅速破壞信任。因此,好的利基策略同時包含明確需求、足夠密度與可持續的單位經濟。可延伸閱讀不競爭的競爭策略,理解企業如何在巨頭忽略的縫隙建立高黏著價值。
企業最常見的五個客群定位痛點
「18 至 55 歲、男女皆可、上班族都適合」看似擴大市場,實際上會讓產品承諾變得模糊。行銷訊息無法聚焦、功能例外愈來愈多、獲客成本升高,最後連滿意度下降的原因都難以判斷。
| 經營痛點 | 現場症狀 | 真正要回答的問題 |
|---|---|---|
| TA 過度寬廣 | 每一則廣告都只能說通用好處 | 哪一群人的問題最急、最值得付費? |
| 只用人口資料分群 | 同年齡顧客需求仍完全不同 | 生命階段、情境、風險與期待有何差異? |
| 產品例外過多 | 每個人都要一點,流程與成本失控 | 哪些需求本期不承諾、不客製? |
| 流量看似成長 | 轉換、留存與推薦沒有改善 | 來的人是不是正確客群? |
| 只模仿領導品牌 | 功能相似,品牌沒有被選擇的理由 | 哪項價值能做得更深、更可信? |
教學:五步驟找出你的利基市場
縮小客群之前,要先建立完整的選擇地圖,再用證據收斂。以下五步能把「我們應該更聚焦」轉成產品、內容與財務可以執行的決策。
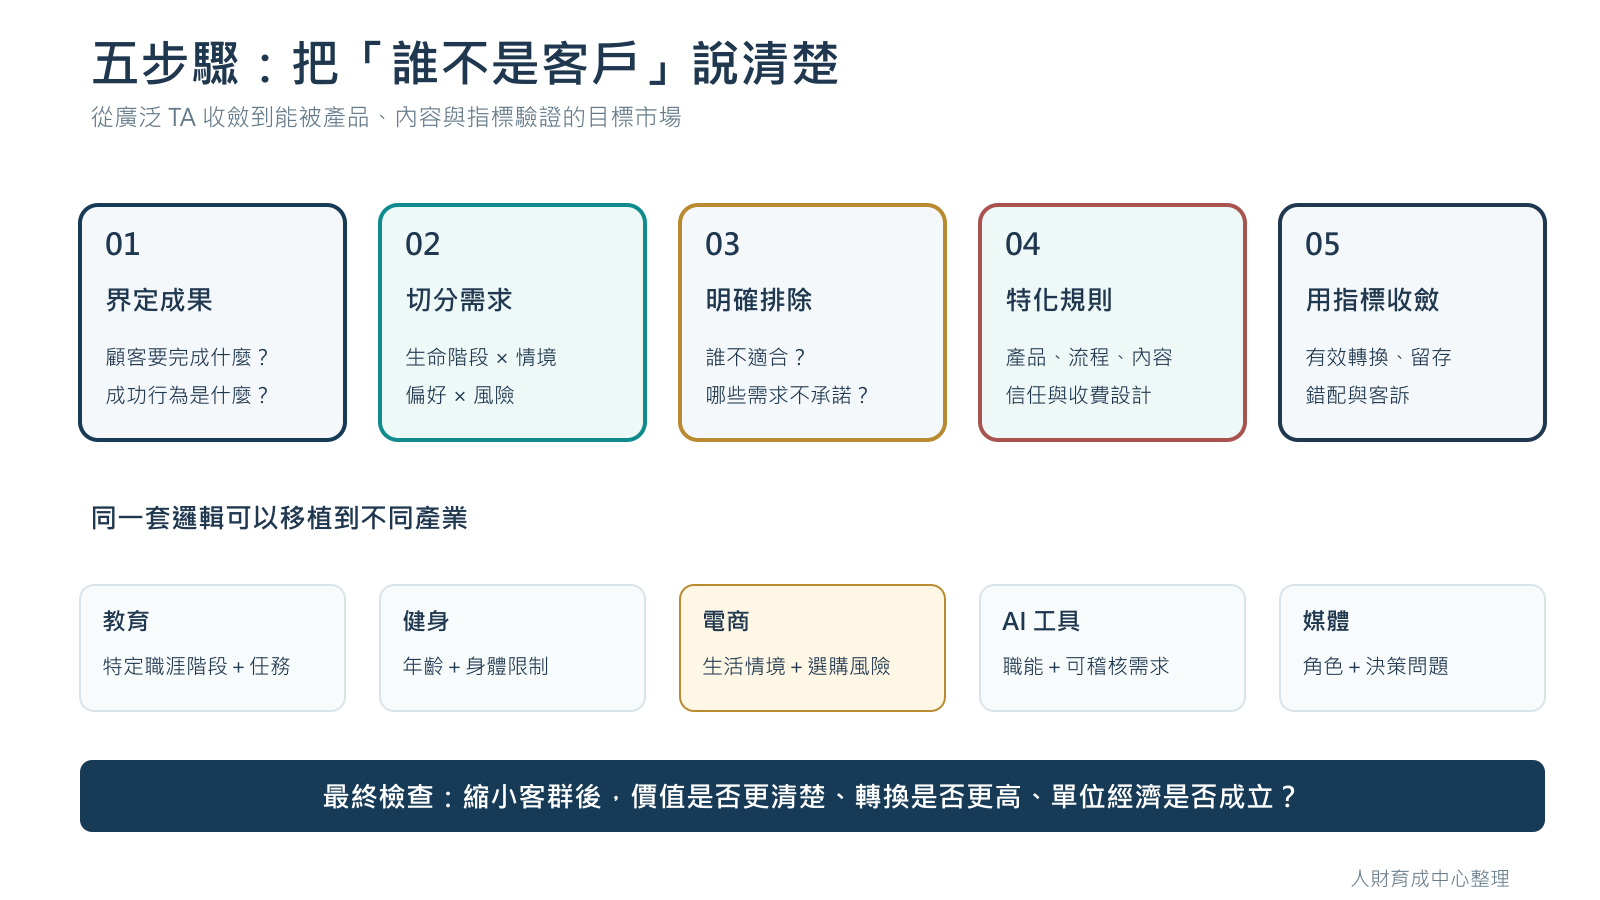
第一步:先界定顧客要完成的成果
交友 App 的成果可能是認識新朋友、建立穩定關係、找到婚姻對象或尋找晚年伴侶。企業需要選擇主要成果,並定義可觀察行為,例如完成高品質對話、安排安全見面、續訂或推薦。若成果無法說清楚,後續分群只會停留在人口標籤。
第二步:用兩條能改變產品的軸切分需求
可先用「生命階段」與「互動偏好」建立互不重疊的格子,再檢查每一格人數、痛點與支付意願。好的分群軸會改變產品決定,例如是否需要子女欄位、語音流程、身分驗證、客服與活動設計;只讓廣告文案換個稱呼的分群,管理價值有限。
第三步:寫出排除條件
用一句話完成:「本服務優先協助__在__情境完成__;目前不適合__。」排除條件能保護產品承諾,也讓未被服務的客群清楚判斷是否適合。當團隊知道哪些需求不接,功能、客服、內容與行銷成本才有一致邊界。
第四步:把定位改成可感受的產品規則
「專為成熟族群」只是一句定位;較大字級、清楚引導、電話客服、同齡推薦、詐騙防制與離線活動,才是能被顧客感受的服務。企業應逐項檢查會員資格、推薦邏輯、互動流程、內容、收費與信任機制是否支持同一客群。
第五步:用結果與單位經濟收斂
先測試一個可形成密度的地區或社群,追蹤有效配對、對話、留存、付費、客服成本與客訴。客群更小後若轉換沒有提升、服務成本仍高,代表分群沒有抓到真正差異,或產品規則尚未回應痛點。策略要能接受停止、修正與重新切分。
教育、健身、電商、AI 與媒體怎麼應用?
交友 App 的商業邏輯可以移植到任何「選項很多、顧客難判斷」的市場。企業的任務,是降低顧客搜尋、比較與犯錯成本,讓目標客群快速認出價值。
| 產業 | 過度寬廣的說法 | 可驗證的利基方向 | 應觀察指標 |
|---|---|---|---|
| 教育 | 想進修的上班族都適合 | 需要跨境企業任務的中階主管 | 完成率、工作應用、轉介 |
| 健身 | 所有想變健康的人 | 50 歲以上、關節友善與可追蹤訓練 | 到課、續約、疼痛與體能變化 |
| 電商 | 生活用品一站購足 | 小宅、敏感肌或特定使用情境選品 | 退貨、回購、選購時間 |
| AI 工具 | 所有工作都能自動化 | 需要來源追溯與審批的特定職能 | 任務成功、修正時間、錯誤率 |
| 媒體內容 | 所有人都看的商業新聞 | 台灣管理者需要的日本商業案例 | 深度閱讀、收藏、回訪 |
這個思考也適合回頭檢查成熟產業。日本低價超市的案例顯示,顧客會把採買需求移往更符合價格與距離的通路;可延伸閱讀低價超市如何用明確場景建立營運系統。兩個案例共同提醒:市場整體名稱很大,真正能被企業服務的,是特定情境下的具體需求。
把「服務所有人」改成能驗證的市場選擇
市場區隔、平台策略與利基市場需要同時考量顧客價值、競爭結構與單位經濟。透過商業案例與決策演練,可把模糊 TA 轉成可執行的產品與市場策略。
常見問題 FAQ
日本交友App公司真的在七年內增加到 7 倍嗎?
是。東京商工研究公司(東京商工リサーチ)依企業資料庫統計,2019 年有 5 家,2025 年 28 家,2026 年增至 35 家;2026 年較前一年增加 25%。這是營運公司數,不代表 App 數量或所有服務都獲利。
日本交友App市場規模是多少?
Tapple(タップル)與 Digital Infact(デジタルインファクト)的 2023 年更新版調查估計,2023 年日本線上戀愛與婚姻媒合服務市場約 788 億日圓,2028 年預估約 860 億日圓,年複合成長率約 1.8%。市場仍呈低速成長;與 2021 年舊版的高成長預測相比,成長期待已明顯降溫。
利基市場是不是代表只能做小生意?
不一定。利基策略先提高特定客群內的價值與轉換,再決定是否擴張到相鄰需求。重點是同一客群能否形成足夠密度、留存與獲利,而非用受眾人數判斷市場價值。
企業要怎麼判斷市場區隔是否有效?
有效區隔會改變產品、流程或內容,並改善可觀察結果,例如有效轉換、留存、回購、服務成本或客訴。如果只更換廣告稱呼,顧客行為與經濟結果沒有差異,通常還不算可執行的市場區隔。
資料來源
- 東京商工研究公司(東京商工リサーチ):2026 年婚姻與戀愛媒合交友 App 企業動向調查(2026/9/25)
- Tapple(タップル)/Digital Infact(デジタルインファクト):日本線上戀愛與婚姻媒合服務市場更新調查(2023/6/15)
- Tapple/Digital Infact:日本線上戀愛與婚姻媒合服務市場舊版預測(2021/1/18)
- 日本兒童家庭廳(こども家庭庁):2024 年度(令和 6 年度)年輕世代人生規劃與相遇意識調查報告;2024/7/8–7/17 實施
- Omiai/Parasol:Omiai 使用者的交友 App 使用與意識比較調查(2026/4/27;2023 年 61 人、2026 年 1,643 人)
- 戀庭(恋庭)官方:虛擬形象與免上傳真人照片的媒合設計
- Scenario(シナリオ)官方:以通話確認相容性的媒合設計
- Marrish(マリッシュ)官方:再婚與單親家庭媒合設計
- Goens(ゴエンズ)官方:50 歲以上限定的媒合服務
- 日本財務省月刊《Finance》(ファイナンス):從行為經濟學觀察交友 App 的選擇負擔
- 日本數位廳:以個人編號卡強化交友 App 身分與單身狀態確認