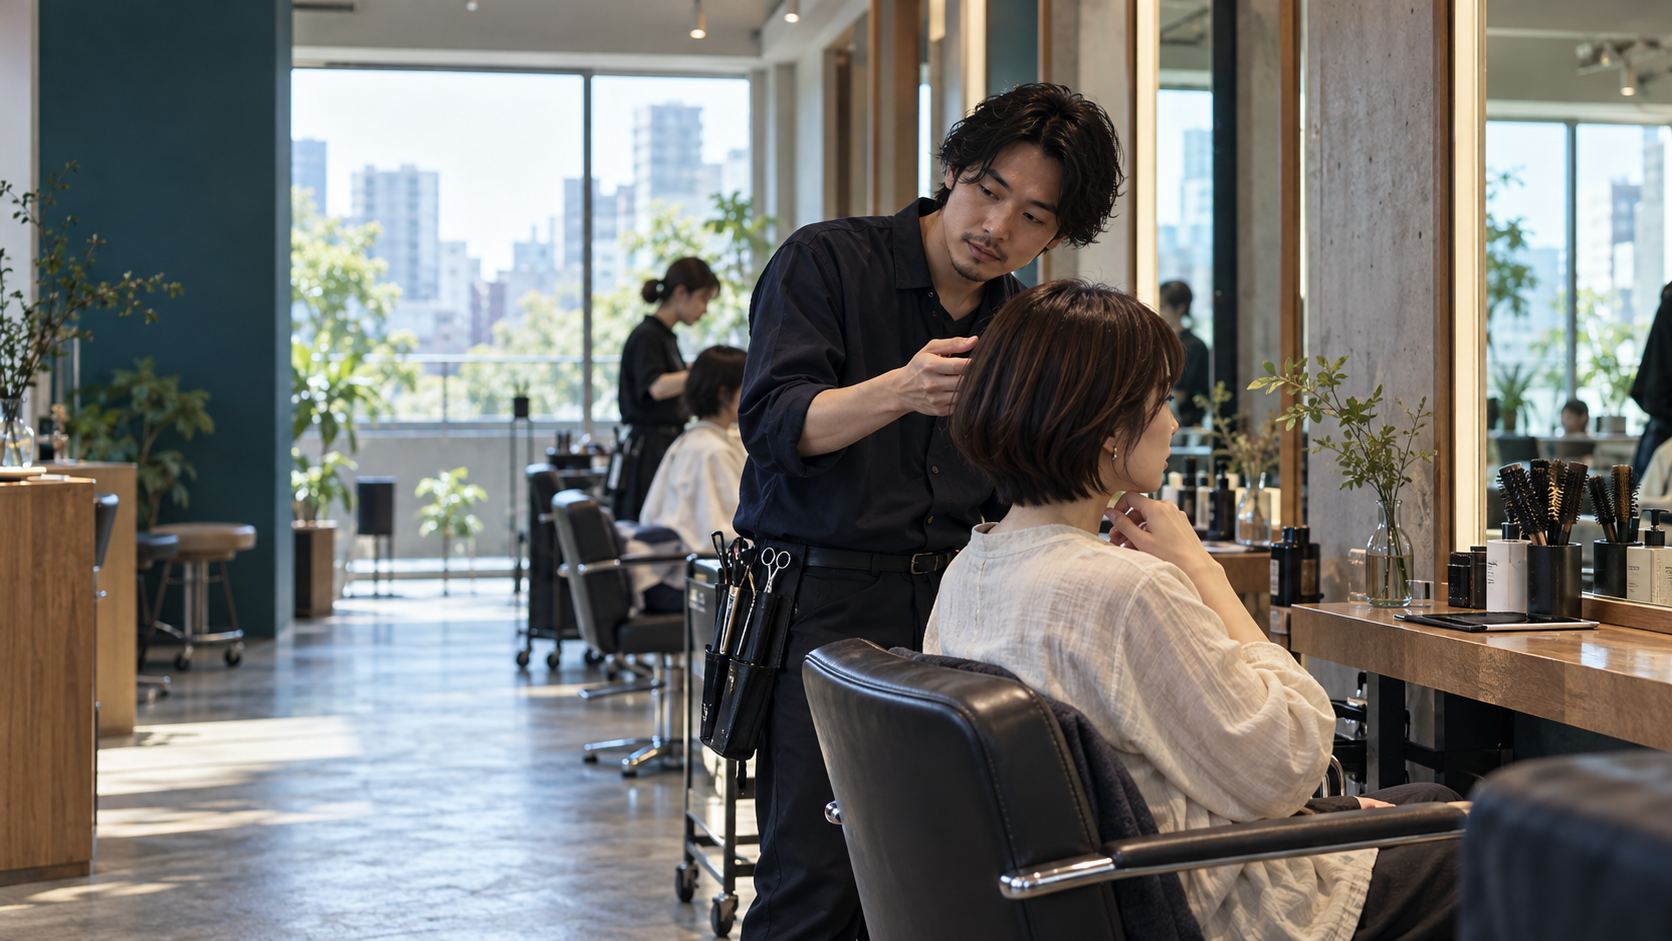
日本美容院截至2026年3月底已達28.2萬處,瑞可利特旗下 Hot Pepper Beauty Academy 估計的15至69歲美容院消費市場卻在2026年縮小5.9%。日本東京商工調查公司(東京商工リサーチ)統計,同年財年上半年有54家美容業者倒閉,為近20年同期第二高。顧客減少到店、部分業者在日常維護需求中成長,美容院競爭的關鍵是看清顧客把錢花在哪種服務,以及每個服務工時能留下多少利潤。
28.2萬處美容院,市場競爭有多密?
日本美容院據點仍在增加,但整個理美容服務的供給正在重新分配。日本厚生勞動省《2025年度衛生行政報告例》顯示,截至2026年3月底,全國登記美容院(美容所)281,687處,比前一年度增加3,935處、增幅1.4%;與2021年度末的264,223處相比,四年間淨增17,464處。同期間理髮店(理容所)從114,403處減至106,083處,減少8,320處。兩類登記據點相加淨增9,144處,約2.4%;部分業者可能同時登記兩類,因此合計不是獨立門市家數。
美容院的年度淨增從2022年度的5,666處降到2025年度的3,935處,中間2025年度又比前一年回升。可確認的趨勢是美容院增加、理髮店減少;個別顧客如何在兩種店型間轉移,尚無逐人追蹤數據。對單店來說,鄰近人口只是市場上限;實際營收還要經過被看見、被預約、完成服務與再次回訪四道關卡。

店數變化透露的是競爭位置的改變。周邊顧客究竟要快速整理、特定造型技術、染髮維護,還是能記住需求的長期關係?若每家店都列出相似菜單、使用相近的照片與價格,顧客最容易比較的便只剩距離、空檔與折扣。理髮店收縮與美容院增加,也提醒業者把男性客群的需求變化列入研究,而非沿用既有的性別與店型想像。
消費市場縮小5.9%,顧客改變了什麼?
消費市場的變化主要出現在使用率與到店次數。瑞可利特旗下 Hot Pepper Beauty Academy(株式会社リクルート ホットペッパービューティーアカデミー)《2026年上半年美容普查》估算,15至69歲人口的美容院消費市場約1兆3,063億日圓,較前一年縮小5.9%。女性平均每年到店4.18次、年減2.8%;男性5.05次、年減3.6%。每次消費金額則大致持平,女性為7,686日圓、男性為4,853日圓。問卷對象為人口20萬以上城市的15至69歲居民,70歲以上顧客未納入這項市場估算。
這組數字說明,單靠調高剪髮標價,未必足以補回顧客少來的那一次。美容服務有明確的時間產能:設計師今天空掉的下午三點,不能像商品庫存一樣存到下週再賣。洗剪染護的服務組合、預約體驗與再訪安排,會一起決定門市每月能賣出多少有效工時。

回訪涉及一整套服務體驗。瑞可利特的後續分析指出,表示基本上持續使用同一家美容院的受訪者,女性占68.9%、男性占67.3%;常見續用理由包含能夠線上預約、離家近與價格合理。多數顧客縮減的是到店次數,並未頻繁更換門市。技術、可取得的時段、交通便利與收費透明一起決定熟客能否留下;市場成熟後,小店更需要讓核心顧客容易再來。
經營者可以先把客戶分成「第一次到店」「已回訪」「一段時間未回訪」三群。若第一次到店不少、再次預約卻偏低,先檢查諮詢品質、預約便利性與離店後的聯繫;若熟客仍在、來店間隔拉長,則可研究維護型服務、提醒時點或服務時長是否符合新的生活節奏。
美容院市場少了821億日圓,錢流到哪裡?
瑞可利特估算的美容院消費市場,從2025年的1兆3,884億日圓降至2026年的1兆3,063億日圓,少了821億日圓。這筆差額先要拆成兩個層次:一是原本會發生的服務消費因少到店而沒有發生;二是仍然發生的交易,究竟由哪一種店型取得。兩件事對單店的意義不同,不能把市場少掉的金額直接當作平價連鎖賺走的錢。
第一層可以用市場公式理解:市場消費額=15至69歲人口 × 年內使用率 × 每人年到店次數 × 每次支出。2026年調查已觀察到使用率與到店次數下降,每次支出則大致持平;女性在減少使用美容服務時,40.8%提到節省美容開銷,男性為26.4%。因此,少花的錢有相當部分表現為延後剪染、拉長來店間隔,未必成為另一家美容院的營收。消費者也可能把預算留給其他生活需求,但目前沒有足以量化去向的追蹤資料。
第二層是仍會消費的顧客如何選店。多數受訪者持續使用同一家店,表示既有客關係依然重要;同時,專做日常剪髮與根部染髮的剪染快修專門店 Choki Peta(チョキペタ)在2025年全年接待超過100萬人次。它在當年6月調整價格後,既有店來客仍高於前一年。這是維護型需求能吸引顧客的實例,也說明業者可以透過服務組合、生活動線選址與流程效率競爭。品牌資料沒有追蹤顧客原先去哪家店,無法計算其從其他店型取得多少份額。
這裡的商業問題比「要不要跟著降價」更深一層:顧客是在減少到店、縮短停留時間、只做必要項目,還是在特定造型或染護需求上願意多付?同一家店的答案也可能因客群不同而不同。把市場總額、顧客行為和店型競爭分開,才找得到真正能改變損益的槓桿。

54件倒閉透露哪些單店經營壓力?
日本東京商工調查公司2026年10月25日公布,2026財年上半年(4至9月)美容業倒閉54件,比去年同期58件少4件,為四年來首次下降;但連續兩年超過50件,仍是2007財年以來同期第二高。54件中,主要原因被歸類為銷售不振的有41件,占75.9%;員工少於5人的業者有48件,占88.9%。另有5件涉及人力不足,較去年同期2件增加,創同期統計最高。
最清楚的經營訊號,是小店對客流變化的緩衝能力較弱。固定租金、水電與設備支出持續存在,設計師空檔卻直接減少收入。若靠大量折扣維持預約,服務時間與染劑等材料成本未同步下降,門市可能愈忙、每個工時留下的毛利愈少。相反地,只把價格抬高而沒有讓顧客感到技術或體驗差異,也可能使來店週期繼續拉長。

另一份獨立資料讓日常經營壓力更清楚。日本政策金融公庫2026年7至9月訪問453家美容業者,50.6%把「顧客數減少」列為經營問題,38.2%列出「原料與人事成本難以轉嫁」,21.0%列出「客單價下降」,12.6%列出「員工難找」。這些項目可以複選,樣本也不是上述54家倒閉業者。它顯示小店同時面對來客、價格與成本的擠壓;人力困難確實存在,但不是這份問卷的第三大問題。
瑞可利特的消費者調查顯示整體每次支出大致持平,政策金融公庫卻有21.0%的受訪業者感到客單價下降。兩份資料觀察的對象與問題不同,並不衝突:整體平均可以維持,部分店家仍可能因服務組合變薄、加購減少而受壓。經營者若只看產業平均,會錯過自己門市正在發生的收入變化。
同一集團如何經營不同的美容院模式?
日本美髮集團雅蒂創世(アルテジェネシス)同時經營設計型沙龍 Ash、NYNY,以及日常整理型的剪染快修專門店 Choki Peta。集團讓不同店型處理不同顧客任務:有人要節省時間、按固定週期維護髮型與白髮;有人要值得信任的造型判斷與較完整的諮詢。把任務分清楚,菜單、選址與用人方式才能跟著改。
Choki Peta把菜單收斂為剪髮與染髮,選在超市等生活動線,提供免預約、無現金支付、自動洗髮與自行吹整等流程。2026年11月生效的公告,把剪髮價格由1,540日圓調至1,650日圓,根部染髮也由2,750日圓調至2,860日圓。2025年6月調價後,品牌既有店的來客仍高於前一年,顯示便利、速度和服務品質可以一起支撐顧客價值。另一個例子是快速剪髮店 QB HOUSE:把洗髮、吹整移出標準剪髮流程,以約10分鐘剪髮滿足快速整理需求。
設計型沙龍把更多資源放在技術培養、造型建議與長期顧客關係。以雅蒂創世集團公布的2025年資料粗估,Ash連鎖營收104億日圓、到店110.6萬人次,平均每到店人次營收約9,400日圓;集團旗下關東地區的C&P公司營收24億日圓、到店90.1萬人次,約2,660日圓。C&P僅經營關東的Choki Peta,關西門市由另一家集團公司營運;品牌整體2025年接待超過100萬人次。兩個粗估值是公司營收除以到店人次,包含不同服務組合,不能當作剪髮標價或單店利潤。高客單與高效率各有適用條件,關鍵在服務工時、材料、人力與回訪如何組合。
| 觀察項目 | Choki Peta:日常整理 | Ash:設計型服務 |
|---|---|---|
| 主要顧客需求 | 快速、明確、定期整理 | 造型設計、技術與諮詢 |
| 主要客群 | 以中高齡女性的日常維護需求為主 | 重視設計師技術與造型建議的顧客 |
| 服務與流程 | 精簡剪染菜單、生活動線選址、自助與自動化 | 投資設計師技能與顧客關係 |
| 2025年連鎖營收 | 關東C&P公司24億日圓 | 104億日圓 |
| 每到店人次營收粗估 | 約2,660日圓(C&P) | 約9,400日圓 |
| 單店應檢查 | 每小時服務量、空檔、成本控制 | 技術溢價、回訪、每工時貢獻毛利 |
菜單精簡也能改變用人方式。Choki Peta在官方說明中提到,透過標準化的剪染技術與再訓練,讓曾離開職場的美容師較容易回到工作崗位,並提供每週一天、每天三小時起的彈性工時。顧客任務、服務流程與人才供給因而形成一套互相支持的經營設計。中價位、專門染髮、熟齡客群等定位也可以成立,前提是承諾與活動真正配適。
戰略自由度如何找出美容院的下一條路?
這個案例可以用戰略自由度與活動配適一起理解。戰略自由度先從顧客要完成的任務出發,展開不同的競爭軸,再依限制與成果收斂;活動配適則要求菜單、預約、選址、人員訓練、服務時間與收費方式共同支持同一個承諾。Choki Peta服務定期剪染,便把店開在生活動線、收斂菜單、縮短流程並設計彈性用人;Ash主打設計與諮詢,就需要投入設計師技能與關係經營。兩者都在賣美容服務,卻是在解決不同的顧客任務。
面對「客人少來」,直覺常把策略縮成降價或不降價。戰略自由度的第一步,是先把問題拆完整。單店的簡化損益式為:營業利益=付費顧客數 × 每位顧客年到店次數 × 每次服務貢獻額-固定費用。每次服務貢獻額,是收費扣除該次服務才發生的耗材、平台抽成與其他變動成本;固定薪資、租金等則依店內實際成本結構列入固定費用。這是一張互不重複的損益地圖:客源、頻率、單次貢獻與固定費各有不同的改善手段。
第二步沿著每條軸展開方案。顧客數可從熟齡女性、男性造型或鄰近上班族等需求重新選擇客群;來店頻率可透過根部補染、定期維護與更方便的預約時段改善;每次貢獻可從服務組合、材料使用、返工率與所需工時著手;固定費則要檢查店面大小、閒置時段和人力配置。降價只是價格軸的一個分支;若降低價格,必須同時讓服務時間和成本結構成立。維持或提高價格時,則要讓技術、信任或便利性足以支撐顧客的支付理由。
| 拆解軸 | 要追問的顧客與經營事實 | 可展開的策略路徑 | 收斂時看什麼 |
|---|---|---|---|
| 付費顧客數 | 誰的需求尚未被滿足? | 熟齡維護、男性造型、社區便利 | 有效新客與首次回訪 |
| 年到店次數 | 顧客為何拉長間隔? | 補染、維護型菜單、好約的時段 | 回訪率與平均間隔 |
| 每次貢獻額 | 哪種服務真正留下錢? | 菜單組合、材料、流程與工時設計 | 每可售工時貢獻額 |
| 固定費用 | 哪些成本長期閒置? | 店型、排班、設備與空間使用 | 損益兩平所需來客數 |
第三步是批判思考:對每個方案追問「證據在哪裡、還有其他解釋嗎、哪一項限制會使方案失效?」例如回訪下降,可能是顧客預算緊,也可能是預約時段不合、服務品質不穩或新競爭者更方便;只看全店平均無法分辨。把顧客依服務需求、來店週期與設計師分組,對照每可售工時貢獻額、回訪與顧客反饋,才能選出值得投入的路線。先展開再收斂,正是戰略自由度思考框架在這個案例中最有力量的地方。
台灣美髮業能學到什麼商業判斷?
台灣同樣有密集的美髮服務市場。財政部統計處資料顯示,2023年台灣美髮業稅籍營利事業23,278家、銷售額291億元;2018年分別為21,915家、248億元。五年間家數增加6.2%、銷售額增加17.2%。這份台灣稅籍資料與日本行政登記的美容院據點數不同,適合各自看市場變化,不宜直接拿來計算兩國的每店營收。
經濟部2026年生活服務業輔導資料,把造型履歷、回訪管理與個人化服務列為美髮業可用的數位方法。對一家小店而言,這些工具的價值不在於多建一套系統,而在於讓「這位顧客上次做了什麼、下次何時需要整理、哪些服務最符合需求」可以被持續使用。資料累積後,店主才有基礎檢驗差異化是否帶來回訪與毛利。
台灣連鎖品牌曼都提供了另一個現場對照。《今周刊》2026年5月專訪指出,曼都九成以上顧客為35歲以上女性;為吸引更年輕的客群,集團曾推出兩個新品牌,成績未達預期,之後把焦點轉回熟悉的客群及其生活動線。這不是「年輕市場沒有機會」的證明,而是一個重新檢查顧客任務的例子:品牌的既有信任、社區位置和服務能力,在哪一群顧客身上最能轉成回訪與合理價格?
同一篇專訪也提到曼都面對人力短缺與客群斷層,經營重點從拚規模轉向調整體質。把日本與台灣案例放在一起,策略可以沿兩條線思考:對顧客,選出自己能長期解決的明確任務;對營運,把這個任務所需的菜單、技術訓練、排班與預約流程連成一套。前者避免什麼客人都想抓,後者避免銷售承諾超出門市的交付能力。
美容院的經營壓力,最終會回到一個問題:哪些顧客選擇我們,這家店又用什麼流程把選擇變成可持續的收入?供給增加與顧客到店放緩,會放大定位不清的代價。透過戰略自由度把選項完整展開,再以回訪、工時貢獻及顧客任務收斂,經營者便能從表面的價格戰,看見服務設計和人才配置的其他路徑。
常見問題
日本美容院有多少家?
日本厚生勞動省統計,截至2026年3月底,全國美容院281,687處,比前一年度增加3,935處。此數字是行政登記的據點存量。
2026年日本美容院倒閉件數有增加嗎?
2026財年上半年倒閉54件,低於去年同期58件,但仍為2007財年以來同期第二高。比較時應固定使用同一財年上半年及同一倒閉統計口徑。
美容業倒閉最多的原因是什麼?
東京商工調查公司把54件中的41件主要歸為銷售不振,占75.9%。日本政策金融公庫另對453家美容業者調查,顧客減少、成本難轉嫁與招人困難都是常見經營壓力。
美容院一定要走低價或高價路線嗎?
不必。快速整理、專門技術、熟齡服務或長期造型諮詢都可形成定位。價格須與目標客群、服務時長、員工能力和門市成本一起設計,並用回訪與每可售工時貢獻毛利驗證。
小型美容院最先該看哪個經營數字?
先看熟客平均來店間隔與首次客回訪率,再對照可售工時使用率和每工時貢獻額。這四項能分辨客人是否來得更慢、空檔是否增加,以及忙碌是否真的帶來利潤。
美容院案例考驗的是在資訊不完整、選項眾多時,能否看清顧客需求、拆開單店損益並作出策略取捨。想系統練習這類商業判斷與實戰分析,可了解中信金融管理學院跨境實戰碩士學分班。
延伸閱讀
資料來源
- 日本東京商工調查公司(東京商工リサーチ),〈2026財年上半年美容業倒閉動向〉,2026年10月25日。
- 日本厚生勞動省《2025年度衛生行政報告例》統計表,美容院與理髮店據點數截至2026年3月底。
- 瑞可利特旗下 Hot Pepper Beauty Academy《2026年上半年美容普查:美容院篇》及調查資料表,2026年。
- 瑞可利特研究員:市場、到店次數與客單分析,2026年7月9日;續篇:同店續用與預約行為。
- 日本政策金融公庫《2026年7至9月生活衛生相關業種景氣調查》,2026年10月29日,第10頁表24。
- 日本雅蒂創世集團(アルテジェネシス)品牌定位說明、集團公司資料與2025年來客及營收資料;Choki Peta品牌2025年來客與既有店資料,2026年1月29日。
- Choki Peta剪髮及根部染髮價格調整公告,2026年10月1日公告、11月1日生效;快速剪髮店 QB HOUSE 服務流程。
- 台灣財政部統計處《2023年美髮及美容美體業銷售額》,2024年2月29日;經濟部《2026年生活服務業科技創新應用輔導》。
- 《今周刊》〈曼都轉型記〉專訪,2026年5月13日。
資料口徑:倒閉件數為日本東京商工調查公司對美容業企業倒閉的統計;店數為厚生勞動省行政登記據點;市場規模為瑞可利特依15至69歲人口、都市居民問卷、使用率、到店次數及單次消費推估。品牌每人次營收為人財育成中心依公開公司營收及到店人次估算,並非個店利潤;不同統計不能相加為同一市場總額。