野島電器(Nojima)所屬的野島集團,2026 年 3 月期合併營業利益率為 5.9%,山田控股為 1.0%,相差約 6 倍。這是日本家電量販店值得研究的門市經營問題:野島由自家員工承擔跨品牌接待與培訓,能否把「幫顧客選對」轉成可持續的獲利?答案要從集團財報、接待制度和可驗證的單店指標三層來看。
走進家電賣場時,冷氣或電視的型號可能多到難以判斷。你希望有人先了解家裡怎麼使用,再幫你比較合適的選項;企業則必須思考,這段諮詢時間能否讓顧客更放心購買,並且讓門市留下足夠毛利。
約 6 倍獲利率差,該怎麼讀?
先把兩家企業放在同一年度、同一項指標比較。野島 2026 年 3 月期決算揭露合併營收 9,828.04 億日圓、營業利益 580.71 億日圓,營業利益率約 5.9%;山田控股同年度決算為營收 1 兆 6,918.08 億日圓、營業利益 161.66 億日圓,營業利益率約 1.0%。營收規模較大的山田,當年營業利益總額反而低於野島。
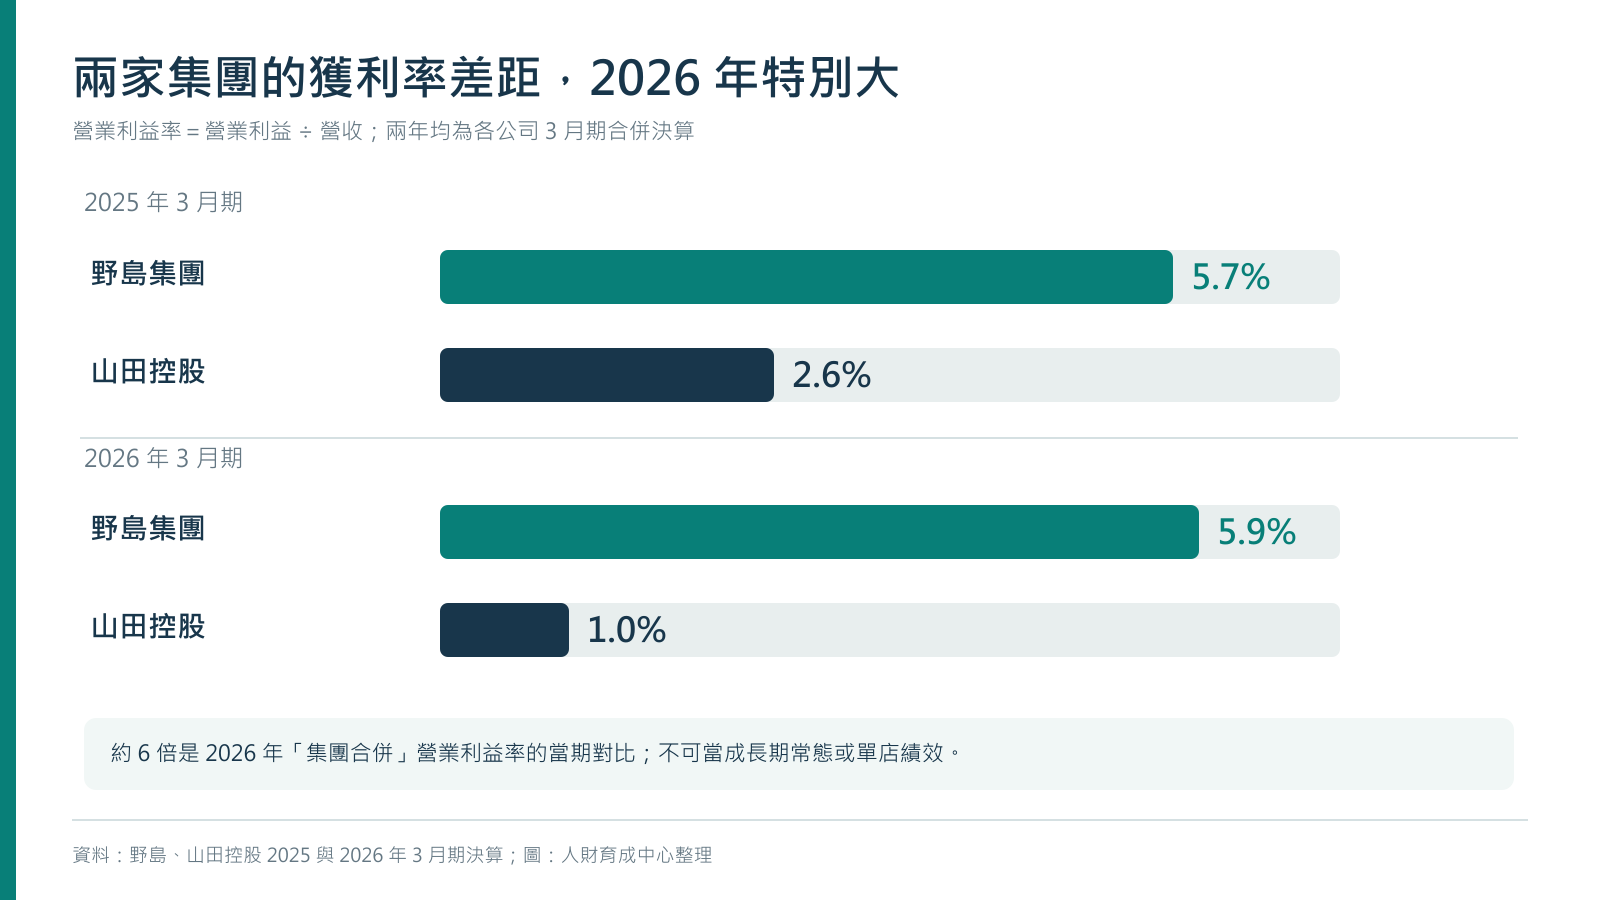
這張圖的關鍵不只是 2026 年野島約為山田六倍,而是差距如何形成:野島由 5.7% 微升至 5.9%,山田則由 2.6% 降至 1.0%。倍數擴大主要來自山田當年度獲利率下滑,不能解讀成野島門市服務在一年內突然產生六倍效果。圖中比較的是集團合併營業利益率;要回答自家員工顧問式接待是否賺錢,仍須檢查家電事業與單店數據。
| 2026 年 3 月期 | 野島集團 | 山田控股 |
|---|---|---|
| 合併營收 | 9,828.04 億日圓 | 16,918.08 億日圓 |
| 合併營業利益 | 580.71 億日圓 | 161.66 億日圓 |
| 合併營業利益率 | 約 5.9% | 約 1.0% |
這項年度差異也須結合公司的費用與會計背景判讀。山田的決算文件說明,當年獲利受策略性清理庫存、點數方案費用及大型門市關閉等因素影響;其中庫存評價估計方式變更使營業利益減少 17.62 億日圓。這組數據揭示的是一個經營問題:規模擴大後,企業如何留下足夠的營業利益?
野島 240 家家電店,占集團營收約三分之一
野島真正值得研究的第一個發現是收入結構:數位家電專門店事業只占集團合併營收約 34.2%。根據野島官方分部資料,240 家指的是日本數位家電專門店;集團還有電信門市、網路、產品、海外、媒體等業務。集團規模與單店績效需要分別衡量。
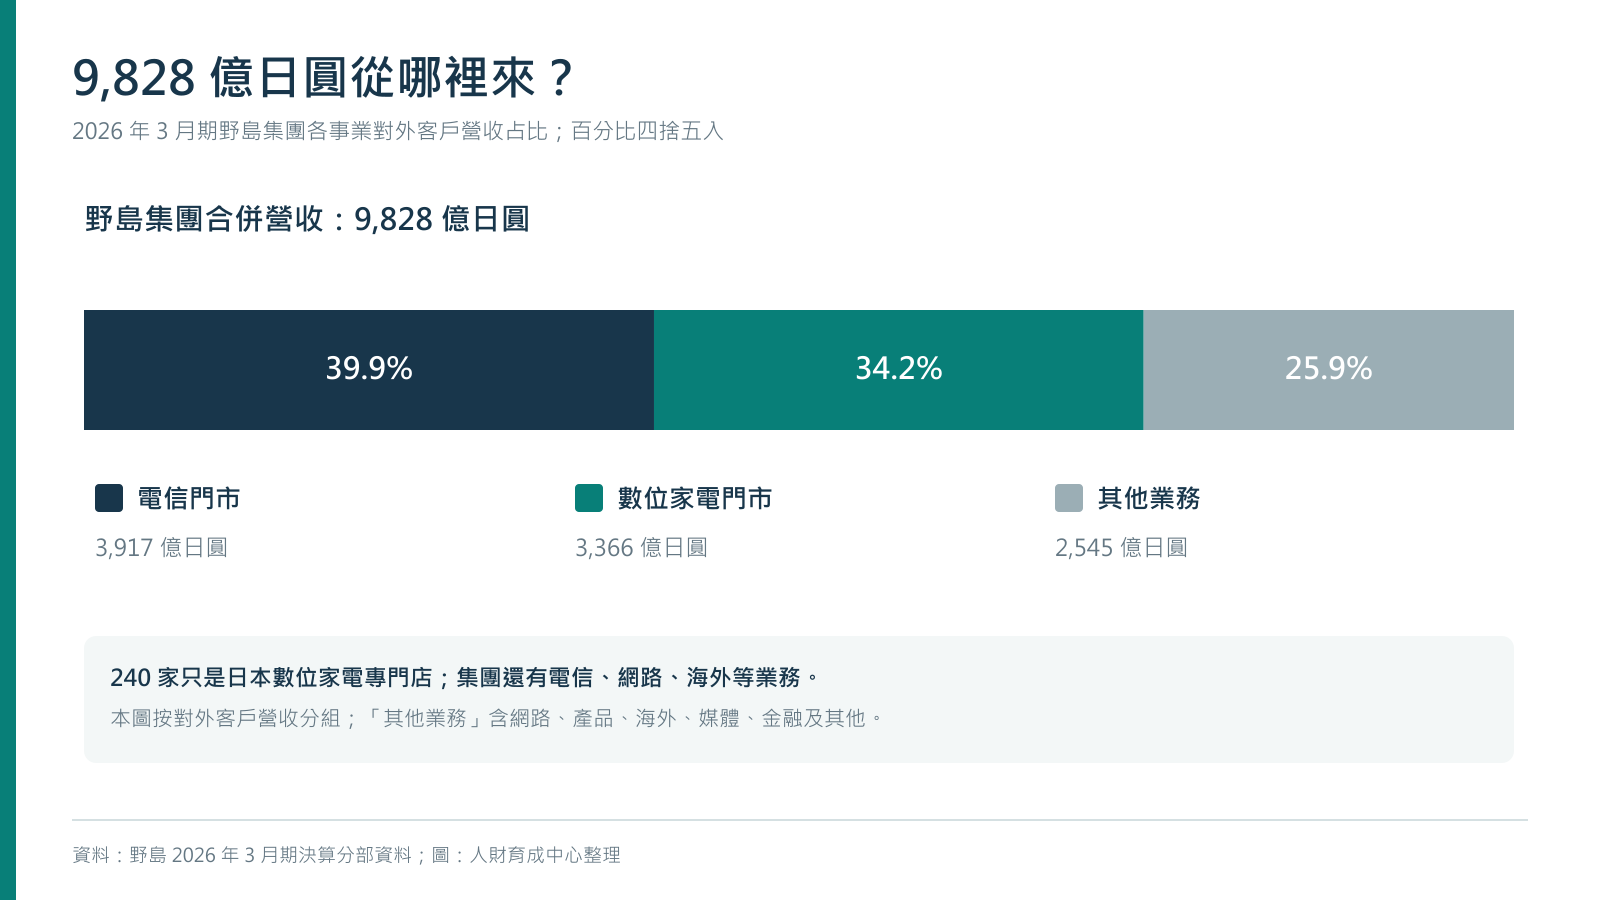
若把野島集團的對外營收想成 100 日圓,約 40 日圓來自電信門市、34 日圓來自數位家電門市,其餘約 26 日圓來自其他業務。這說明 240 家家電店只是集團的一部分,不能把 9,828 億日圓全部歸給這些門市。圖中比較的是各事業的營收占比,無法呈現各事業留下多少利益;分析接待制度的經濟效果,還需衡量該事業的服務成本與獲利。
數位家電專門店事業的對外客戶營收約 3,365.63 億日圓;電信門市事業約 3,917.36 億日圓。家電事業的分部利益約 205.13 億日圓,電信門市約 269.12 億日圓。這裡的「分部利益」採經常利益口徑,與前述集團「營業利益」不同,兩者不可混為同一個獲利指標。
如果只是做方向性的估算,家電事業對外營收除以期末 240 家店,大約每店 14.0 億日圓。但分部收入不必然全部在店內完成,且期末店數不等於全年平均店數;這個數字只能協助理解量級,不能直接當作同店銷售或單店貢獻。理解這個口徑,也能避免把集團規模誤讀為「門市賺錢能力」;同一項原則也適用於分析其他零售產業。
野島電器沒有原廠派駐銷售員,接待方式怎麼改?
野島電器的官方說法是:家電門市不使用製造商派駐銷售員,由自家雇用的員工詢問需求,再跨品牌提出建議。野島的接待說明提到,店員會了解顧客的生活方式、使用地點與重視的條件,然後推薦合適商品。野島稱之為「顧問式銷售」,日本原文為「コンサルティングセールス」。
試想你要買一台冷氣。真正麻煩的不只是比較標價,還有坪數、耗電、安裝限制、保固與後續維修。如果店員能先釐清需求,再說明不同品牌的取捨,顧客就能降低選錯的風險。這是實體店與價格搜尋頁面不同的價值:在決策當下幫顧客把複雜條件整理清楚。AI 替消費者比較產品的趨勢,也讓門市更需要回答線上資訊難以完全判斷的使用情境。
制度設計還有第二層。野島決算簡報稱,其經營方針強調現場自主,沒有對員工設個人銷售額配額與固定接待手冊。若員工的評價只看某品牌的銷量,跨品牌建議容易變得困難;野島選擇讓接待責任與人員訓練由自己掌握。此處說的「自家雇用」包含不同聘用型態,不等於全員正職。
門市服務也延伸到購買後:野島官網列出設定、安裝、維修諮詢,以及符合條件的免費長期保固。官方資料沒有分拆保固服務對毛利的貢獻,也未完整揭露供應商合作條件。現有資料可確認接待政策,尚無法計算它對集團營業利益的獨立貢獻。
顧問式接待,怎麼算才知道有沒有賺?
單店經濟的關鍵是把人力投入與顧客行為放在同一張表。自聘店員、訓練產品知識和增加諮詢時間,都會產生成本;如果顧客因此更容易買到適合的商品、減少退貨、願意回店,投資就可能回收。這是一個可以測試的經營假說,不是從野島集團 5.9% 獲利率倒推出來的既定事實。
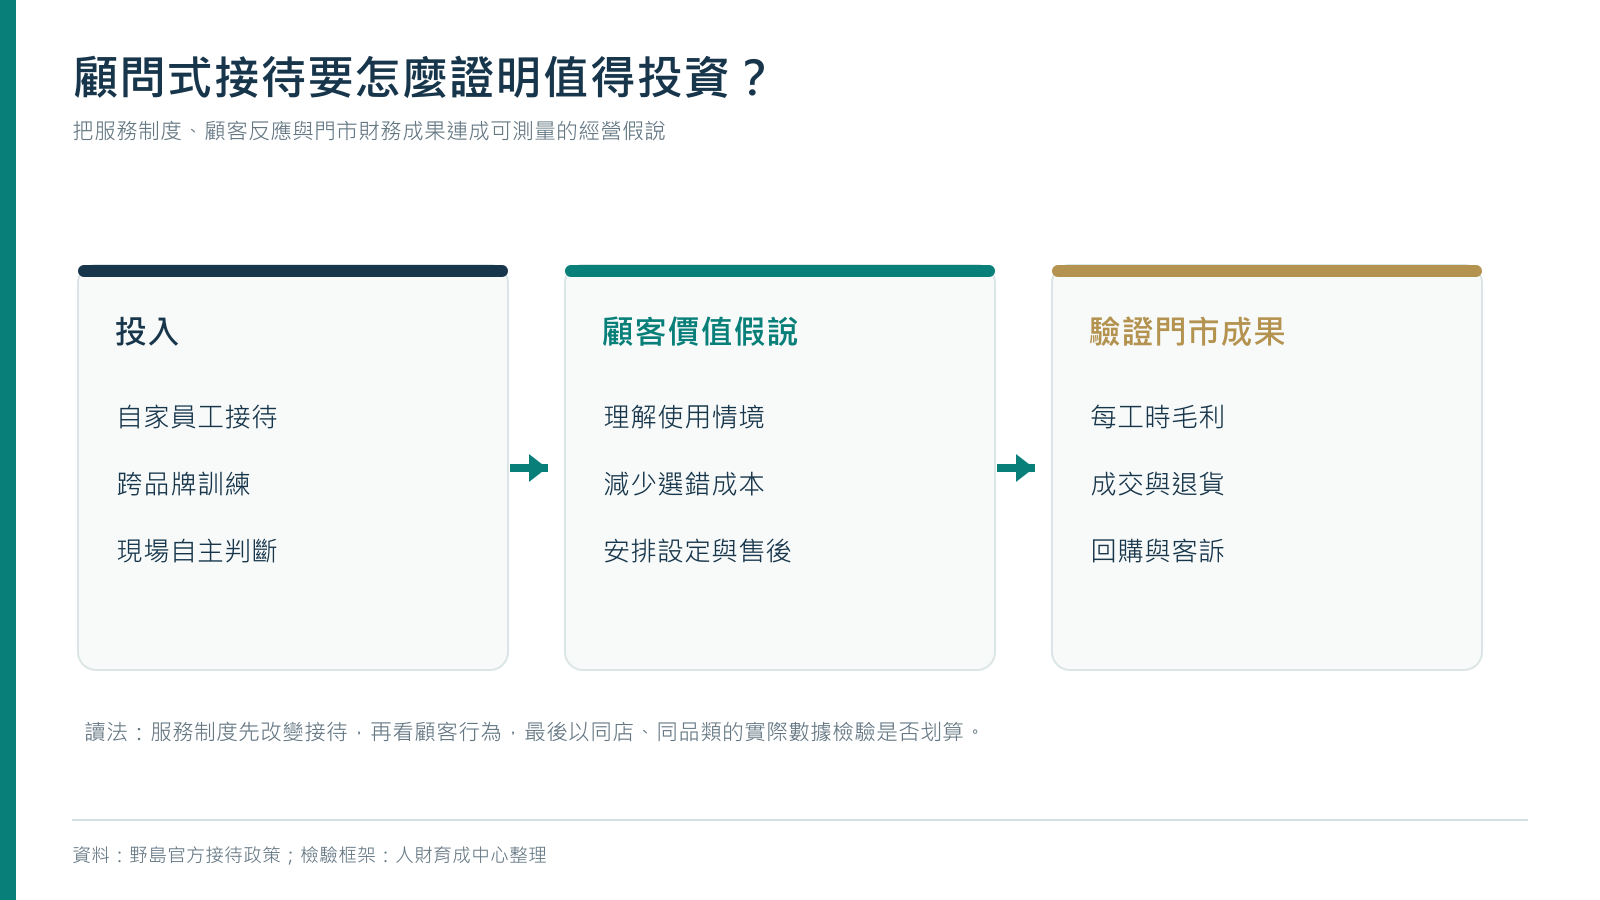
這張邏輯圖是一條待驗證的經營假說:自家員工、跨品牌訓練與現場判斷屬於投入;降低選錯風險與提供售後服務是預期的顧客價值,並非財報已證實的因果結果。企業要同時觀察成交、退貨與客訴,並把增加的接待工時和訓練成本算進去。即使成交率提高,只要每工時毛利下降或售後處理成本增加,也不能說模式更賺錢;保留相近客群與品類的對照,才能減少促銷或供貨變化的干擾。
先看「每 100 元營收留下多少」。家電量販比較資料整理的 2026 年最新決算中,野島集團毛利率約 28.4%,銷管費率約 22.5%,兩者相減約是 5.9% 的營業利益率。山田控股為毛利率 26.1%、銷管費率 25.1%,營業利益率約 1.0%。這是兩個集團的損益結構,不是同一種家電店接待制度的實驗結果。野島毛利率也不是該比較榜單最高;榜單中的愛電王為 28.7%。
| 指標 | 怎麼算 | 能回答什麼問題 |
|---|---|---|
| 每工時毛利 | 商品與服務毛利額 ÷ 接待人力工時 | 增加諮詢時間後,產出是否跟著提高? |
| 成交率與客單毛利 | 完成購買人數 ÷ 有效諮詢人數;毛利額 ÷ 訂單數 | 選購建議是否讓顧客更願意買且買得合適? |
| 退貨與客訴率 | 退貨或客訴件數 ÷ 同期相關訂單數 | 成交後是否減少選錯與處理成本? |
| 回購率 | 固定期間再購會員 ÷ 同期有資格會員 | 服務是否形成持續的顧客關係? |
實務上還要把退貨處理、保固服務履約、租金與訓練成本納入。單看營業額,容易獎勵高銷量卻低毛利、退貨率高的接待方式;單看毛利率,又可能忽略店員花了太多時間服務少數客人。因此較好的檢驗單位是同店、同品類、相近客群、相同期間下的每工時毛利與顧客結果,並保留對照組。
台灣門市可以怎麼做 90 天測試?
台灣家電、家具、眼鏡、汽車及其他高涉入零售業,都可從一個痛點開始:顧客進店後,不確定自己的需求,於是先去網路比價,再遲疑或買錯。企業無須立刻重做整個人員制度,可先挑一個資訊複雜、退換成本較高的品類,測試「需求訪談與跨品牌比較」是否帶來可量化改善。
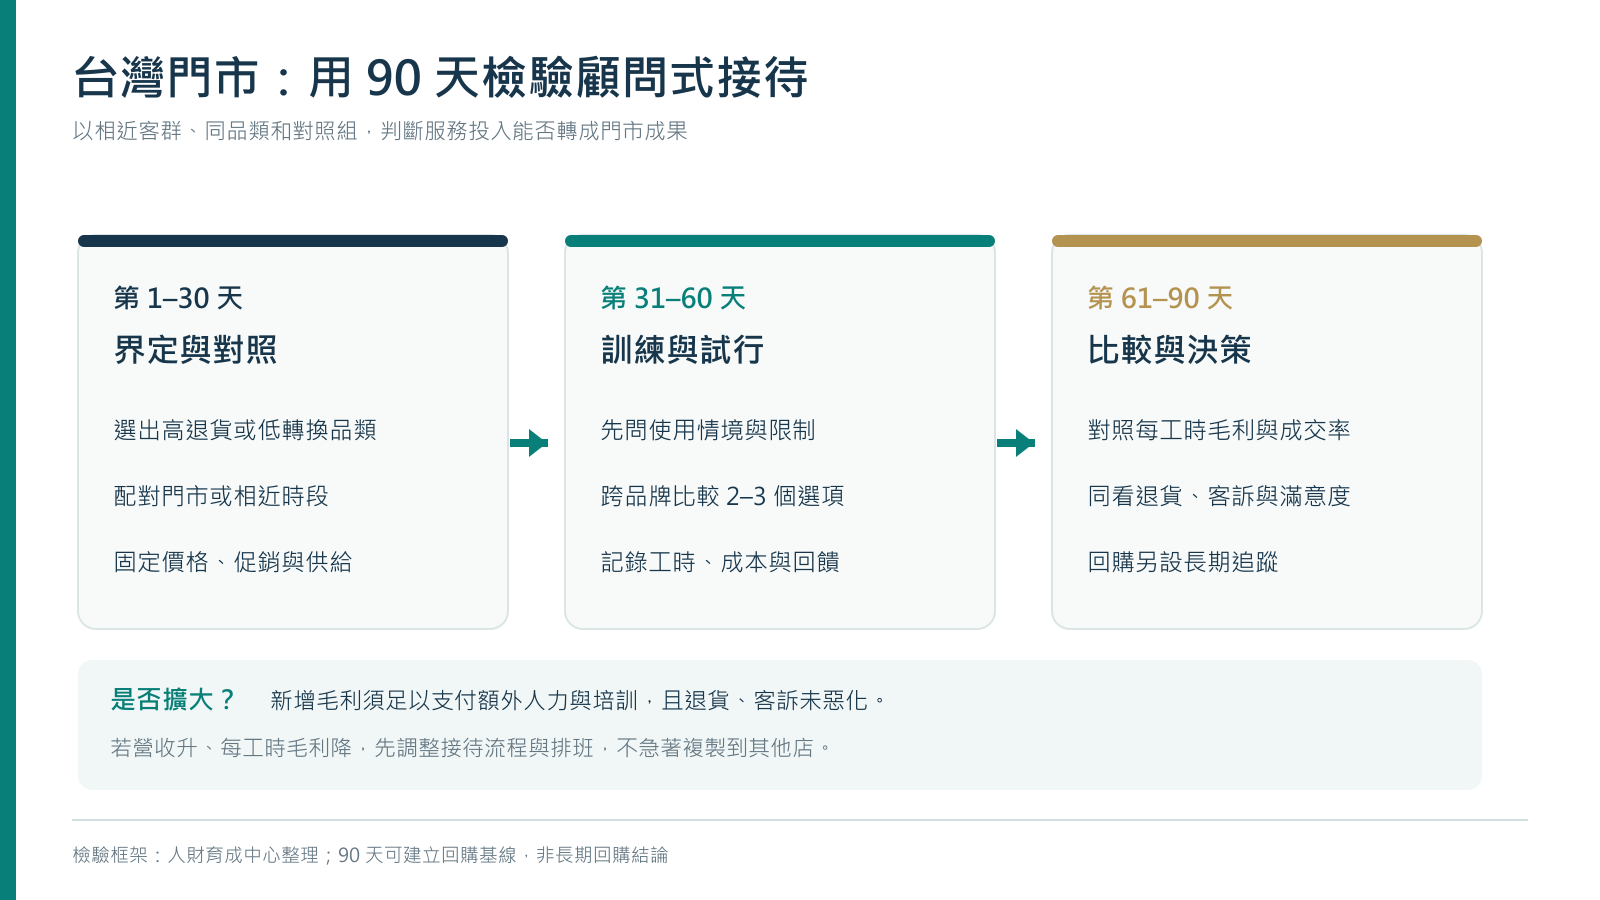
這張圖把台灣門市的做法排成可驗證的順序:先界定有明確退貨或轉換問題的品類,建立相近門市或時段的對照,並盡量固定價格、促銷與供貨;再訓練店員先問需求、跨品牌比較,同步記錄投入的工時與成本。到第 90 天,應一起檢查每工時毛利、成交率和退貨客訴:新增毛利要能支付新增人力與訓練成本,且顧客結果不能惡化,才考慮擴大。回購較難在 90 天內判定,先建立基線並持續追蹤。
第 1–30 天:界定需求與對照組
先從歷史資料找出退貨、客訴或轉換率問題最集中的品類。選兩家客群與客流接近的門市,或同店的相近時段;固定價格、促銷強度與主要商品供給,才有機會看清接待方式的效果。顧客來問冷氣時,至少記下空間大小、安裝條件、預算和重視的使用成本。表單保持精簡,避免店員因記錄負擔而犧牲接待。
第 31–60 天:訓練與試行
讓試點店員練習先問情境、再用相同條件比較兩至三個選項,並明確說出每個選項適合與不適合之處。訓練成本、實際接待時間與顧客回饋一併記錄。這一步也能用戰略自由度的思考框架拓展選項:價格、產品組合、設定服務、交付方式與售後支援,可以分開評估,毋須只在「降價」和「不降價」之間選擇。
第 61–90 天:比較成果並決定擴大條件
比較兩組每工時毛利、成交率、退貨率、顧客滿意與後續回購。回購需要更長觀察期,90 天只能建立基線;不要為了趕結案,把未成熟的長期結果寫成成功。若新增毛利足以支付額外人力和培訓成本,且退貨與客訴沒有惡化,再擴到相近品類。若只有營收變高、每工時毛利反而下降,就回頭調整訪談流程和人力配置。
這套測試有一個更大的管理啟示:當線上通路讓價格與規格愈來愈透明,實體店值得投資的部分,是能幫顧客做出更好的選擇。但要把「值得」寫進損益表,仍需讓顧客行為與門市成本一起接受檢驗。日本低價超市的通路案例呈現另一種競爭路徑:把顧客日常採買的便利與價格做到極致。不同零售業的選擇不會相同,先辨認顧客真正要解決的問題,才能決定人力要投在哪裡。
常見問題
野島電器的營業利益率真的約為山田的 6 倍嗎?
以兩家公司 2026 年 3 月期集團合併營業利益率比較,野島約 5.9%、山田約 1.0%,當期約差 6 倍;前一年度分別約 5.7% 與 2.6%。兩家集團的業務結構與年度因素不同,這個倍數不代表家電門市本身的長期獲利差距。
野島電器真的沒有原廠派駐的銷售員嗎?
野島官方表示,其家電門市不使用製造商派駐銷售員,接待由自家雇用員工負責。這不等於全員都是正職,也無法據此推論公司完全沒有其他形式的供應商合作。
240 家野島門市創造了 9,828 億日圓營收嗎?
沒有。240 家是日本數位家電專門店數;9,828 億日圓是包含電信門市、網路與海外等業務的集團合併營收。家電專門店事業的對外營收約為 3,366 億日圓。
台灣門市想學顧問式銷售,先看哪個數字?
先看同品類、同條件下的每工時毛利,再搭配成交率、退貨與客訴。這能檢查新增的接待與培訓成本是否換來更好的購買結果;回購則要拉長觀察期間。
資料來源與封面授權
- 野島《2026 年 3 月期財務決算公告(決算短信)》,2026 年 5 月 7 日;合併損益與分部對外營收、經常利益。
- 野島《2026 年 3 月期決算說明資料》,2026 年 5 月 8 日;接待政策與業務組成。
- 山田控股《2026 年 3 月期財務決算公告(決算短信)》,2026 年 5 月 8 日;合併損益與庫存評價說明。
- 日本家電量販資料庫(クロス)《家電量販店排名》,2026 年 9 月 15 日更新;同業毛利、費用與營業利益率整理。
- 野島官方:顧問式銷售與自家員工接待說明。
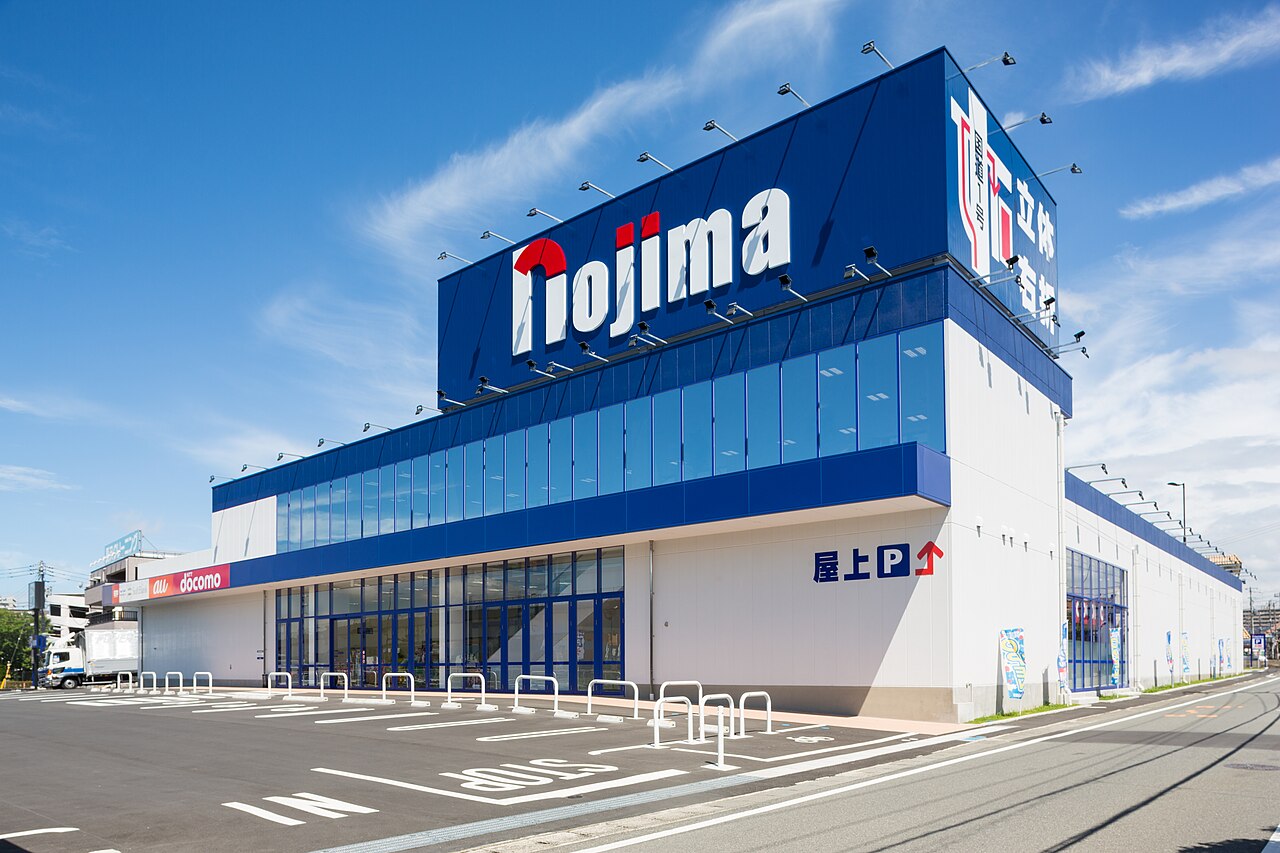
封面為野島三島店的歷史實景,攝影:Ecwather/Wikimedia Commons,依 CC BY-SA 4.0 授權使用。照片為歷史影像,不代表該店 2026 年現況。