台灣出口:成長來自哪裡,企業又該看見什麼風險?財政部初步統計顯示,2026 年前九個月出口年增 46.2%;人財育成中心依官方貨品表計算,新增出口的 93.3% 來自資通與視聽產品、電子零組件。這代表成長動能高度集中,卻不代表其他產業全面衰退。經營者更該追問:自己的訂單、毛利與客戶,是否也依賴少數產品和需求來源?
台灣出口:93.3% 的新增金額從哪裡來?
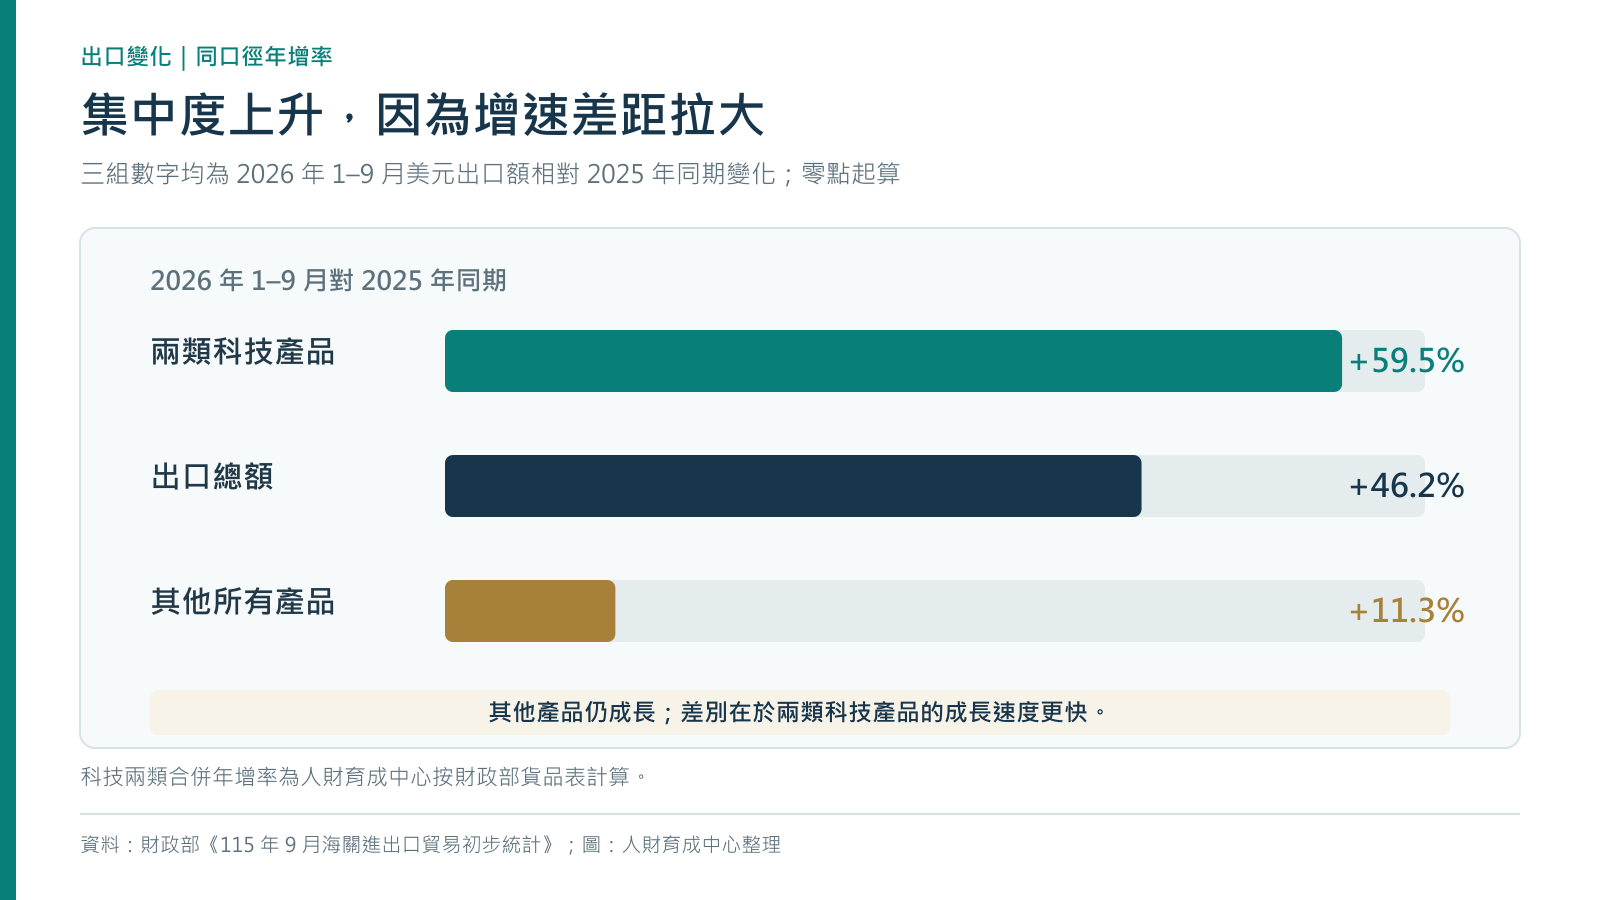
答案是兩類科技貨品合計增加約 1,948.8 億美元,占全部出口增額約 93.3%。根據財政部 2026 年 10 月 8 日公布的9 月海關進出口貿易初步統計,前九個月出口為 6,615.5 億美元,比去年同期增加 2,089.8 億美元。總額年增 46.2% 很醒目,但拆開增量,才能看見誰真正推動成長。
| 2026 年 1–9 月貨品類別 | 較去年同期增加 | 占全部出口增額 |
|---|---|---|
| 資通與視聽產品 | 1,222.2 億美元 | 58.5% |
| 電子零組件 | 726.6 億美元 | 34.8% |
| 其他所有產品 | 約 141.0 億美元 | 6.7% |
| 全部出口 | 2,089.8 億美元 | 100% |
計算方式很直接:以財政部「出口貨品」表中的兩類增額相加,再除以全部出口增額。原表單位為百萬美元,表格與圖中換算成億美元並取一位小數,因此合計可能有四捨五入的尾差。這裡的 93.3% 是「新增金額的占比」,不能讀成科技產品占全部出口的 93.3%。
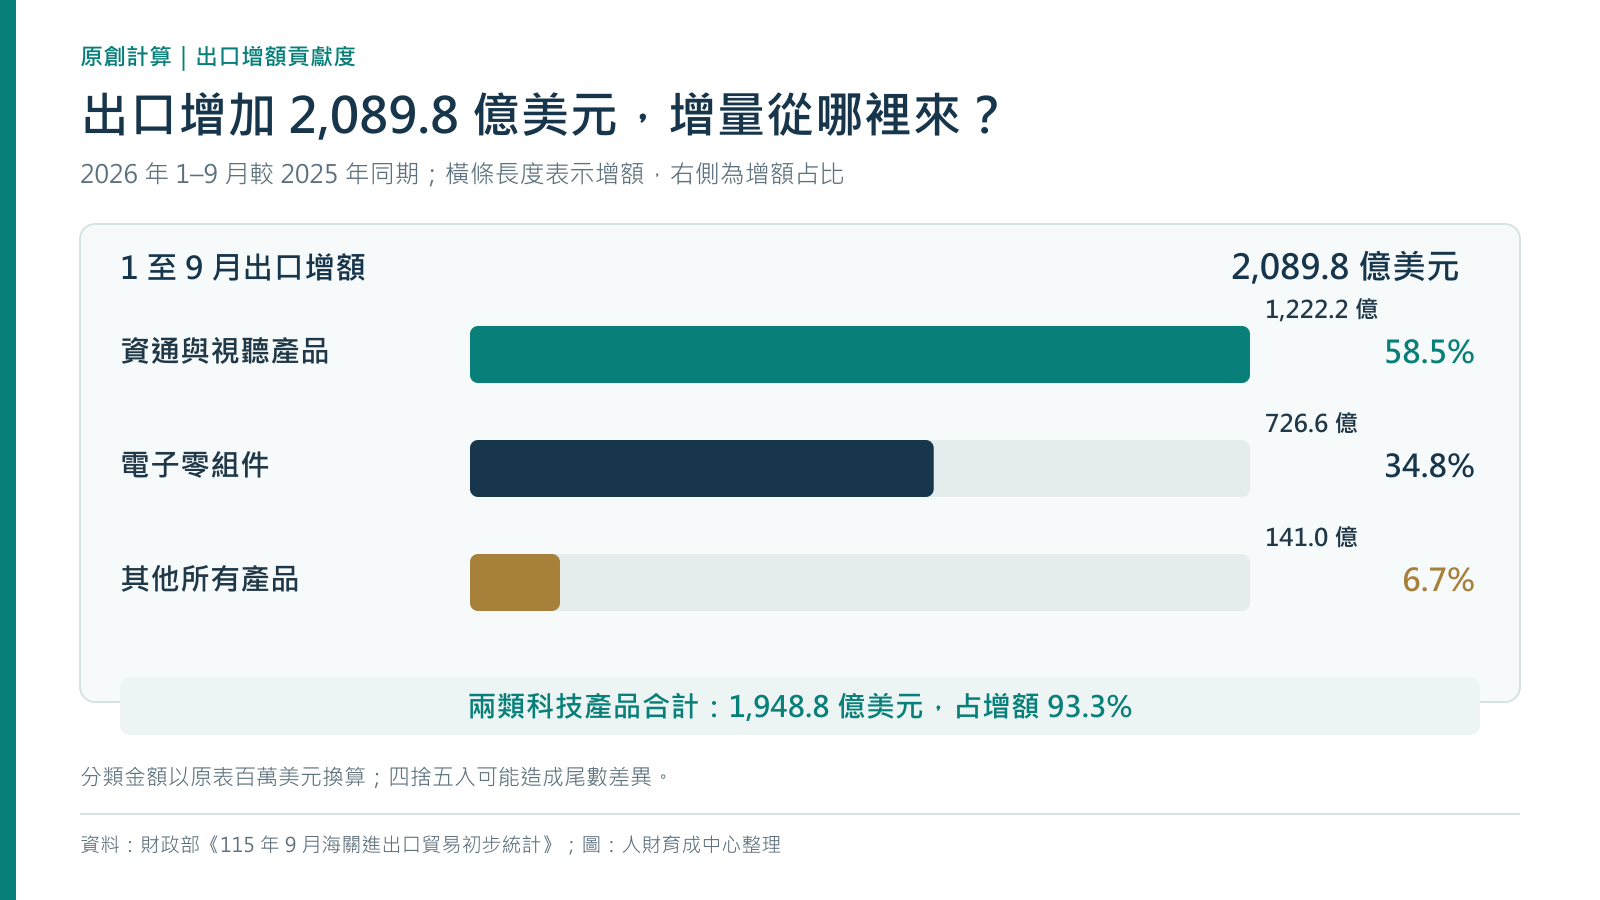
這張圖的管理價值,是把「國家出口變好」拆成「哪些需求正在拉動市場」。若企業只讀到 46.2%,容易預設所有外銷客戶都有相近的預算與採購意願;93.3% 提醒我們,成長機會與議價壓力可能落在完全不同的供應鏈位置。能否受惠,取決於企業賣給誰、賣什麼、是否符合買方規格,而非公司是否掛著「科技」二字。
出口總額中,兩類科技產品占比為何升到近八成?
因為科技兩類成長得比其他貨品快得多。財政部資料顯示,兩類科技產品前九個月出口額合計約 5,225.5 億美元,占 2026 年同期總出口約 79.0%。回推去年同期,合計約 3,276.7 億美元、占總出口約 72.4%。一年提高約 6.6 個百分點,是出口組成的明顯變化。
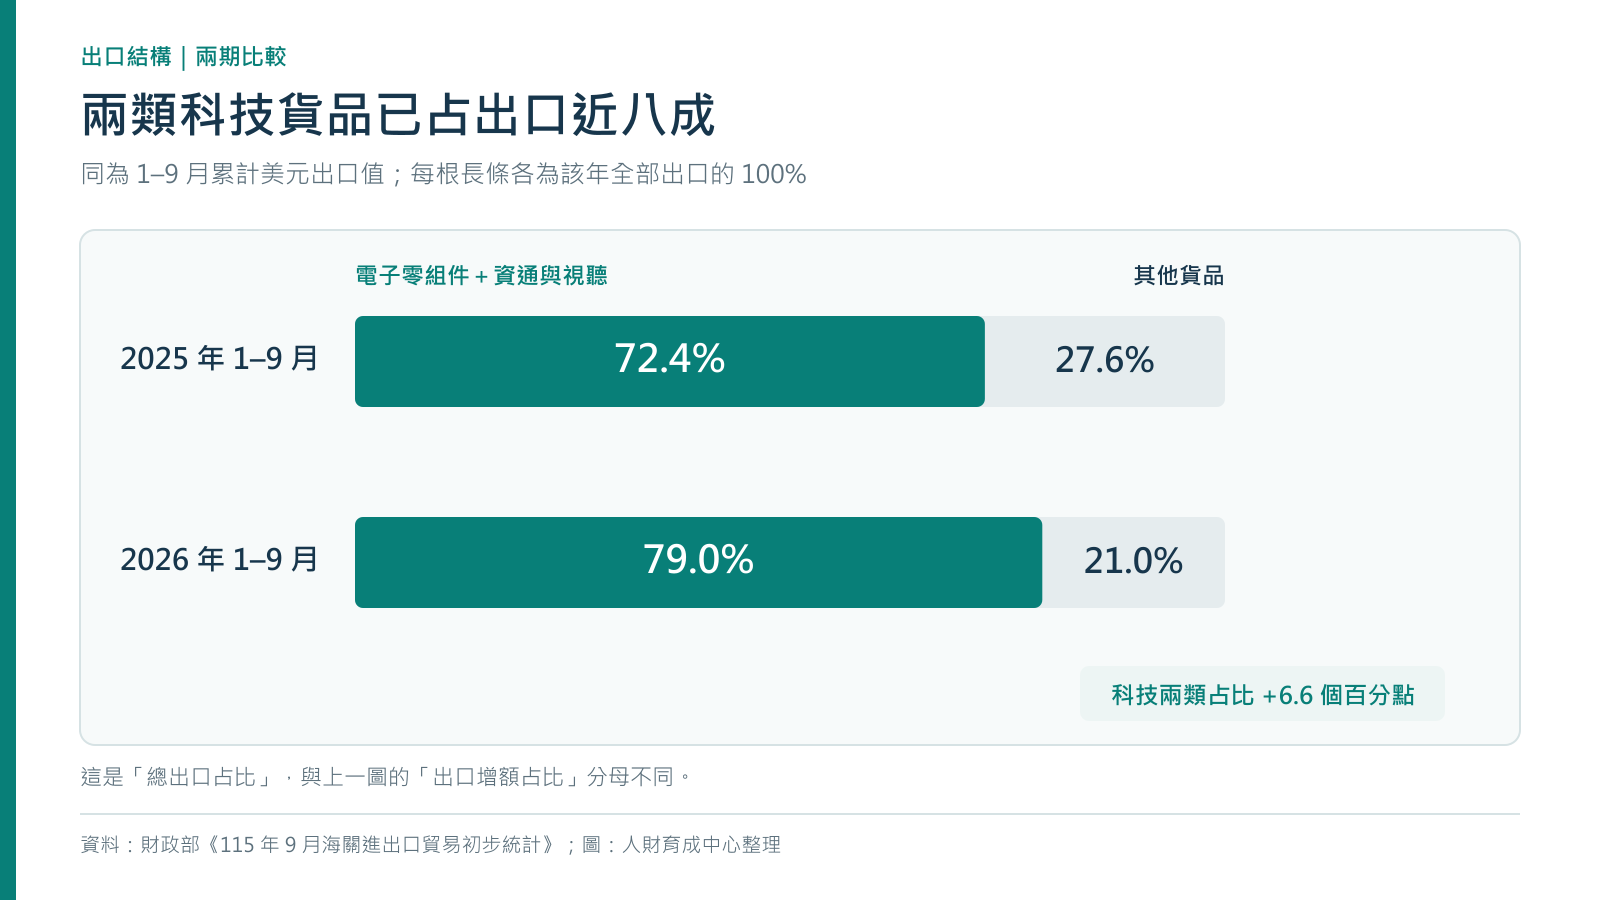
9 月單月,兩類產品約占出口總額 80.6%;當月 330.0 億美元的出口增額中,約 295.6 億美元來自這兩類,約占 89.6%。月資料提供最新動向,前九個月累計則較能避開單一月份的波動。兩種期間都指向集中,卻不該把單月比率當成年底結果。
值得注意的是,「其他產品」並沒有一起縮水。財政部表中,非電子與資通產品前九個月出口仍年增 11.3%。少數貨品占比升高,是相對增速差距造成的結構變化。日本書店獲利與營收分化的案例也提醒經營者:同一個總量數字下,不同業態的路徑與表現可能相去甚遠。
出口集中成長,對企業經營的真正提醒是什麼?
企業該檢查自己的需求來源集中度,而不是把產業統計直接當成公司命運。財政部的貨品類別並非企業分類。同一家機械、金屬或服務業公司,可能間接供應科技廠;科技品牌也可能依賴海外零組件。因此,一家公司是否受惠,需要看客戶、產品用途和訂單鏈,而不能只看行業名稱。
一個可操作的檢查方式,是把公司近十二個月營收依終端需求重新分組,而非只依產品名稱分組:有多少來自伺服器與電子設備資本支出?有多少來自一般消費、醫療、交通或公共採購?接著看前三大客戶、最重要的單一產品、主要出貨地區各占多少。若同一需求循環同時支撐主要客戶、設備投資與現金流,景氣轉向時,三個看似不同的風險可能一起出現。
這不是要求企業一味分散。高度聚焦有可能帶來技術深度、規模效率與更強的客戶關係;真正需要管理的是對集中度的自覺與承受能力。例如高成長訂單是否有足夠毛利?新產能若利用率下降,多久能回收投資?客戶延後拉貨時,庫存與應收帳款能撐多久?這些比「要不要追 AI 訂單」更接近董事會要回答的問題。若要把可選路徑系統化,可參考本站戰略自由度的決策框架。
出口、製造業產出、薪資與就業,應該如何一起看?
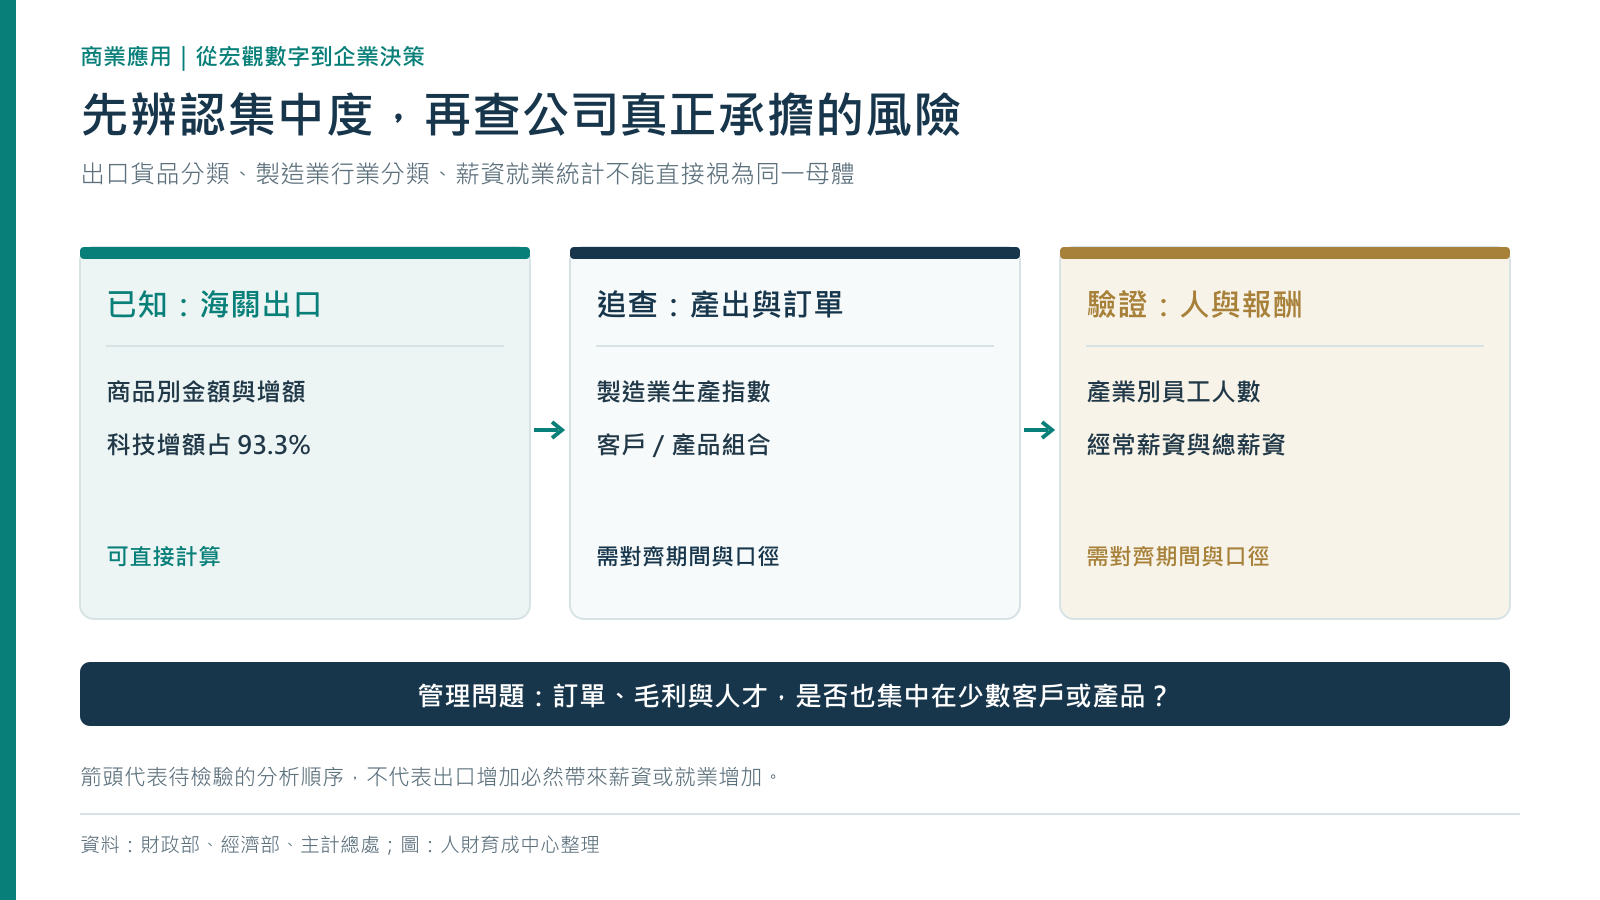
應依順序觀察,但不能跨統計口徑直接畫等號。海關出口是商品的跨境金額;經濟部生產指數觀察國內製造活動;主計總處受僱員工與薪資統計則描述企業用工及報酬。它們的分類、期間與範圍不同。出口成長是追問產出與勞動分配的起點,並不是薪資全面上升的證據。
經濟部最新可見的 2026 年 8 月製造業生產資料顯示,電腦、電子產品及光學製品製造業當月生產指數年增 95.72%,電子零組件製造業年增 21.68%;同一張官方表中,紡織業年減 5.76%。它與出口資料共同提示產業變化具有差異,但一個是 8 月生產指數,一個是 1–9 月貨品出口額,不能拿百分比直接相減或計算「誰帶動誰」。
主計總處截至本文撰寫時已發布的 2026 年 7 月薪資資料顯示,工業及服務業全體受僱員工約 862.7 萬人,年增 1.01%;本國籍全時員工經常性薪資中位數 41,397 元,年增 4.04%。這些是全體指標,尚不足以說明科技出口增額究竟分配到哪些行業、職種或家庭。要回答「出口繁榮是否轉成更多工作與更高薪資」,還需要對齊產業別員工數、經常薪資與總薪資,並追蹤同一時間區間。獎金容易使單月總薪資大幅波動,也應與固定薪資分開看。
另一個重要限制是金額不等於數量。以上數據是美元計價的出口額,可能同時受售價、產品規格、組合及實際出貨量影響。財政部對 9 月成長的說明,也明列「產品價格上漲效應」。若要判斷工廠實際多做了多少,應再查出口物價與數量資料,而不是把 46.2% 解讀為實物產量也增加 46.2%。
科技需求集中時,不同企業怎麼選自己的成長路徑?
先辨識企業現有能力與科技需求的距離,再決定投入、延伸或守住其他利基。在科技供應鏈內的企業,重點是用毛利、產能彈性與客戶集中度評估新增訂單;具備相關技術但還未進入的公司,應先用小規模驗證確認規格、認證與交期;需求相關性低的企業,則不必為了搭上新聞而放棄原本更有利的客群。以下三種選擇並非優劣排序,而是能力與市場條件不同時的分流。
| 企業位置 | 優先問題 | 可執行的下一步 |
|---|---|---|
| 已在科技供應鏈 | 成長是否轉成健康毛利與現金流? | 追蹤前三大客戶占比、庫存天數及新增產能回收期。 |
| 有相鄰技術能力 | 現有能力能否符合新買方規格? | 先選單一應用驗證樣品、認證、交期與毛利。 |
| 服務其他需求市場 | 原本客群還有哪些未解痛點? | 改進場景、服務與通路,避免只以產業熱門度決策。 |
最後一條常被忽略:國家層級的成長集中,不必然要求每一家企業都去做相同的產品。日清杯裝米飯的使用情境案例與日本交友 App 的利基市場案例都顯示,成熟或擁擠的市場仍可從特定需求找到位置。對台灣企業而言,關鍵是辨識自己的優勢能服務哪一類需求,以及這個選擇能否形成可持續的獲利。
這篇原創計算提供的是一張宏觀需求地圖:今年新增出口高度集中,下一步應回到企業自己的客戶、產品與財務資料,判斷要承接、延伸或避開哪些風險。若希望練習把資料拆成可驗證的策略選項,可進一步了解跨境實戰碩士學分班的管理學習設計。
常見問題
93.3% 代表台灣出口有 93.3% 是科技產品嗎?
不代表。93.3% 的分母是 2026 年前九個月比去年同期增加的出口金額;兩類科技產品占同期出口總金額約 79.0%。兩個數字回答不同問題。
其他產業的出口是否都在下降?
沒有。財政部的非電子與資通產品合計前九個月仍年增 11.3%。個別貨品有增有減,不能用合計值替所有行業下同一結論。
出口成長 46.2%,是否表示實際出貨數量也增 46.2%?
不能。這是美元計價出口金額增幅,可能包含價格、規格與產品組合變化。若要觀察實際數量,應另查出口物價與數量統計。
科技出口集中,是否表示薪資與就業也集中在科技業?
目前不能只憑出口資料下結論。須把相近期間的產業別員工數、經常薪資與總薪資,和製造業產出及公司財務資料一起觀察;貨品分類與行業分類也不能直接對等。
資料來源與計算口徑
- 財政部《115 年 9 月海關進出口貿易初步統計》,2026 年 10 月 8 日發布,表 1 與表 2。93.3%=(資通與視聽產品增額 1,222.18 億美元+電子零組件增額 726.60 億美元)÷全部出口增額 2,089.8 億美元;占比依美元金額計算後四捨五入。
- 經濟部統計處:2026 年 8 月製造業生產指數,2026 年 9 月 23 日公布;與海關貨品資料期間及分類不同。
- 行政院主計總處:2026 年 7 月工業及服務業受僱員工薪資統計,2026 年 9 月 14 日發布;本文僅引用已公布的全體指標,不據此推論產業別薪資分配。