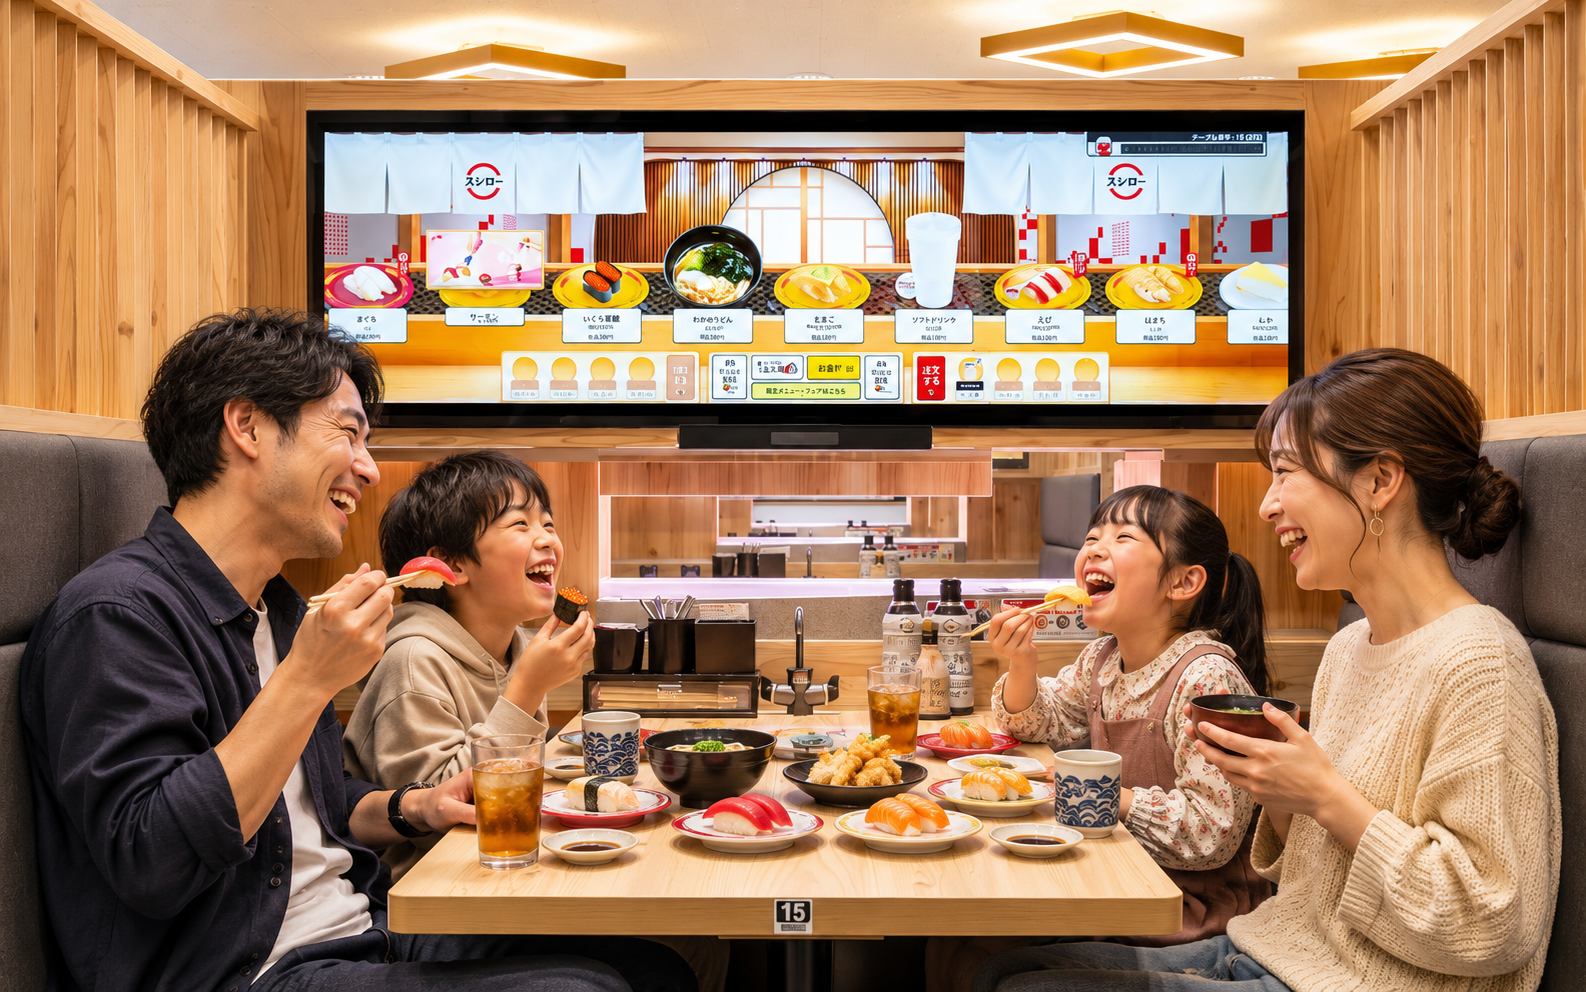
壽司郎把「看著壽司迴轉、從中挑選」的體驗搬上螢幕,同時讓餐點按訂單出餐、經實體軌道送達。這種設計把展示與送餐拆成兩件事:前者保留選購樂趣,後者減少不必要的製作。壽司郎母公司公布的2026財年日本既有店數據顯示,客單價年增5.2%、來客數增2.5%、營收增7.9%。經營者值得研究的,是如何依門市瓶頸,重新組合顧客體驗、銷售與成本。
迴轉壽司停止讓現成餐點空轉,改變了什麼?
改變的核心是餐點的流動方式。壽司郎母公司 FOOD & LIFE COMPANIES 的永續資料指出,日本壽司郎自2023年起,全店停止把未經顧客點選的餐點放在迴轉輸送帶上。公司因此不再產生「已上轉盤、無人取用後報廢」的餐點。這裡的零,是轉盤展示餐點的報廢,並非整間餐廳的食材損耗歸零。
這項改變的起點,是2023年的食安信任危機
這項政策的起點不能只用「減少浪費」解釋。2023年1月底,壽司郎門市出現顧客舔醬油瓶、舔茶杯,並用手指觸碰迴轉壽司的影片在社群平台擴散。公司於1月30日公開聲明,將事件定位為損害食品安全與顧客信任的重大問題;2月3日再宣布暫時調整門市運作,轉盤只提供顧客已點選的商品,並逐步設置透明隔板,桌上的餐具與調味料則改由店員依需求送上。這段時間順序顯示,最初的直接觸發因素是衛生風險與品牌信任。
- 衛生與品牌信任:這是2023年政策調整的直接背景,重點在避免顧客接觸未經確認的餐點、餐具與調味料。
- 減少轉盤展示報廢:停止預先把未點選的餐點放上輸送帶,後續也減少了這一類餐點無人取用而報廢的情況。這是可辨識的營運成果,但不能倒推成最初唯一的決策動機。
- 人力與流程效率:按訂單製作,可能降低預先製作、巡視與管理展示餐點的負荷;不過,現有公開公告沒有把人力效率列為2023年調整的首要理由,因此應視為可能的連帶效益,而非已獲公司證實的主要動機。
東京商工研究所於2026年11月的產業回顧也指出,壽司郎2023年9月期因門市迷惑影片事件而大幅減益,之後才逐步走出V型回升。這提醒讀者,後續幾年的業績改善,還包含品牌信任修復與營運回升的背景,不能全都算成數位設備的成果。
因此,較完整的因果順序是:顧客不當行為引發食安與信任危機,壽司郎先改為訂單出餐,再逐步把這套做法制度化;減少轉盤展示報廢是後續營運效果之一。把整段歷程簡化成「為了減少浪費而取消轉盤」,會漏掉當時最重要的危機管理背景。
過去一條迴轉軌道同時做了三件事:讓顧客看見商品、把餐點送到座位、營造邊看邊挑的樂趣。現點現送提高製作的確定性,卻留下另一個問題:當壽司不再一盤盤從眼前經過,顧客如何發現原本沒打算點的品項?對餐飲業而言,展示也是銷售活動;拿掉實物展示後,需要重新設計商品被看見的方式。
壽司郎在2023年9月於三家日本門市試行數位壽司郎(デジタル スシロービジョン,通稱デジロー),2024年9月底導入19店,2025年9月底達123店。母公司2026年4月公告,當月底規劃擴至日本178店。導入先經少量門市測試,再逐步增加。這條時間線也說明:實體展示停用與數位展示導入,是相關但不同步的兩項營運決策。

圖中178店是2026年4月底當時公告的規劃數,後續全年決算已更新實績:截至2026年9月30日,日本數位壽司郎導入227店;同期日本壽司郎門市共671店,約占33.8%。這表示數位迴轉已進入一定規模,但仍不是所有日本門市都採用。投資效益還要看座位數、地點、客群、翻桌速度與設備成本。同一套螢幕在不同門市,回收速度可能不同。設計有吸引力只是起點,還得證明它適合哪些店。
數位壽司郎怎麼保留「看見才想吃」?
數位壽司郎用大型觸控螢幕模擬壽司在轉盤上移動,顧客可以直接點選畫面中的壽司,也可以從菜單與主題標籤搜尋。官方介紹還包括多人同時操作、手機點餐、商品知識與隨點餐金額啟動的遊戲。實際餐點仍須製作並送到座位;螢幕替代的是「把現成餐點放在轉盤上供人挑選」的展示功能,並非讓整套實體送餐設備消失。
這個拆法抓住顧客行為的細節。有些人進店前就知道要點什麼;有些人要看到圖片、限定品資訊或同桌朋友的選擇,才會追加。只留下最簡化的文字菜單,可能削弱後一種購買動機。數位迴轉把商品探索留在座位前,同時讓廚房依確定的訂單安排出餐與交付。經營選擇的重點是分清功能,再決定每一項功能最適合由什麼媒介完成。
| 顧客需要的功能 | 過去主要由什麼完成 | 壽司郎的重組方式 |
|---|---|---|
| 發現新餐點 | 實物在座位旁迴轉 | 螢幕模擬迴轉、主題搜尋與商品資訊 |
| 完成點餐 | 直接取盤或操作點餐機 | 觸控螢幕與手機點餐 |
| 交付餐點 | 迴轉展示與送餐軌道 | 按訂單出餐後由實體設備送達 |
| 增添用餐樂趣 | 等候時看盤、同桌挑選 | 共同操作、知識內容與遊戲 |
壽司郎沒有把「迴轉」視為必須原封不動保留的設備,而是找出迴轉原本替顧客完成的工作。這個思路也適用其他成熟服務業:實體書店的價值可以拆成找書、試讀與選購;家電門市可拆成商品展示、問題診斷與交付安裝。日本野島電器以跨品牌諮詢重組家電門市服務,也是運用類似功能拆解能力的例子。

客單價年增5.2%,營收增量來自哪裡?
母公司2026年10月公布的月報,涵蓋日本壽司郎2026財年(2025年10月至2026年9月)的既有店。這些門市的營收為前一年的107.9%、來客數為102.5%、客單價為105.2%,換成增幅分別是7.9%、2.5%與5.2%。既有店指開幕至少15個月的門市。營收的成長同時包含來客與每位客人的消費,不能把7.9%全部稱為漲價,也不能把5.2%直接稱為數位螢幕的效果。
最簡單的拆解式是:門市營收=來客數 × 平均每客消費。以公布的同比指數相乘,1.025 × 1.052 約為1.078,與營收指數1.079相近,些微差距來自四捨五入。這種拆法讓經營者先回答兩個不同問題:有更多人走進門市嗎?進店後每人買了更多或更高價的品項嗎?兩種成長對座位、廚房及服務人力的要求並不相同。

2024年母公司的決算簡報,曾對導入數位壽司郎的門市觀察到客數與客單價上升,尤其家庭與年輕客群反應較好;但簡報沒有公布可與一般門市比較的精確提升幅度。2026年11月6日公布的全年決算,則提供了較完整的事業數據:日本壽司郎事業營收2,937.17億日圓、營業利益202.27億日圓,分別年增10.5%與12.3%。海外壽司郎事業營收2,128.55億日圓、營業利益275.39億日圓,分別年增62.0%與68.4%。海外事業營業利益已高於日本事業,顯示集團成長重心正逐步向海外移動。這些是事業部門數字,不能直接當成單一數位迴轉門市的投資報酬。
同一份全年決算簡報也指出,日本既有店的成長由數位迴轉、促銷活動與IP聯名等因素共同貢獻。換言之,數位迴轉是成長組合中的一項,不能把既有店營收年增7.9%、客單價年增5.2%,或事業利益成長全部歸因於螢幕設備。公司揭露的海外事業分部範圍還包含香港的杉玉及美國的酒林,閱讀海外數字時也要留意其統計範圍。
和競爭者比較,客單價上漲是否足夠?
客單價上升本身並不稀奇。食材、人工與租金成本上漲,餐飲業者可能透過調價或商品組合調整提高平均消費;真正需要比較的是,客單價提高時,來客數是否還能維持。日本藏壽司2026年10月期既有店的全年指數顯示,營收為前一年的99.8%、來客數95.7%、客單價104.2%。換算增減幅度,分別是營收減少0.2%、來客減少4.3%、客單價增加4.2%。相較之下,壽司郎2026財年既有店營收、來客與客單價分別增加7.9%、2.5%與5.2%。
| 品牌 | 統計期間與範圍 | 既有店營收 | 既有店來客 | 既有店客單價 |
|---|---|---|---|---|
| 日本壽司郎 | 2025/10–2026/9,日本既有店 | +7.9% | +2.5% | +5.2% |
| 日本藏壽司 | 2025/11–2026/10,日本既有店 | −0.2% | −4.3% | +4.2% |
註:兩家公司財年起訖相差一個月,且既有店母體各自依公司定義計算,因此適合觀察經營方向,不宜視為完全同期間的嚴格對照。
其他業者的獲利訊號也值得留意。日本藏壽司截至2026年7月的第三季累計,合併營業利益年減45.2%;日本事業營收年減1.2%,經常利益年減40.8%。河童壽司經營公司卡帕創2026年4月至9月合併營收年減0.9%,同期營業損失達9.05億日圓。這些是公司整體或事業部門數字,並非既有店單店損益;藏壽司也在決算中提到原料與人事成本上升,因此不能把獲利下滑單獨歸因於來客減少。
從產業規模看,東京商工研究所2026年11月公布的96家壽司業者調查中,濱壽司以2,748.39億日圓營收排名第一,年增20.5%。這項調查採用各企業2025年7月至2026年6月之間的最新決算期,且是公司整體營收,不是既有店成長率,不能直接與壽司郎的同店指數相比。同一份調查還指出,96家企業中有20家增收卻減益,占20.8%;包括持平減益在內,減益企業占38.5%。這說明壽司業的共同難題是,營收增加未必足以抵銷米、魚料、人事與租金成本。
因此,壽司郎較值得注意的差異,不只是客單價增加5.2%,而是來客數也增加2.5%。藏壽司的客單價同樣上升,卻未能抵銷來客減少;河童壽司則出現半年度營業虧損。這組數據支持「壽司郎在漲價環境下仍維持來客成長」的判斷,但不能單憑它證明數位迴轉就是原因。壽司郎自身也把促銷、IP聯名與數位迴轉列為共同成長因素。
集團的成長引擎,已不只在日本
全年決算還揭露另一個結構變化。2026財年日本壽司郎事業營業利益為202.27億日圓,海外事業為275.39億日圓;以各自營收計算,營業利益率約為6.9%與12.9%。海外事業不只成長較快,利益額也已高於日本事業。這讓日本國內的數位迴轉投資有了另一層背景:在海外快速展店成為集團成長引擎的同時,日本市場需要持續改善既有門市的顧客體驗與單店競爭力。
這是依公司分部數據所作的經營解讀,不代表公司已明確表示數位迴轉只為提高效率。另須注意,母公司已於2026年9月1日將京樽全數股權轉讓,全年決算將京樽事業列為非持續營業,因此閱讀集團總營收時,應留意合併範圍的變化。
營收成長怎麼變成單店獲利?
單店經濟要同時看顧客付了多少,以及門市為取得這筆收入花了多少。簡化後,每月營業利益=來客數 ×(客單價-每客變動成本)-店租、人力等固定費-設備折舊與維護。新品可能拉高客單,卻也需要較貴的食材;數位螢幕可能增加點餐,卻伴隨安裝、維護與更新費用。營收上升是好訊號,投資是否值得,仍取決於新增貢獻能否覆蓋新增成本。
壽司郎的案例有兩條不同的損益路徑。第一條是少做沒有訂單的餐點:2023年的全店政策消除了「放上轉盤後無人取用」這一種報廢。第二條是讓顧客更容易找到願意點的餐點:數位展示與搜尋提供新的探索界面。兩條路徑一條處理成本,一條處理收入,衡量時應分開。原料在備料、製作及保存階段仍可能耗損;數位展示也不能單憑總營收推算出投資回收期。
一家餐廳若打算仿效,應先記錄每千位顧客的追加點餐、每桌點餐時間、每盤售價與食材成本、未售商品報廢、尖峰時段翻桌,以及新設備每月折舊與維運。比較時,應盡量使用相似商圈、客群與改裝前趨勢的門市,並留意同步進行的促銷。這才有機會分辨點餐介面真正帶來的變化。日本餐飲倒閉與顧客支付意願的案例,也說明銷售、價格與成本要回到同一張損益表檢驗。
滿載與未滿載門市,為何需要不同策略?
母公司的2024年簡報指出,數位壽司郎在有成長空間的門市,客數與客單價都可改善;已達來客上限的門市,客數增加有限,但客單價仍可上升。這是非常實用的單元經濟觀察:相同工具在不同產能狀態下,會打中不同的經營槓桿。
例如午餐時段常有空位的門市,先要釐清顧客是否知道它、是否願意進來、點餐是否便利。新介面若提升第一次來店的意願或回訪,空位就有機會變成收入。另一家每晚都客滿的門市,追加曝光也無法憑空增加座位;它更需要縮短等候與點餐時間、提高廚房承載力,或讓既有顧客找到更符合需求的餐點。若把高價品項硬塞到每桌,卻延長出餐與用餐時間,可能反而降低翻桌與滿意度。
這種差異在台灣餐飲連鎖同樣存在。設置在百貨美食街的店、商辦區的店、家庭住宅區的店,尖峰與離峰、同行人數、願意停留的時間都不同。先從「座位與廚房是否仍有空間」判斷,再決定是投資引流、點餐體驗、送餐效率還是菜單結構,會比所有門市套一套相同的數位化清單更接近經營現場。
戰略自由度如何拆解「轉盤要不要留」?
「轉盤要不要留」看似只有兩個選項,實際上混在一起的是展示、下單、出餐與娛樂四種任務。戰略自由度的思考順序,是先界定顧客目標,再把業務按互不重疊的功能拆開,沿不同策略軸展開做法,最後用證據與損益選擇。壽司郎示範了其中一種組合:實物不再空轉,選購感由螢幕重建,餐點仍由廚房依訂單交付。
把問題再往下拆,收入端可以分成「來客數」與「每客消費」;成本端可分成「隨餐點增加的變動成本」「門市固定費」與「新設備投資」。這些項目各有改善方案,且能回到同一張單店損益表。餐飲經營選擇數位迴轉時,要問它改善的是哪一格:增加來客、提高適切的加點、減少製作浪費、提升服務效率,或只是增加顧客看得見卻不願付費的裝置?
批判思考則要求檢查其他解釋。某店改裝後客單上升,也可能同期調整菜單、推出限定品,或周邊商圈來了不同客群;某店沒有明顯增加營收,也可能已被座位與廚房產能鎖住。把假說和替代解釋列清楚,才知道下一筆投資該放在哪裡。若想深入理解從界定邊界、展開路徑到證據收斂的做法,可延伸閱讀戰略自由度的完整架構。
台灣壽司市場提供了哪些不同解法?
台灣已能觀察到不同的迴轉壽司設計。台灣壽司郎官網在2026年10月的活動頁列出微風南山、台北大巨蛋、內湖美麗華、台中黎明市政南與新光三越台南新天地等五間數位迴轉主題門市。母公司決算資料指出,台灣第一家數位壽司郎是2026年1月開幕的微風南山店。2026年9月底,台灣壽司郎門市共60家。母公司全年決算簡報並指出,台灣導入數位迴轉的門市,客數較去年同期成長20%以上;同一份資料也提到IP企劃活動對來客的貢獻。這是公司公布的門市表現,並未提供未導入門市作為控制組,因此不能把20%以上的成長全部歸因於數位迴轉。
另一條路由台灣藏壽司呈現。它保留實體迴轉商品展示,使用「鮮度君」保鮮蓋及時間管理來控制餐點安全與鮮度,並以集盤扭蛋增添用餐趣味。兩個品牌都想解決「顧客容易選、吃得安心、用餐有趣」,卻採取不同的展示與互動組合。僅憑公開產品說明,無法比較兩種格式的單店利潤;但對餐飲業者而言,它們證明同一種顧客需求,可以有多條可行的服務路徑。
台灣藏壽司的公開財報,則能補上部分市場經營數字。亞洲藏壽司2025年全年營收為新台幣57.10億元,稅後淨利約1.10億元;2026年上半年營收29.89億元,較2025年同期約成長8.0%。依公司公布的營收、營業毛利與營業利益計算,上半年毛利率約41.1%、營業利益率約6.1%。截至2026年9月,公司在台門市為64家。
| 公司與期間 | 營收 | 獲利指標 | 門市規模 |
|---|---|---|---|
| 亞洲藏壽司 2025全年 | NT$57.10億元 | 稅後淨利約NT$1.10億元 | — |
| 亞洲藏壽司 2026上半年 | NT$29.89億元 年增約8.0% | 毛利率約41.1% 營業利益率約6.1% | 2026年9月共64家 |
註:2026年上半年毛利率與營業利益率,依公司公告的營收、營業毛利及營業利益計算;年增率依公司官方月營收資料加總。這些是亞洲藏壽司公司整體數字,並非單店數據。
台灣壽司郎並未單獨公布台灣事業的完整損益,因此兩家公司的公開資料完整度不同。亞洲藏壽司的公司整體毛利率與營業利益率,也不能直接拿來和壽司郎日本事業的部門利益率相比。現階段可以比較的是兩種服務模式,以及各自公開的部分營運訊號;若要判斷哪種店型更賺錢,仍需要同口徑的單店營收、成本、設備折舊與租金資料。
兩種台灣店型的差異,最後都要回到同一張單店損益表。戰略自由度先展開顧客要什麼,再沿來客數、每客消費、變動成本、固定費與設備投資檢驗方案。若某門市尖峰滿座,增加曝光不一定能增加來客,點餐效率與每桌貢獻更值得檢查;仍有空位的門市,則要先找出顧客為何沒有進店。這些判斷比複製某一品牌的設備外觀更有用。

台灣業者可借鏡的是拆解問題的方式。想讓顧客更常點選新菜,不一定要多放實體樣品;想減少浪費,也不一定得犧牲探索樂趣。當目標、功能與損益各自清楚,經營者才有能力組合自己的答案。日清杯裝米飯從新使用情境找到需求,也是把既有商品放回顧客行為、重新設計銷售理由的例子。
常見問題
數位壽司郎是把所有實體輸送帶拆掉嗎?
沒有。大型螢幕模擬壽司迴轉,負責展示、搜尋與點餐;餐點仍需實際製作並送到座位。2023年後停止的是讓未經點餐的現成壽司在軌道上反覆迴轉。
壽司郎停止讓未點餐壽司上轉盤,主要是為了減少浪費嗎?
最初的直接背景是2023年顧客不當行為影片引發的食安與信任危機。停止未點餐商品上轉盤後,確實也減少這類展示餐點的報廢;但不宜把最初決策簡化成單一的減少浪費措施。
壽司郎的食材損耗真的降到零嗎?
公司公布的是「放上轉盤展示、無人取用後報廢」的餐點損耗歸零。備料、保存與製作仍可能產生食材耗損;官方未公布整體食材損耗率降至零。
2026年既有店客單價增加5.2%,都是數位迴轉帶來的嗎?
不是。5.2%是日本壽司郎全部既有店的全年同比,包含有與沒有數位迴轉設備的門市。母公司全年決算簡報將促銷活動、IP聯名與數位迴轉都列為成長因素,並未公布數位迴轉單獨帶來的營收或利益增量。
什麼門市更適合先評估數位點餐投資?
先看顧客在何處遇到瓶頸:有空位的店,要檢查商品被看見與來客問題;常滿座的店,則要看點餐效率、廚房產能與每桌貢獻。兩類門市都需估算設備、維護、折舊與服務流程的總成本。
把一個熟悉生意拆開,才能看見新的成長選項。壽司郎案例展現了顧客需求、門市產能與單店損益如何一起決定策略。想練習用邏輯思考、批判思考與戰略自由度分析真實企業,可了解中信金融管理學院的跨境實戰碩士學分班。
延伸閱讀
資料來源
- 壽司郎母公司 FOOD & LIFE COMPANIES《2026財年月次資料》,2026年10月2日;日本既有店營收、客數與客單價。
- FOOD & LIFE COMPANIES 永續資料:食材損耗管理;2023年停止讓未點餐商品上轉盤。
- FOOD & LIFE COMPANIES《2024財年決算及中期計畫》,第27頁;數位壽司郎導入觀察與2024年店數。
- FOOD & LIFE COMPANIES 永續資料:顧客與員工體驗;截至2025年9月日本導入123店。
- FOOD & LIFE COMPANIES 官方新聞稿:數位壽司郎擴店,2026年2月;當月底規劃156店。
- FOOD & LIFE COMPANIES 官方新聞稿:數位壽司郎擴店及功能,2026年4月2日;當月底規劃178店。
- FOOD & LIFE COMPANIES《2026財年第三季決算》,2026年8月7日;日本壽司郎部門營收與利益。
- FOOD & LIFE COMPANIES《2026財年上半年決算》,2026年5月8日;台灣第一間數位迴轉門市。
- 台灣壽司郎官方網站,2026年10月數位迴轉主題店活動;台灣藏壽司官方說明:保鮮蓋與實體迴轉及集盤扭蛋說明。
- 壽司郎官方聲明:SNSで拡散されたスシロー店舗での迷惑行為について,2023年1月30日;公司對食安與顧客信任事件的說明。
- 壽司郎官方公告:店舗運営方法の一時変更について,2023年2月3日;轉盤改為只提供已點選商品等措施。
- FOOD & LIFE COMPANIES《2026年9月期通期決算説明資料》,2026年11月6日;日本及海外事業營收、利益、數位壽司郎導入227店、台灣門市客數等資料。
- 日本藏壽司《2026年10月度月次情報》,2026年11月5日;2026年10月期既有店營收、來客與客單價指數。
- 日本藏壽司《2026年10月期第三季決算短信》,2026年9月11日;第三季累計營業利益及日本事業營收、經常利益。
- カッパ・クリエイト《2027年3月期第2四半期決算短信》,2026年11月6日;2026年4月至9月營收與營業損益。
- 東京商工リサーチ:すし店 売上増も減益企業が約4割,2026年11月4日;96家壽司業者經營調查與營收排名。
- 亞洲藏壽司2025年度合併財務報表公告,2026年3月11日;2025年營收、營業利益與稅後淨利。
- 亞洲藏壽司2026年第2季合併財務報告公告,2026年8月11日;2026年上半年營收、毛利與營業利益。
- 亞洲藏壽司公司概要;截至2026年9月門市數。
- 封面照片:大阪壽司郎關目店,Tokumeigakarinoaoshima 攝(2024),依 CC BY-SA 4.0 授權使用;原圖未修改。
數據口徑:2026財年日本壽司郎既有店增幅涵蓋開幕滿15個月的門市,並非數位壽司郎單店成效;圖中178店為2026年4月底公告的規劃數,截至2026年9月底實績為227店,占日本壽司郎671店約33.8%。日本壽司郎事業與海外事業數字採母公司2026年9月期決算分部資料;海外事業分部包含公司揭露範圍內的香港杉玉與美國酒林。台灣藏壽司毛利率及營業利益率依公司公告財務數字計算。2023年轉盤餐點報廢歸零,僅指未點餐商品放上轉盤後的報廢,不包含備料、保存及製作階段的其他食材耗損。